

この記事はここがポイント
- 変動10年の利率は「基準金利×0.66」で半年ごとに見直され、下限が年0.05%に設定されている仕組み
- 10月募集の第199回債は基準金利3.10%で年2.05%が適用され、100万円の半年利子は税引前1万250円
- 1年前の第187回債も基準金利の上昇により利率が年1.08%から2.05%へと段階的に見直された実績
個人向け国債の3タイプのうち、利率が固定されず半年ごとに変わるのが「変動10年」です。
では、その利率はどのように決まっているのでしょうか。
ニュースで「長期金利が上昇」と聞いても、自分のお金とどう関係するのかはピンとこないかもしれません。
実は、個人向け国債の「変動10年」は、その長期金利と深くつながっている商品です。
変動10年の利率は、銀行が自由に決める預金の金利とは違い、財務省が定めた計算式で決まります。
計算式を知っておけば、ニュースで長期金利が上がった・下がったと聞いたときに、変動10年の利率がどちらへ動きそうかを自分で見当をつけられるようになります。
今回は、財務省の資料をもとに変動10年の利率の決まり方を整理しました。
あわせて、1年前に発行された回の利率がその後どう見直されてきたかも、実際の数字で確かめます。
変動10年の利率は「基準金利×0.66」、下限は年0.05%
財務省の商品概要によると、変動10年の利率は「基準金利×0.66」で決まります。
ただし、計算した結果が年0.05%を下回る場合は、年0.05%が適用されます。金利がどれだけ下がっても、利率がゼロやマイナスになることはありません。
基準金利とは、利子の計算期間が始まる日の前月までに最後に行われた、10年固定利付国債の入札の平均落札利回りです。
初回の利子には、募集期間の開始日までに最後に行われた入札の値が使われます。
10年固定利付国債の利回りは、「長期金利」の代表的な指標です。言い換えると、変動10年の利率は長期金利のおよそ3分の2の水準になるように作られています。
なお、固定5年と固定3年は計算式が異なります。それぞれ期間5年・3年の国債の想定利回りから0.05%、0.03%を差し引いて決まります。
10月募集分は基準金利3.10%で、利率は年2.05%
今月の10月募集分の変動10年(第199回債)に、この計算式を当てはめてみます。
財務省の発行条件によると、2026年11月16日から始まる最初の利子計算期間の基準金利は3.10%です。
3.10%に0.66を掛けると約2.05%となり、公表されている利率の年2.05%と一致します。
100万円分を購入した場合、年2.05%が適用される最初の半年の利子は、税引前で1万250円です。
その後の利率は、半年ごとに新しい基準金利で計算し直されます。第199回債の場合、基準金利を決める月は毎年4月と10月です。
10月募集分の受け付けは10月30日までで、満期は2036年11月15日です。
1年前に発行された回は、1.08%から2.05%まで見直された
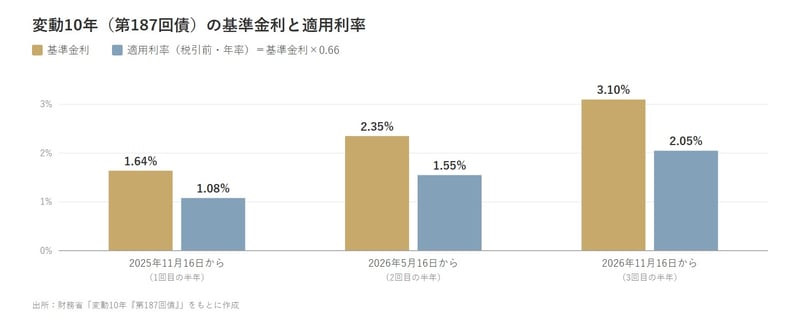
利率が実際にどう見直されるのかを、1年前の2025年10月募集分(第187回債)で確かめます。財務省の発行条件には、利子の計算期間ごとの基準金利と利率が載っています。
最初の半年(2025年11月16日から)は基準金利1.64%で、利率は年1.08%でした。次の半年(2026年5月16日から)は基準金利2.35%で年1.55%です。そして2026年11月16日からの半年には、基準金利3.10%で年2.05%が適用されます。
どの期間も、基準金利に0.66を掛けた値が利率になっていることが分かります。100万円分なら、各利率で計算した半年分の利子(税引前)は5400円、7750円、1万250円と増えてきました。
このように、変動10年は長期金利が上がると、次の見直しで利率も上がります。反対に長期金利が下がれば利率も下がりますが、年0.05%を下回ることはありません。
変動10年(第187回債)の基準金利と適用利率
仕組みを知ったうえで、使う時期に合わせて選ぶ
変動10年の利率は長期金利に連動します。そのため、購入した後に長期金利が上がれば受け取る利子は増え、下がれば減ります。この先の長期金利がどう動くかは、誰にも分かりません。
これに対し、固定5年と固定3年は、買ったときの利率のまま満期を迎えます。金利の動きに合わせて利子が変わってほしいなら変動10年、受け取る額を最初に決めておきたいなら固定タイプ、という選び方ができます。
換金のルールは3タイプ共通です。中途換金(満期の前に国に買い取ってもらい、お金に戻すこと)は、発行後1年間は原則できません。
それ以降は、直前2回分の各利子(税引前)相当額×0.79685が受取額から差し引かれます。
変動10年は満期まで10年あります。当面使う予定のないお金で検討するとよいでしょう。
記者コメント
変動10年の利率は「基準金利×0.66」という一本の計算式で決まり、年0.05%より下がらないように作られています。
仕組みは単純ですが、長期金利の動きが半年ごとに利率へ反映されるため、「いつ買ったか」よりも「持っている間に金利がどう動くか」で受け取る利子が変わる点が、固定タイプとの大きな違いです。
1年前に発行された第187回債は、基準金利の上昇に合わせて年1.08%、1.55%、2.05%と見直されてきました。
同じ100万円分でも、利率から計算した半年分の利子は5400円から1万250円まで増えています。
計算式どおりに利率が見直された実例と言えます。
ただし、この仕組みは金利が下がる局面では逆に働きます。
変動10年を選ぶか固定タイプを選ぶかは、金利の先行きを当てにいくのではなく、そのお金をいつ使う予定なのか、受け取る利子が変わることを許容できるのか、という自分の事情から考えるのが現実的でしょう。
今月募集している第199回債の申し込みは、10月30日で締め切られます。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。