

泉田良輔
この記事はここがポイント
- 個人向け国債10月募集分は固定5年が年2.39%、固定3年が年2.07%とこの1年で最も高い水準
- 固定タイプは申し込んだ月の利率が満期まで続く一方、変動10年は半年ごとに見直される仕組み
- 11月募集分の利率は11月5日に実質決定し、発行1年経過後は利子相当額の差し引きによる中途換金も可能
20日、財務省は20年国債(第198回)の入札結果を公表しました。表面利率は年3.8%。
買いたいという注文(応募額)は、実際に落札された額(募入決定額)のおよそ5.84倍に達し、需要の強さがうかがえる結果となりました。
ここしばらくは「金利がまた上がった」という話題が続いていましたが、10月の半ばに入って、その流れに変化が見えはじめています。
財務省の国債金利情報によると、10年国債の利回りは10月6日の3.103%から、10月20日には2.927%まで下がりました。
20日の株式市場では、3大メガバンクがそろって値を下げました。東証の業種別株価指数で銀行業は前日比4.33%安と、TOPIX(1.43%安)を大きく上回る下げとなりました。ただ、翌21日は反発を見せています。
もっとも、高市政権が積極財政を掲げるなか、金利がこのまま一本調子で下がっていくとは限りません。それでも、上昇圧力の強かったこれまでの局面から一転し、足元では金利の低下が意識されはじめています。
こうした金利の変化を、個人投資家が最も身近に実感できる例が、毎月発行される個人向け国債の利率でしょう。
個人向け国債の利率は、市場の金利をもとに毎月決まる仕組みになっているからです。
1年前には1%台前半だった固定5年の利率も、10月募集分では年2.39%まで上がってきました。
もし金利の流れがここで変わるのなら、10月募集分は、しばらくの間で最も高い利率になるかもしれません。
そのとき気になるのが「固定と変動のどちらを選ぶか」ですが、実は申し込む月による差の出方は、両者で大きく違います。
この記事では、10月30日まで申し込める10月募集分の金利を確かめたうえで、足元の金利の動きが11月募集分の利率にどうつながるのかを見ていきます。
記事の後半では、11月募集分以降に利率が下がった場合に固定タイプと変動タイプで何が違ってくるのかと、中途換金のルールを整理します。
締め切りは10月30日、「個人向け国債」10月募集分の金利は何%?
はじめに、いま募集している10月募集分の条件を見ておきましょう。財務省が公表している3つのタイプの発行条件は次のとおりです。
10月募集の個人向け国債の金利一覧
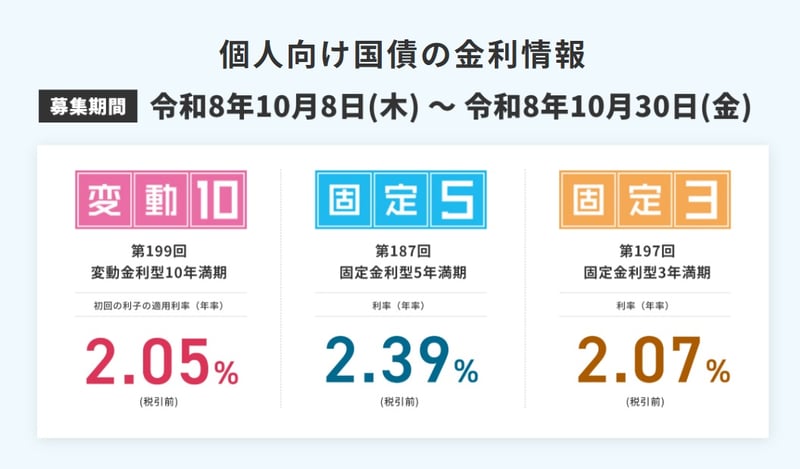
3つのうち、利率がもっとも高いのは固定5年の年2.39%(税引後1.9044715%)です。
固定3年は年2.07%(同1.6494795%)、変動10年は初回の利率が年2.05%(同1.6335425%)となっています。
申し込みを受け付けているのは10月8日から30日までで、発行日は11月16日です。
1万円から1万円単位で購入でき、取り扱う金融機関は872機関あります。利子は毎年5月15日と11月15日の年2回、半年ごとに受け取ります。
ここで押さえておきたいのは、利率が満期まで変わるかどうかです。固定5年と固定3年は、申し込んだ月の利率が満期まで続きます。10月募集分を買えば、固定5年なら5年間、年2.39%が変わりません。
一方、変動10年は半年ごとに利率が見直されます。10月募集分を買っても、年2.05%がずっと続くわけではなく、その後の金利の動きに合わせて上がったり下がったりします。
なお、次の11月募集分は11月9日から30日までの予定です。10月募集分の利率で申し込めるのは、10月30日までとなります。
長期金利は下がり始めた?11月募集分の利率を左右するもの
20日の20年国債の入札では、価格競争入札の応募額が3兆1390億円、募入決定額が5371億円でした。買いたいという注文が、落札された額のおよそ5.84倍集まったことになります。平均の落札利回りは3.723%でした。
前回9月15日の20年国債の入札と比べると、変化がよく分かります。
9月の入札では、応募額は落札額のおよそ4.01倍、平均の落札利回りは3.856%でした。10月は注文の集まり方が一段と強まり、平均の落札利回りも9月より0.133%低い水準で決まりました。
国債は、買いたい人が増えて価格が上がると、利回りが下がるという関係にあります。いわばシーソーのようなもので、価格と利回りは逆向きに動きます。入札に注文が多く集まったことと、利回りが下がっていることは、同じ動きを別の角度から見ているともいえるでしょう。
ただし、財政をめぐる不透明感が消えたわけではなく、金利がこのまま下がり続けるかどうかは分かりません。
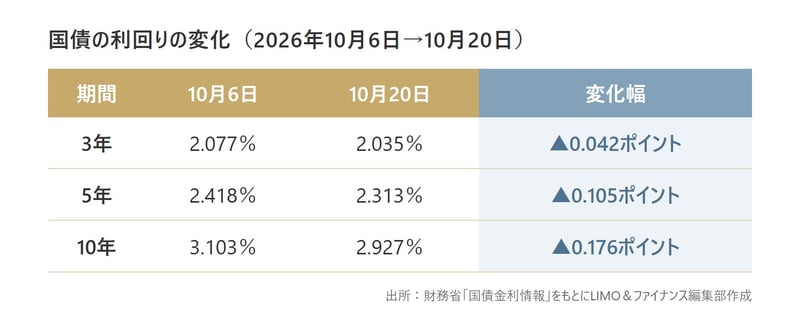
実際に、10月の前半から国債の利回りがどれくらい動いたかを、財務省の国債金利情報で比べてみます。
国債の利回りの変化
出所:財務省「国債金利情報」をもとにLIMO&ファイナンス編集部作成
10年は0.176ポイント、5年は0.105ポイント、3年は0.042ポイント低くなっています。期間が長い国債ほど、下がり幅が大きくなっているのが分かります。
個人向け国債の利率の決め方は、タイプによって違います。変動10年の初回の利率は、募集開始日までに最後に行われた10年国債の入札の平均落札利回りに0.66を掛けて決まります。
10月募集分は、10月6日の入札で基準金利が3.10%となり、0.66を掛けた年2.05%になりました。
11月募集分の変動10年は、11月9日の募集開始までに最後に行われる10年国債の入札の結果で決まります。財務省の入札カレンダーでは、11月債の入札は11月5日に予定されています。
仮に平均落札利回りが10月20日の10年の利回り(2.927%)と同じくらいで、基準金利が2.93%になったとすると、0.66を掛けて約1.93%となり、10月募集分を0.12ポイント下回る計算です。もちろん、入札の結果によっては上がることもあります。
固定5年と固定3年の利率は、募集開始日の2営業日前の市場の利回りをもとに決まります。10月募集分の基準となったのは10月6日の利回りです。
11月募集分は、募集開始日の11月9日から数えて2営業日前の11月5日が基準日にあたります。つまり、11月5日は変動10年・固定5年・固定3年の3タイプすべての利率が実質的に決まる日といえます。
5年の利回りは、10月6日の2.418%から10月20日には2.313%へ下がっており、この水準のまま11月募集分の利率が決まれば、固定5年は10月募集分より低くなる可能性があります。
金利の先行きは誰にも分かりませんが、10月募集分の固定5年・固定3年の利率は、10月30日までに申し込めば満期まで変わりません。
年末までに使う予定がなく、3年や5年ほど手を付けずに置いておけるお金がある人は、10月募集分の利率と、11月6日に公表予定の11月募集分の利率のどちらで申し込むかを、締め切りの日付とあわせて検討してみましょう。
11月募集分から利率が下がったら?「固定」と「変動」で違う申し込み月の重み
まず、10月募集分の利率がどのくらいの位置にあるのかを確かめておきます。
財務省が公表している過去の発行条件から、この1年ほどの固定5年と固定3年の利率を拾うと次のとおりです(募集月ベース)。
固定5年
- 2025年11月:年1.19%
- 2026年1月:年1.59%
- 2026年4月:年1.79%
- 2026年7月:年1.95%
- 2026年9月:年2.24%
- 2026年10月:年2.39%
固定3年
- 2025年11月:年0.99%
- 2026年1月:年1.30%
- 2026年4月:年1.51%
- 2026年7月:年1.56%
- 2026年9月:年1.96%
- 2026年10月:年2.07%
固定5年の利率はこの11カ月でおよそ2倍になりました。10月募集分は9月募集分と比べて、固定5年が+0.15%、固定3年が+0.11%上がっており、いずれもこの1年で最も高い水準です。
ただし、この間ずっと右肩上がりだったわけではありません。2026年3月募集分と6月募集分では、固定5年・固定3年とも前月を下回りましたが、その後はまた上昇に戻っています。11月募集分の利率が下がったとしても、それだけで流れが変わったと決めつけることはできません。
そのうえで、仮に11月募集分以降の利率が下がっていくとしたら、固定と変動の違いはどこに表れるのでしょうか。注目したいのは、「どの月に申し込むか」の重みが両者でまったく違う点です。
【固定タイプ】申し込んだ月の利率が満期まで続く
10月募集分を100万円分購入した場合の利息(編集部の試算)
- 固定5年(年2.39%):税引前11万9500円/手取り9万5223円
- 固定3年(年2.07%):税引前6万2100円 / 手取り4万9484円
※税金(20.315%)を満期までの合計に一度だけかけた簡便な試算で、実際に受け取る額とは端数がずれることがあります。
仮に11月募集分の固定5年が、10月募集分より0.1ポイント低い年2.29%になった場合
- 100万円・5年間の税引前の利息:11万4500円
- 10月募集分との差:5000円少ない
固定タイプでは、申し込む月の利率の差が、満期までの5年分そのまま積み重なります。
【変動10年】申し込む月の差が響くのは最初の半年分
10月募集分の変動10年の利率
発行日(2026年11月16日)~最初の利払日(2027年5月15日)は年2.05%、次回利率は2027年4月に行われる10年国債の入札結果をもとに決定します。
仮に11月募集分の変動10年が、年1.93%で始まった場合
- 10月募集分との差:0.12ポイント
- 差が直接響く期間:最初のおよそ半年分 ・100万円での差:税引前で600円ほど
その後は、どちらもその時々の10年国債の入札結果をもとに利率が見直されていくためです。
つまり、金利が下がりそうな局面で「10月中に申し込むかどうか」が大きく効いてくるのは、主に固定タイプです。
もっとも、変動10年そのものは、その後の金利の動きをそのまま受けます。
- 金利が下がる場合:受け取る利子も減る(ただし最低金利の年0.05%は下回らない。最低金利は固定5年・固定3年にも設定)
- 金利が上がる場合:その分、受け取る利子も増える
【変動10年と固定3年】スタートの利率はほぼ同じ
10月募集分の利率 は以下の通りでした。
- 変動10年(初回):年2.05%
- 固定3年:年2.07%
仮に変動10年の利率が2回目以降、年1.93%で推移した場合(100万円・3年間、税引前)は以下に変わります。
- 変動10年:5万8500円
- 固定3年:6万2100円
- 差:固定3年のほうが3600円多い
反対に、金利が再び上がれば、変動10年のほうが多く受け取れることになります。
一方、固定タイプにも、金利が再び上がった場合に打つ手がないわけではありません。発行から1年が過ぎれば中途換金し、その時点の利率で買い直すことができます。その際に差し引かれるのは直前2回分の各利子(税引前)相当額×0.79685で、元本が減ることはありません。詳しいルールは、このあと見ていきます。
金利がこの先どちらに動くかは見通しにくいため、どちらか一方に決めずに、固定と変動に分けて購入するという考え方もあります。お金を使う予定の時期と、利息の受け取り方の好みに合わせて選ぶことが大切です。
申し込む前に確かめたい中途換金のルール
個人向け国債は、発行から1年が過ぎれば、いつでも国の買い取りによって中途換金できます。換金は額面1万円単位で、一部だけ換金することも可能です。10月募集分は発行日が2026年11月16日なので、そこから1年が過ぎるまでは、原則として換金できません。
中途換金するときは、直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。固定5年を100万円分持っていた場合、半年ごとの利子は税引前で1万1950円なので、2回分の2万3900円に0.79685を掛けた約1万9045円が差し引かれる計算です。
差し引かれるのは利子にあたる部分で、額面の金額を下回って戻ってくることはありません。とはいえ、満期まで持っていれば受け取れたはずの利息の一部を手放すことになります。
なお、災害救助法の適用対象となった大規模な自然災害で被害を受けた場合や、保有している本人が亡くなった場合は、発行から1年がたっていなくても換金できる特例があります。
金利が有利なうちに申し込みたいと考えるときほど、途中で引き出す可能性のないお金かどうかを先に確かめておくと安心です。
記者コメント
20日の20年国債の入札は、応募額が落札額のおよそ5.84倍と、9月の約4.01倍から大きく伸びました。
平均落札価格と最低落札価格の差(テール)も7銭と、9月の15銭から縮まっており、順調な結果だったといえます。
上昇が続いてきた長期金利に、ひとまず落ち着きが見えてきた印象です。ただ、21日は小幅に上昇して推移しています。
横ばい~下落基調の流れが続けば、固定5年で年2.39%、固定3年で年2.07%という10月募集分の利率が、目先の高い水準になる可能性もあります。
とはいえ、この1年の間にも利率が前月を下回った月はあり、そのたびに上昇へ戻ってきました。積極財政を掲げる高市政権のもと、財政をめぐる警戒感が完全に消えたわけでもなく、金利が一方向に下がり続けると決めつけるのは早計でしょう。
先行きが読みにくいときこそ、商品ごとに「申し込む月の重み」が違うことを知っておくと、落ち着いて判断しやすくなります。
固定タイプは申し込んだ月の利率が満期まで続く一方、変動10年は半年ごとに見直されるため、申し込む月による差は最初の半年分にとどまります。
10月募集分の受付は10月30日まで。11月募集分の利率は、11月5日の市場の利回りと10年国債の入札で実質的に決まります。
固定5年・固定3年なら、申し込んだ月の利率が満期まで続きます。
確実に利息を受け取るためには、満期まで持ち続けることが前提です。
わずかな利率の差に気を取られるよりも、中途換金せずに置いておけるお金かどうかを見極めることが、個人向け国債を選ぶうえでの第一歩といえるでしょう。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

LIMO&ファイナンス編集部記者
フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。