

この記事はここがポイント
- 個人向け国債の固定5年に200万円を年2.39%で預けた場合の5年間の税引後利子は合計19万447円
- 10月募集分の満期は2031年11月15日であり入学金などの支払時期より前に到来する設定に
- 発行後1年は換金不可であり中途換金時には直前2回分の利子相当額である約3万8089円の差し引き
大学の入学金や初年度の学費のように、使う時期と金額がおおよそ決まっているお金は、増やすことよりも「必要な時期に、予定した額がきちんとそろっていること」が何より大切です。
そうしたお金の置き場所として候補のひとつになるのが、国が発行する個人向け国債です。
1万円単位で購入でき、満期を迎えると額面どおりのお金が戻ります。それまでの間は年2回、半年ごとに利子を受け取れます。
本記事では、5年後に使う教育資金として200万円を個人向け国債の「固定5年」で準備した場合を例に、満期までに受け取る利子の額、満期日と進学の時期の合わせ方、途中でお金が必要になったときの注意点を順に見ていきます。
固定5年の10月募集分は年2.39%、償還は2031年11月15日
使う時期が決まっているお金を準備するときは、利率だけでなく、いつ満期を迎えるかもあわせて確かめておく必要があります。
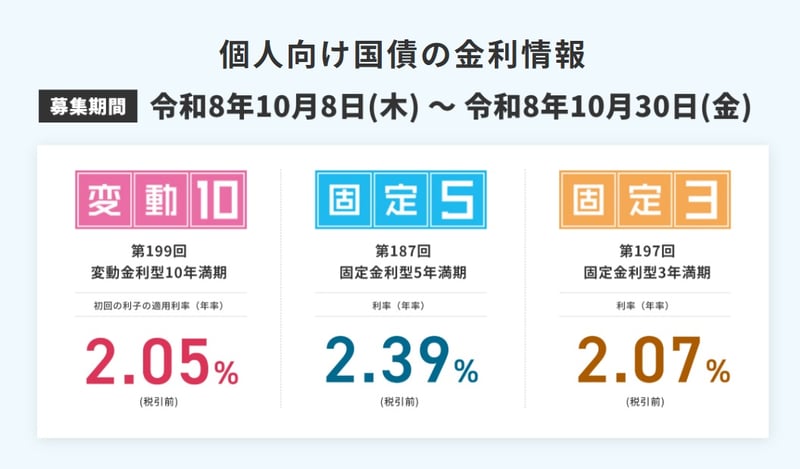
教育資金の候補となる固定5年(第187回債)は、今回の10月募集分で年2.39%、税引後は年1.9044715%です。
同じ月の変動10年は年2.05%、固定3年は年2.07%で、3タイプの中では固定5年がいちばん高い利率です。
変動10年は半年ごとに適用する利率が見直されるのに対し、固定タイプの利率は発行したときの水準から満期まで動きません。
財務省の商品概要では、満期まで利率が変わらないので、発行した時点で運用結果を知ることができると説明されています。
受け取れる額をあらかじめ見通せるという点で、使い道と時期が決まっている教育資金と相性のよい仕組みといえるでしょう。
10月募集分は11月16日に発行され、満期は2031年11月15日、利払い日は年2回、5月15日と11月15日です。
購入できるのは10月30日までです。
10月募集の個人向け国債の金利一覧
200万円分を5年持つと、税引後の利子は合計19万447円
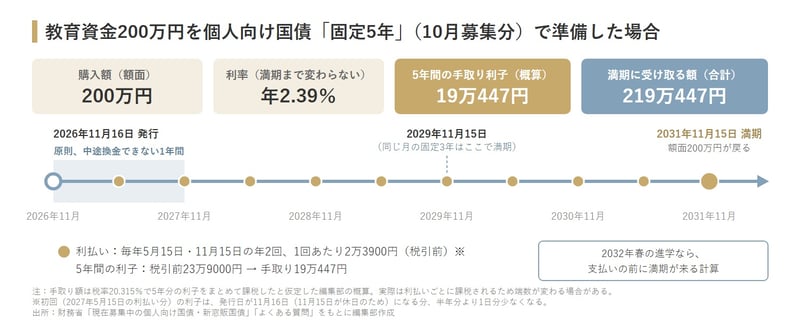
固定5年を200万円分購入した場合に、満期までに受け取る利子を計算してみます。
税金が差し引かれる前の利子は1年あたり4万7800円で、半年ごとに2万3900円ずつ受け取る形です。
5年間の合計は23万9000円になります。
利子には税金がかかるため、実際に手元に残る額はこれより少なくなります。
税金を差し引いた手取りでは、5年間で19万447円です。満
期には額面の200万円がそのまま戻ってくるので、元の200万円と合わせて219万447円を受け取る計算になります。
ここに挙げた金額は、5年分の利子をまとめて課税したと仮定した編集部の概算です。
実際の課税は利払いごとに行われるので、端数が少し変わる場合があります。
また、今回の10月募集分は11月15日が休日にあたり発行日が11月16日になるため、初回(2027年5月15日の利払い分)の利子は、半年分より1日分少なくなります。
半年ごとに受け取る利子は、生活費などに回さずに取っておけば、満期のときに教育資金へ上乗せできます。
利子が入る口座を教育資金用の口座と分けておくと、使ってしまうのを防ぎやすくなるでしょう。
教育資金200万円を個人向け国債「固定5年」(10月募集分)で準備した場合
満期日は進学の時期より前になるように選ぶ
教育資金として使うなら、満期日がお金を使う時期より前に来るように選ぶことが大切です。
今回の固定5年が満期になるのは2031年11月15日です。
たとえば2032年春の進学に向けたお金なら、入学金などを支払う時期の前に満期が来る計算です。
一方、進学が2031年の春など満期より前になる場合、今回の固定5年では満期を待たずに換金することになります。
その場合は、2029年11月15日に満期を迎える固定3年を選び、満期後は使う時期まで普通預金などに置いておく方法があります。
個人向け国債は毎月募集があり、どの回も発行の3年後・5年後の月に満期が来るため、使う時期から逆算して購入する回とタイプを選べます。
どの時期にいくら必要になるかは家庭によって異なります。
入学金、前期の授業料、引っ越しの費用など、支払いの時期ごとに書き出してから満期日と照らし合わせると、無理のない計画を立てやすくなるでしょう。
必要な時期が複数に分かれる場合は、200万円を一度にまとめて購入するのではなく、時期に合わせて満期の異なる回やタイプに分けておくのもひとつの考え方です。
途中で必要になったら、約3万8089円が差し引かれる
進学の予定が早まるなど、満期前にお金が要る場面も想定しておきましょう。
まず、発行日から1年たつまでは、原則として換金の手続きができません。
1年を過ぎると国に買い取ってもらう形で換金(中途換金)でき、そのときは直前2回分の各利子(税引前)相当額×0.79685を差し引いた額を受け取ります。
200万円分で計算すると、半年に1回の利子は税引前で2万3900円です。
2回分の4万7800円に0.79685を掛けると、差し引かれる額は約3万8089円になります。
換金しても額面の200万円が減るわけではありませんが、受け取った利子の一部を返す形になります。
つまり、満期まで持ち続けた場合に比べて、手元に残る利子はその分少なくなります。
教育資金のほかに、病気やけが、家電の買い替えといった急な出費に備えるお金は、普通預金などに別に用意しておくと、教育資金を満期まで持ち続けやすくなります。
記者コメント
固定5年の10月募集分は利率が年2.39%で、満期は2031年11月15日です。
200万円分を購入した場合、5年間の手取りの利子は19万447円、満期に受け取る額は合わせて219万447円という試算になりました。
利率が満期まで変わらないため、受け取れる額を購入した時点で見通せることが、使い道と時期の決まった教育資金を準備するうえでの大きな利点です。
一方で、教育資金として使ううえで欠かせないのは、利率の高さよりも満期日と支払いの時期がかみ合っているかどうかです。
満期が進学に間に合わなければ、中途換金で利子の一部を返すことになります。
また、発行から1年間は原則として換金できない点も押さえておく必要があります。
入学金や授業料の支払い時期を書き出し、満期日がその前に来るか、途中で換金する可能性はないかを確かめたうえで、購入する金額とタイプを決めるとよいでしょう。
今回の固定5年を購入するなら、10月30日までに申し込む必要があります。
時期が合わない場合は、11月9日から始まる次回の募集など、満期の異なる回を検討する方法もあります。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。