

この記事はここがポイント
- 250万円を2年で中途解約した場合の手取り利子は、個人向け国債固定3年が約4万1237円で3年定期より約2万1316円多い試算
- 満期3年時の手取り利子は固定3年が約12万3710円となり、単利型の3年定期より約7万5899円多い結果に
- 定期預金とは異なり、個人向け国債は発行から1年間は原則として中途換金ができない点に注意
3年後に使う予定のお金を、どこに置いておくか。
候補に挙がりやすいのが、個人向け国債の「固定3年」とメガバンクの3年定期です。
どちらも最初に決まった利率が3年間変わらないという点で共通しており、並べて比べてみたい組み合わせといえるでしょう。
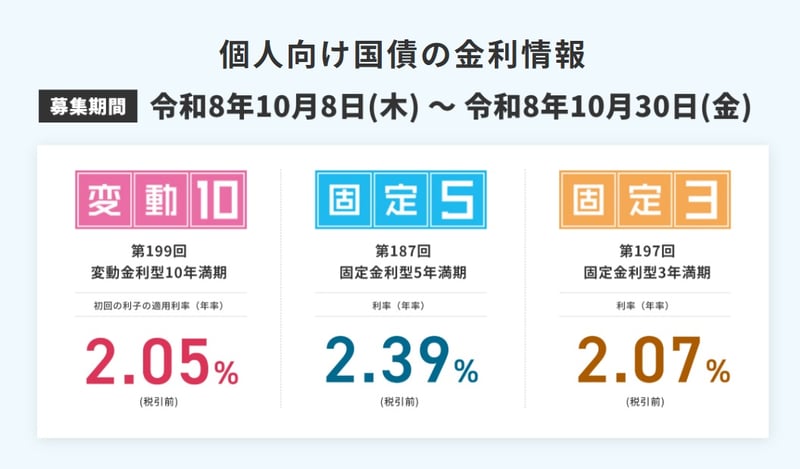
10月募集の個人向け国債の金利一覧
年末が近づくにつれ、来年以降に控える大きな出費に思いを巡らせる方も多いのではないでしょうか。
数年先を見据えて、お金の置き場所を考え直すにはよい時期です。
もっとも、3年先の予定がそのとおりに進むとは限りません。
「3年後に使うつもりだったお金が、2年で必要になった」という場面も、あらかじめ想定しておきたいところです。
本記事では、250万円を固定3年とメガバンクの3年定期に置いた場合を試算します。
満期まで持ち続けたときと、2年で引き出すことになったときの両方で、手元に残る利子を比べていきましょう。
金利は固定3年が年2.07%、3年定期は年0.8%で、差は1.27ポイント
今月募集されている固定3年は第197回債です。
財務省が公表した利率は年2.07%、満期日は2029年11月15日で、募集期間は10月30日までとなっています。
一方、3年もののスーパー定期の金利は、メガバンク3行のいずれで預けても年0.8%です(2026年10月20日時点)。
どちらも満期まで持てば、最初に決まった利率で利子を受け取れます。両者の違いがはっきり表れるのは、満期を待たずにお金を引き出すときの扱いです。
定期預金は満期前に解約すると、当初の金利より低い利率に切り替わります。
個人向け国債は発行から1年たつまで原則として換金できず、換金する際には一定の額(中途換金調整額)が差し引かれます。
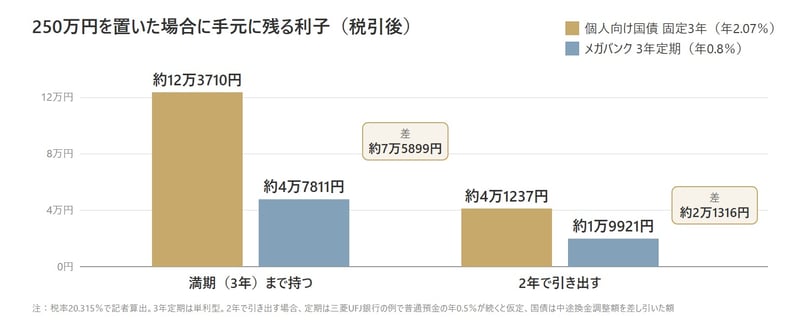
満期まで持つと、手取りの差は約7万5899円
まずは、250万円を3年間、満期まで持ち続けた場合です。
手取りは、利子の合計額に税率20.315%を掛けて税金を差し引いた目安です。
実際の手取りは、利払いのたびに税金を計算して端数を切り捨てるため、数円から数十円ずれることがあります。
メガバンクの3年定期は、単利型なら3年間の利息が税引前で6万円、手取りで約4万7811円です。
複利型を選んだ場合も、6カ月を1年の半分として計算した目安で税引前約6万603円、手取り約4万8291円と、単利型との差はわずかです。
これに対し固定3年では、3年間の利子が税引前で15万5250円、手取りで約12万3710円になります。
単利型の3年定期と比べると、手取りで約7万5899円多く受け取れる計算です。
満期まで持つことが前提であれば、利率の差がそのまま受け取る額の差となって表れます。
2年で引き出すことになっても、国債のほうが約2万円多く残る
続いて、2年たった時点で全額を引き出す場合です。
中途解約の利率を三菱UFJ銀行のスーパー定期の商品説明書で確かめると、2年以上3年未満で解約した3年定期には、預入日における2年ものの店頭金利の70%が付きます。
現在の2年ものは年0.65%なので、その70%は年0.455%です。
ただし、解約日の普通預金の金利を下回らないとされています。
11月2日以降の普通預金の金利は年0.5%で、この水準が続くとすれば、2年分の利息は税引前で2万5000円、手取りで約1万9921円です。
なお、3年定期(単利型)では1年目と2年目に中間の利払いがあり、このとき受け取った利息が解約時の利率で計算した利息を上回る分は、解約時に精算されます。受け取る利息は、精算後の額で比べています。
固定3年は、2年間で税引前10万3500円、手取り約8万2473円の利子を受け取ります。
換金するときには「直前2回分の各利子(税引前)相当額×0.79685」が差し引かれ、250万円分では約4万1236円になります。
これを差し引いた後、手元に残る利子は約4万1237円です。
2年で引き出す場合でも、手元に残る利子は固定3年のほうが約2万1316円多い計算になります。
差し引かれる額は利子の約1年分に当たりますが、それを上回るだけの利率差があるということです。
ただし、個人向け国債は発行から1年たつまでは原則として換金できない点に注意が必要です。
1年以内に引き出す可能性があるお金なら、定期預金のほうが対応しやすいでしょう。
また、解約の扱いは銀行や商品によって異なるため、ここで示した数字は三菱UFJ銀行の例にもとづく目安としてとらえてください。
250万円を置いた場合に手元に残る利子(税引後)
記者コメント
250万円を3年間置く今回の試算では、満期まで持った場合、固定3年(年2.07%)の手取りの利子はメガバンクの3年定期(年0.8%)より約7万5899円多くなりました。
途中換金で一定の額が差し引かれると聞くと、予定が早まったときには定期預金のほうが有利だと考える方もいるかもしれません。
しかし2年で引き出すケースでも、手元に残る利子は固定3年のほうが約2万1316円多いという結果でした。
定期は解約で金利が下がり、国債は換金で利子の約1年分が差し引かれますが、今回の条件では利率の差がそれを上回っています。
一方で、国債には発行から1年間は原則として換金できないという、定期預金にはない制約があります。
お金を置く前に、1年以内に使う見込みがないかを見極めておくことが大切です。
た、2年で引き出す場合の比較は、普通預金の金利が年0.5%のまま変わらないことを前提にした試算である点も押さえておきたいところです。
第197回債を購入する場合、募集の締め切りは10月30日です。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。