

この記事はここがポイント
- 500万円を10年置く場合の手取り利子は、変動10年国債が約81万円と10年定期貯金より約29万円多い試算
- メガバンクとゆうちょの10年定期はともに年1.25%で、10年間の手取り利息は約50万円から53万円前後の水準
- 変動10年は半年ごとに利率が見直され、発行後1年は原則として中途換金ができない点に注意
年末が近づくこの時期、手元にあるまとまったお金をこの先どこに置いておくか、じっくり考え直したいという方もいるのではないでしょうか。
10年という長い期間で置き場所を考えるとき、候補に挙がりやすいのが、銀行やゆうちょの10年定期と、国が発行する個人向け国債の「変動10年」です。
変動10年は、個人向け国債のなかでいちばん期間が長い満期10年の商品です。
同じ「10年」でも、メガバンクの定期預金、ゆうちょ銀行の定期貯金、個人向け国債の変動10年では、金利の付き方も、途中で引き出すときの扱いも異なります。
そこで本記事では、500万円を10年間置いた場合を例に、3つの置き場所で受け取る利子にどれだけの差が出るのかを比べていきます。
条件をそろえるため、期間はいずれも10年としています。
3つの置き場所の金利は、10年定期が年1.25%、変動10年が年2.05%
まず、比べる3つの金利を確認しておきましょう。
10年もののスーパー定期の金利は、三菱UFJ・三井住友・みずほの3行がそろって年1.25%となっています(2026年10月20日時点)。
利息の付け方は2種類から選べます。元金だけに利息が付く単利型と、半年ごとの利息を元金に足し、その合計にまた利息が付いていく複利型です。
ゆうちょ銀行の定期貯金も、10年ものは年1.25%です。金利一覧には、元金100万円を半年複利で計算した税引前の年平均利回りが年1.328%と示されています。複利で増える分を1年あたりにならした数字で、表示上の金利より少し高くなります。
個人向け国債の変動10年は、10月募集分(第199回債)のはじめの半年の利率が年2.05%です。
その後は半年ごとに利率が見直され、受け取る利子は10年国債の金利の動きに合わせて変わります。今月の募集は10月30日が締め切りです。
500万円を10年置くと、定期の手取りは約50万円前後
500万円を10年間置いた場合に受け取る利子を、まず定期預金・定期貯金で計算します。
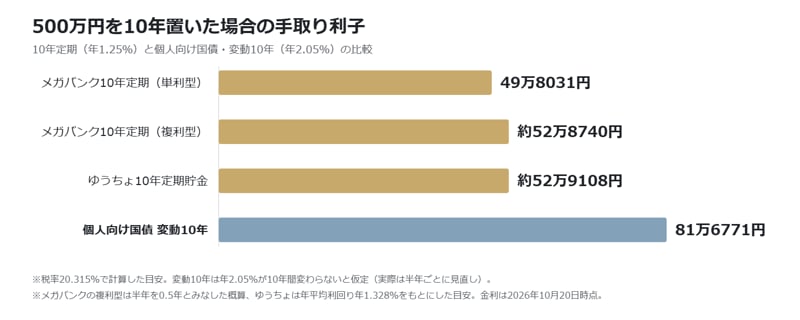
メガバンクの10年定期を単利型で預けた場合、10年間の利息は税引前で62万5000円、手取りで49万8031円です。
複利型を選んだ場合は、半年を0.5年とみなした概算で税引前約66万3538円、手取り約52万8740円となります。
ゆうちょの10年定期貯金は、年平均利回り年1.328%をもとにした目安で、税引前約66万4000円、手取り約52万9108円です。
メガバンクの複利型とほぼ同じ水準といえます。
金利がそろっているため、メガバンクとゆうちょのどちらに預けても、10年間の利息に大きな差はありません。
違いが出るのは、利息の付け方を単利型にするか複利型にするかという部分です。
変動10年なら手取り81万6771円、定期との差は約29万円
では、個人向け国債の変動10年に500万円を置いた場合はどうでしょうか。
年2.05%が10年間変わらなかったと仮定すると、10年間の利子は税引前で102万5000円、手取りで81万6771円です。
ゆうちょの10年定期貯金との差は手取りで約28万7663円、メガバンクの10年定期(単利型)との差は約31万8740円になります。
もっとも、これは利率が10年間据え置かれた場合の数字です。変動10年は半年ごとの見直しによって、受け取る利子が増えることも減ることもあります。
一方、10年定期は預けた時点の金利が満期まで続きます。
今後金利が下がれば差は縮まり、上がれば差は広がる関係にあります。
なお、税金は10年分の利子の合計に一度にかけて計算した編集部の目安です。実際の手取りとは端数が少しずれることがあります。
500万円を10年置いた場合の手取り利子
途中で引き出す可能性と、預ける時期も考えたい
10年もあれば、思わぬ出費で途中でお金を引き出したくなることもあるでしょう。
定期預金・定期貯金は満期前でも払い戻せますが、当初の金利より低い利率が適用されます。
国債のほうは、発行後1年を過ぎるまで原則として換金の手続きができません。
換金できるようになった後も、直前2回分の各利子(税引前)相当額×0.79685が差し引かれる点に注意が必要です。
また、三井住友銀行とみずほ銀行は定期預金の金利の引き上げを、ゆうちょ銀行も定期性の貯金の金利の引き上げを予定していると公表しています。
預ける時期によって、10年間で受け取る利息は変わる可能性があります。
どこに置くかは、金利の差だけで決めるものではありません。10年間手を付けずにいられるかどうか、途中で必要になったときに使いやすいかどうかもあわせて考えることが大切です。
記者コメント
500万円を10年間置く場合、メガバンクとゆうちょの10年定期はどちらも年1.25%で、手取りの利息は50万円前後にとどまります。
個人向け国債の変動10年(年2.05%)は、利率が変わらなければ手取り81万6771円となり、10年定期貯金より約29万円多い計算です。
試算してみて目立ったのは、メガバンクとゆうちょの間にはほとんど差がなく、差がつくのは、定期か国債かという置き場所の種類を変えたときだという点です。
同じ定期のなかで預け先を変えるより、置き場所の種類を変えるほうが、10年後の手取りの差は大きくなります。
ただし、約29万円という差は、年2.05%が10年間続いた場合の数字です。
変動10年の利率は半年ごとに見直されるため、実際の差は今後の金利の動きで縮むことも広がることもあります。
発行後1年は換金できないなど、定期とは使い勝手も違います。
まずは、このお金を10年間使わずにいられるかを見極めたうえで、置き場所を選ぶとよいでしょう。
10月募集分の変動10年を検討するなら、申し込みの期限は10月30日です。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。