

この記事はここがポイント
- 100万円投資時の5年間の手取り利息は楽天債が約17万4,120円で個人向け国債と約7万8,890円の差
- 楽天グループ第26回無担保社債の利率は年4.370%、個人向け国債固定5年の利率は2.39%
- 楽天債は高利回りな一方、格付けA-の信用リスクや時価売却に伴う元本割れリスクにも留意
16日、楽天グループ<4755>は第26回無担保社債(社債間限定同順位特約付)の利率を年4.370%に決定しました。
発行額は3,600億円で、申込期間は10月19日から28日までです。
一方、10月募集分の個人向け国債は、固定5年の利率が2.39%となっており、募集期間は10月30日まで。
どちらも同じ時期に申し込める商品です。
利率だけを見れば楽天債が倍近い水準ですが、実際に受け取れる利息はいくらになり、どのような違いがあるのでしょうか。
本記事では、100万円を投資した場合の手取り利息を試算し、両者の違いを見ていきます。
楽天グループ第26回無担保社債の発行要項
- 銘柄:楽天グループ株式会社第26回無担保社債(社債間限定同順位特約付)
- 利率:年4.370%
- 発行額:3,600億円
- 期間:5年6カ月
- 申込期間:2026年10月19日~10月28日
- 払込期日:2026年10月29日
- 償還期限:2032年4月28日
- 利払日:毎年4月29日・10月29日(初回は2027年4月29日)
- 購入単位:100万円
- 発行価格:額面100円につき100円
- 格付け:A-(JCR)
- 引受会社(引受額):大和証券(1,550億円)
- 引受会社(引受額):楽天証券(600億円)
- 引受会社(引受額):みずほ証券(600億円)
- 引受会社(引受額):三菱UFJモルガン・スタンレー証券(400億円)
- 引受会社(引受額):SMBC日興証券(300億円)
- 引受会社(引受額):野村証券(150億円)
楽天グループが前回発行した第25回無担保社債(2025年8月発行)は、期間3年で利率2.336%でした。
今回は期間が5年6カ月と長くなったため単純な比較はできませんが、利率は4%台に乗せています。
なお、今回も利息とは別に、購入した個人には楽天グループから「楽天モバイル」回線を1年間無料で使えるSIM(データ通信30GB/月)がプレゼントされる予定です。本記事の手取り利息の試算には、この特典は含めていません。
調達資金は、2027年2月満期米ドル建無担保社債と第9回無担保社債の償還資金に充てるほか、残りはフィンテック事業再編の準備行為に伴う株式の取得により減少した手元資金に充当する予定と開示されています。
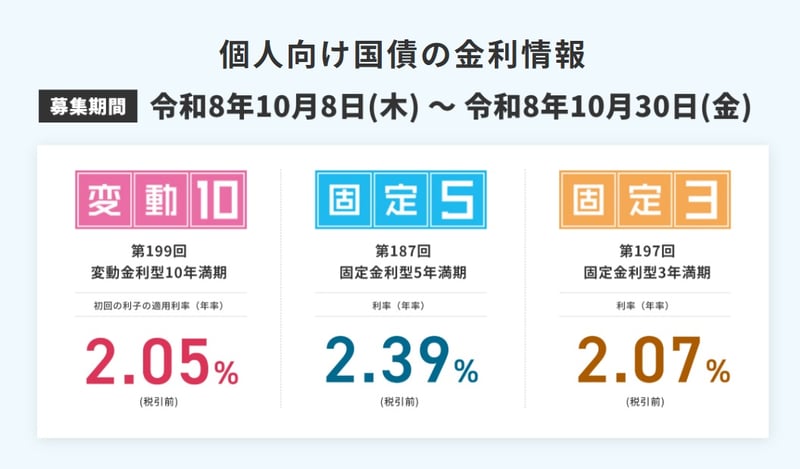
10月募集の個人向け国債の利率
- 変動10年(第199回):2.05%(初回利率)
- 固定5年(第187回):2.39%
- 固定3年(第197回):2.07%
- 募集期間:2026年10月8日~10月30日
- 発行日:2026年11月16日
- 購入単位:1万円
10月募集の個人向け国債の金利一覧
そもそも「社債」と「個人向け国債」は何が違う?
社債は企業がお金を借りるために発行する債券で、個人向け国債は国が個人向けに発行する債券です。
どちらも満期まで持てば額面金額が戻り、半年ごとに利息を受け取れる点は共通しています。
違いは、お金を借りる相手の「返済の確実さ」と「途中で手放すときのルール」です。
個人向け国債は国が元本と利子の支払いを行い、発行から1年経てば国が額面で買い取ってくれる中途換金の仕組みがあります(直前2回分の利子相当額が差し引かれます)。
一方、社債は途中で手放す場合、市場で時価で売却することになります。
金利が上がっていたり、金利が下がっていてもさらに新発債が大量供給されて需給が緩んでいたりすれば価格は下がり、買ったときより安くしか売れないこともあります。
いわば、国債は「いつでも定価で引き取ってもらえる」、社債は「中古市場の相場で売る」イメージです。
社債の利率が国債より高いのは、こうした発行体の信用リスクや換金のしにくさを引き受けることへの対価といえます。
100万円を投資した場合の手取り利息は?
楽天債と個人向け国債(固定5年)に、それぞれ100万円を投資した場合の税引後の手取り利息を試算します。
【前提条件】
- 税率は20.315%(所得税15.315%〈復興特別所得税を含む〉・住民税5%)
- 利払いごとに税額の1円未満を切り捨てて計算
- 商品とも満期まで保有し、利率は購入時の水準で固定
【半年ごとの利息】
- 楽天債:税引前2万1,850円/税引後1万7,412円
- 個人向け国債(固定5年):税引前1万1,950円/税引後9,523円
【1年あたりの手取り利息】
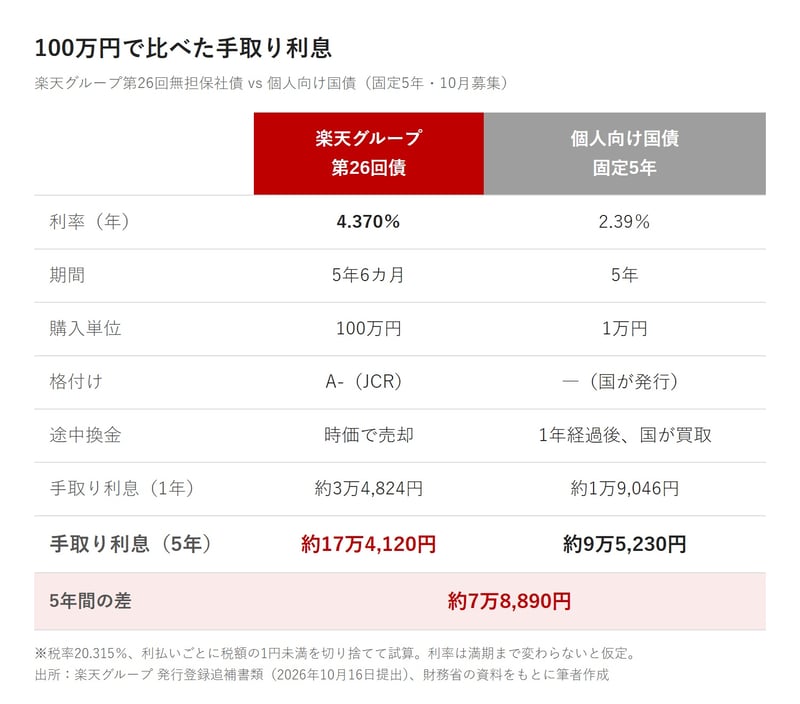
- 楽天債:約3万4,824円
- 個人向け国債(固定5年):約1万9,046円
- 差:約1万5,778円
【5年間(10回の利払い)の手取り利息】
- 楽天債:約17万4,120円
- 個人向け国債(固定5年):約9万5,230円
- 差:約7万8,890円
楽天債は期間が5年6カ月のため、満期までの利払いは11回です。
満期まで保有した場合の手取り利息の合計は約19万1,532円となります。
ただし最終回の利息は日割りで計算されるため、実際の受取額はこれよりわずかに少なくなります。
5年間で比べると、楽天債の手取り利息は個人向け国債のおよそ1.8倍。
同じ100万円でも、受け取る利息には8万円近い差がつく計算です。
※本試算は購入時の利率が満期まで変わらないことを前提とした仮定計算で、将来の金利動向を予測するものではありません。実際の受取額は端数処理などにより異なる場合があります。
100万円で比べた手取り利息
楽天債を検討する際の注意点
信用リスク
楽天債の格付けはJCRでA-です。国が元利払いを行う個人向け国債と異なり、発行体の財務状況が悪化すれば、利息や元本の支払いが滞る可能性がある点に注意が必要です。本社債には担保・保証は付いていません。
価格変動リスク・流動性リスク
満期まで持てば額面金額が戻りますが、途中で売却する場合は時価になります。金利の上昇(価格の下落)トレンドが続けば、売却時に元本割れとなることもあります。個人向け国債のように、額面で中途換金できる仕組みはありません。
購入単位
楽天債の購入単位は100万円で、個人向け国債の1万円と比べるとハードルは高めです。期間も5年6カ月と、固定5年より半年長くなります。まとまった資金を5年半動かさずに置いておける人向けの商品といえるでしょう。
社債間限定同順位特約
楽天債には「社債間限定同順位特約」が付いています。一言で言えば、楽天グループがほかの国内社債に担保を付ける場合、この社債にも同じ順位の担保を付けるという約束です。特定の社債だけが優遇されないようにする特約で、元本の保証ではない点に注意が必要です。
税金・NISA
社債の利息も個人向け国債の利子も、20.315%の税金が差し引かれます。どちらもNISAの対象外です。
記者コメント:社債は中途売却しにくい点に要注意

楽天グループの第26回無担保社債は、利率4.370%と個人向け国債(固定5年)の2.39%を大きく上回り、100万円を5年間運用した場合の手取り利息の差は約7万8,890円になります。
一方で、この差は信用リスクや途中換金のしにくさを引き受ける対価でもあります。
株式のように個人が直接売り買いできる市場がないため、手放すには証券会社による評価額で引き取ってもらうよりほかに手立てがありません。
元本の安全性と換金のしやすさを優先するなら個人向け国債、満期まで保有する前提でより高い利息を求めるなら社債、と目的に合わせて選ぶことが大切です。
楽天債の申込期間は10月28日まで、10月募集分の個人向け国債は10月30日までです。
11月募集分の個人向け国債は11月9日~30日に募集される予定です。
購入を検討する場合は、目論見書や販売する証券会社の説明書面を確認してください。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。


フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。