


高原 祥子
この記事はここがポイント
- 三井住友ファイナンス&リースが年2.450%~3.450%の個人向け5年債を準備、条件決定は10月23日の予定
- 前回債1.558%を下限でも0.892%上回り、個人向け国債固定5年の2.39%も超える利回り水準
- 購入単位は100万円で、100万円購入時の税引後利息は年1万9,522円~2万7,491円の試算
三井住友ファイナンス&リースが個人向けの5年債(第58回無担保社債)を準備しています。
13日、訂正発行登録書を関東財務局に提出しました。
仮条件は年2.450%~3.450%。
条件決定日は10月23日で、申込期間は10月26日から11月4日までの予定です。
同社が前回、個人向けに販売した第51回債(2025年9月発行、5年)の利率は1.558%でした。
今回は仮条件の下限でも、前回債を0.892%上回ります。
同じノンバンクセクターでは、8月に三菱HCキャピタル<8593>、7月にクレディセゾン<8253>が、いずれも5年の個人向け社債の条件を決めています。
本記事では、三井住友ファイナンス&リース債の仮条件を、先行した2銘柄の条件と並べて見ていきます。
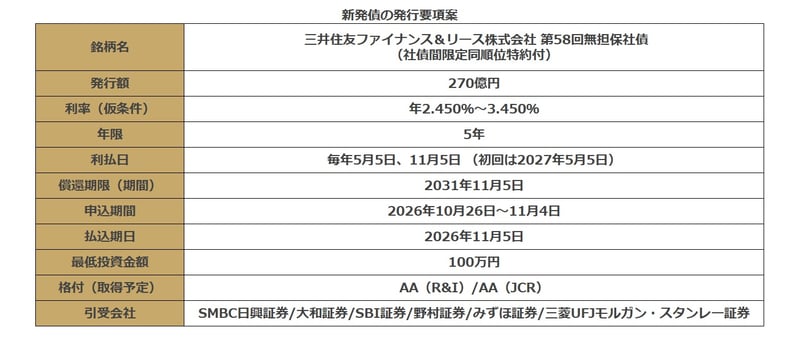
三井住友ファイナンス&リース債の発行要項案
- 銘柄名: 三井住友ファイナンス&リース株式会社 第58回無担保社債(社債間限定同順位特約付)
- 発行総額:270億円
- 年限:5年
- 仮条件:年2.450%~3.450%
- 各社債の金額:100万円
- 発行価格:額面100円につき100円
- 利払日:毎年5月5日、11月5日 (初回は2027年5月5日)
- 条件決定日:2026年10月23日
- 申込期間:2026年10月26日~11月4日
- 払込期日:2026年11月5日
- 償還期限:2031年11月5日
- 格付け(取得予定):AA(R&I)/AA(JCR)
- 財務上の特約:担保提供制限、担付切換条項
- 引受会社: SMBC日興証券/大和証券/SBI証券/野村証券/みずほ証券/三菱UFJモルガン・スタンレー証券
三井住友ファイナンス&リース債の発行要項案
三井住友ファイナンス&リースは、三井住友フィナンシャルグループと住友商事が50%ずつ出資する会社です。
事業内容は、ホールセール事業、グローバルビジネス事業、地球環境事業、不動産事業、投融資事業です。
前回、個人向けに販売された第51回債は発行額150億円で、今回の第58回債は270億円と、120億円増額されています。
そもそも「仮条件」とは?
仮条件とは、社債の利率を最終決定する前に示される「このくらいの範囲で決まりそうです」という目安の幅のことです。
いわば「値札をつける前の見積もり」で、引受証券会社が投資家の需要を探ったうえで、条件決定日(今回は10月23日)に1つの利率へ絞り込みます。
今回のレンジは2.450%から3.450%で、幅は1.000%あります。
現時点で上限・下限のどちらに近づくかを決めつけることはできず、10月23日の条件決定を待つ必要があります。
先行した三菱HCキャピタル債・クレディセゾン債との比較
比較対象には、同じノンバンクセクターで、同じ5年物かつ格付けが近い個人向け社債をピックアップしました。
三菱HCキャピタル<8593> 第31回無担保社債 (2026年8月28日条件決定)
- 仮条件:年2.200%~3.000%
- 利率:年2.642%
- 発行総額:220億円
- 償還日:2031年9月10日
- 購入単位:100万円以上100万円単位
- 格付け:AA(R&I)/AA(JCR)
クレディセゾン<8253> 第121回無担保社債 (2026年7月17日条件決定)
- 利率:年2.448%
- 発行総額:100億円
- 償還日:2031年7月31日
- 購入単位:10万円以上10万円単位
- 格付け:A+(R&I)/AA-(JCR)
まず格付けを比べると、三井住友ファイナンス&リース債はR&I・JCRともにAA(取得予定)で、三菱HCキャピタル債と同じ水準です。
クレディセゾン債(A+/AA-)と比べると、R&Iで2ノッチ、JCRで1ノッチ高い格付けになります。
次に利率です。
三菱HCキャピタル債の確定利率2.642%は、今回の仮条件レンジ(2.450%~3.450%)の中に収まっています。
下限の2.450%は三菱HCキャピタル債より0.192%低く、上限の3.450%は0.808%高い水準です。
仮条件どうしで比べると、三井住友ファイナンス&リース債のレンジは、三菱HCキャピタル債(2.200%~3.000%)から下限で+0.250%、上限で+0.450%高く設定されています。
レンジの幅も0.800%から1.000%へ広がりました。
なお、三菱HCキャピタル債の条件決定後、日本銀行は9月18日の金融政策決定会合で政策金利の引き上げを決め、無担保コールレート(オーバーナイト物)を1.25%程度で推移するよう促す方針に変更しています(9月24日から適用)。
財務省が公表している5年国債の金利も、三菱HCキャピタル債の条件決定のころ(8月27日・28日)は2.2%前後でしたが、三井住友ファイナンス&リース債の仮条件が示された10月13日には2.3%台後半となっています。
一方、仮条件の下限2.450%は、格付けで下回るクレディセゾン債の確定利率2.448%とほぼ同じ水準です。
購入単位は、三井住友ファイナンス&リース債と三菱HCキャピタル債がともに100万円単位で、10万円単位のクレディセゾン債の10倍です。
AA格の2銘柄は、まとまった資金を5年間預けることが前提の、やや中級者向けの商品といえるでしょう。
個人向け国債「固定5年」との距離は?
同じ5年の商品として、なじみのある個人向け国債とも比べてみましょう。
10月募集の個人向け国債「固定5年」(第187回債)の利率は年2.39%で、募集期間は10月8日~30日です。
三井住友ファイナンス&リース債の申込期間(10月26日~11月4日)と、一部の日程が重なります。
三井住友ファイナンス&リース債の仮条件と比べると、下限の2.450%でも+0.06%、上限の3.450%なら+1.06%、個人向け国債を上回ります。
三菱HCキャピタル債が条件を決めた8月28日は、8月募集の「固定5年」(第185回債、募集期間8月6日~31日)の期間中でした。
その利率は年2.06%で、10月募集分の2.39%はここから+0.33%上がっています。
8月の時点で比べると、三菱HCキャピタル債の2.642%は個人向け国債を+0.582%上回っていました。
ただし、両者は商品の性格が異なります。
個人向け国債は1万円から購入でき、発行から1年が過ぎれば、国が額面で買い取る中途換金の仕組みがあります(直前2回分の利子相当額は差し引かれます)。
一方、社債の購入単位は100万円で、途中で売るときは市場価格での売却になるため、元本割れの可能性があります。
社債の利率が国債を上回るのは、こうした発行体の信用リスクや換金のしにくさを引き受ける対価と考えることができます。
100万円を購入した場合の利息は?
仮条件の下限と上限で、100万円を購入した場合の1年間の利息を計算すると、以下のとおりです(税率20.315%、円未満切り捨て)。
- 下限2.450%の場合: 税引前2万4,500円/税引後1万9,522円
- 上限3.450%の場合: 税引前3万4,500円/税引後2万7,491円
同じ100万円でも、条件決定の結果次第で、税引後の利息に年8,000円近い差が出ます。
リスクと注意点をチェック
社債のもつリスクと注意点についても点検していきましょう。
信用リスク
AA(予定)は高い格付けですが、社債である以上、発行体の経営状況が悪化すれば、利払いや償還が予定どおり行われないおそれはゼロではありません。
価格変動リスク
満期の2031年11月5日まで持てば額面で償還されるのが原則ですが、途中で売却する場合は市場価格での取引になり、金利が上がっていれば購入価格を下回る可能性がある点に注意が必要です。
流動性リスク
個人向け社債は、売りたいときに希望の価格ですぐ買い手が見つかるとは限りません。
金利変動リスク
固定利率のため、発行後に市場金利がさらに上がった場合、相対的な魅力は目減りします。
税金・NISA
利息には20.315%(復興特別所得税を含む)が源泉徴収されます。
個人向け社債はNISAの対象外です。
為替リスクはなし
円建ての社債のため、為替変動の影響は受けません。
記者コメント
三井住友ファイナンス&リースの第58回債は、AA格を取得する予定の5年債で、仮条件は年2.450%~3.450%と、1.000%の幅で示されました。
格付けが同じ三菱HCキャピタル債の2.642%をレンジの中に含み、下限はクレディセゾン債の2.448%とほぼ同水準です。先行2銘柄と照らし合わせると、整合性の取れたレンジ設定といえそうです。
同じ時期に募集している個人向け国債「固定5年」の2.39%と比べても、仮条件の下限で+0.06%と、国債を上回る水準からのスタートです。
前回の第51回債1.558%と比べると、下限でも0.892%高く、同じ発行体の5年債でも1年あまりで利率の水準が大きく変わったことがわかります。
一方で、購入単位は100万円と大きく、初心者にはやや手を出しにくい設計です。
最終的な利率は10月23日に決まります。申込みを検討する場合は、確定利率と、目論見書に記載された正式な発行要項を確認してください。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。


LIMO&ファイナンス編集部記者
フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。