


この記事はここがポイント
- 10月共同債は利率3.314%に上昇、対国債スプレッドは20.0bpで据え置き
- 利率上昇は国債金利の上昇が要因、共同債発行条件の悪化ではない
- 個別地方債もスプレッドは20.0bpで横並び、利率差は償還日などの条件違い
8日、10月の共同発行市場公募地方債の発行条件が決まりました。
表面利率は3.314%、発行価格は100円です。
発行額は710億円、期間は10年で、発行予定日は10月23日です。
9月債の3.212%から利率は上がった一方、国債への上乗せ幅を示す対国債スプレッドは20.0bpで据え置きとなっています。
本記事では、10月債の発行条件を確認したうえで、同じ時期に条件が決まった個別の地方債や個人向け国債と比べながら、利率の動きをどう読めばよいかを見ていきます。
令和8年10月債(第283回共同発行市場公募地方債)の発行条件
- 銘柄:第283回共同発行市場公募地方債
- 条件決定日:2026年10月8日
- 表面利率:3.314%
- 発行価格:100円00銭
- 応募者利回り:3.314%(複利3.314%)
- 対国債スプレッド(カーブ比):20.0bp
- 発行予定日:2026年10月23日
- 償還予定日:2036年10月24日
- 発行額:710億円
- 期間:10年
今回、10月債で資金を調達するのは北海道、神奈川県、大阪府、兵庫県(各100億円)、愛知県、鹿児島県(各50億円)、新潟県、静岡市、京都市(各40億円)、福島県、茨城県、仙台市(各30億円)の12団体です。
そもそも「共同発行市場公募地方債」とは?
共同発行市場公募地方債(共同債)とは、複数の都道府県・政令指定都市が共同で発行する地方債のことです。
いわば、参加する自治体が「チームを組んで1本の債券を出す」仕組みで、参加団体は債券全体について連帯して債務を負います。
1つの自治体だけで発行するよりも発行の規模を確保しやすく、市場からの資金調達を安定させやすいという利点があります。
投資家から見ると、毎月10年債が発行されるため、「10年間、利率を固定して運用したい」というニーズに合わせて購入のタイミングを選びやすい商品といえるでしょう。
9月債から+0.102%、それでもスプレッドは「横ばい」
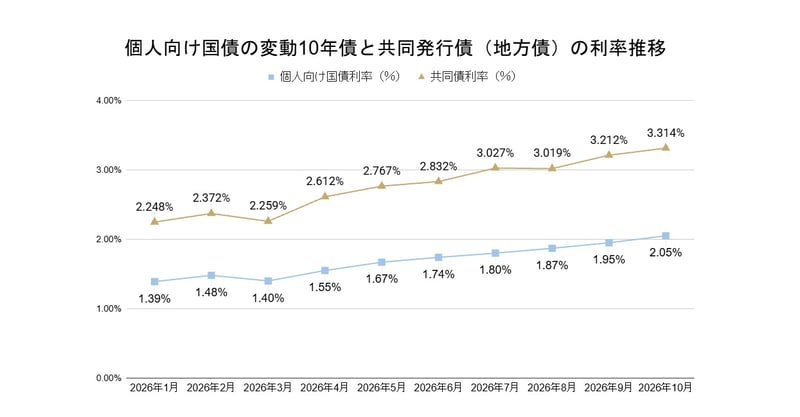
前回の9月債(第282回)の表面利率は3.212%でした。10月債は3.314%となり、+0.102%上昇しています。
ただ、注目したいのは対国債スプレッド(カーブ比)が20.0bpで、9月債と変わっていない点です。
スプレッドは7月債で18.0bpから20.0bpに広がって以降、4カ月連続で20.0bpとなっています。
地方債の利率は、条件決定時点の国債金利に上乗せ幅(スプレッド)を加えて決まります。
一言で言えば「国債金利+上乗せ幅」です。
上乗せ幅が同じまま利率が上がったということは、ベースとなる国債金利の水準が9月債の条件決定時点より高かったということであり、共同債の発行条件そのものが悪化したわけではありません。
10月7日決定の個別地方債に並ぶ+20bp
共同債の前日、10月7日には、都道府県・政令指定都市が単独で発行する個別地方債の10年債が条件決定しています。
- 埼玉県:3.305%(対国債スプレッド〈カーブ比〉20.0bp、償還日2036年10月22日)
- 千葉県:3.301%(同20.0bp、2036年10月24日)
- 札幌市:3.295%(同20.0bp、2036年9月19日)
- 千葉市:3.291%(同20.0bp、2036年9月19日)
いずれもスプレッドは20.0bpで横並びです。
それでも同じ10月7日の決定で利率が3.291~3.305%と分かれているのは、償還日が銘柄ごとに少しずつ違い(札幌市・千葉市は2036年9月、埼玉県・千葉県は同年10月)、上乗せの土台になる国債金利をどの時点の水準で取るかも銘柄によって異なるためです。
共同債(10月8日決定・3.314%)も同じで、償還日が同じ2036年10月24日の千葉県債より利率は0.013%高いものの、スプレッドは20.0bpで変わりません。
0.01%前後の利率差は、こうした細かな条件の違いから生じるもので、自治体ごとの信用力の差を示すものではありません。
スプレッドが同じであれば、実質的には同一条件で発行されていると考えてよいでしょう。
なお、10月9日には北海道、岩手県、山梨県、愛知県、熊本県、相模原市、福岡市が10年債の条件決定を予定しています。
どの銘柄の利率が高くなるかを前もって予測するのは難しいため、条件が決まった後に、口座を持つ証券会社で個人向けに販売されている銘柄の利率を見比べるのが現実的な選び方です。
個人向け国債(変動10年)は「2.05%」に
10月募集分の個人向け国債・変動10年(第199回)は、初回の適用利率(税引前)が2.05%に決まりました。
9月募集分(第198回)の1.95%から+0.10%です。
共同債との差は、9月時点の1.262%(3.212%−1.95%)に対し、10月は1.264%(3.314%−2.05%)と、ほぼ同じ幅にとどまりました。
もっとも、両者は利率の性質が異なります。
共同債は10年間の利率が3.314%で固定される一方、変動10年は半年ごとに利率が見直されます。足元の利率の差だけで単純に比べられない点には注意が必要です。
個人向け国債の変動10年債と共同発行債(地方債)の利率推移
リスク・注意点
信用リスク:地方債は、参加自治体が財政破綻に近い状態に陥らない限り償還が滞る可能性は低いとされていますが、ゼロではありません
価格変動リスク:満期まで保有すれば額面で償還されますが、途中で売却する場合は市場価格次第です。金利が上がると債券価格は下がるため、購入時より値下がりしていれば元本割れする可能性があります。時価評価を気にする機関投資家と違い、満期まで持つ前提の個人投資家であれば、途中の値動きはさほど気にしなくてよいでしょう
流動性リスク:地方債はもともと機関投資家向けが中心の商品です。個人が途中で売りたいときに、希望する価格で買い手が見つかりにくい場合がある点に注意が必要です
金利上昇局面での機会損失:利率は10年間固定されるため、購入後に金利がさらに上がっても受け取る利息は増えません
購入を検討する際に
地方債は、個人向け国債のように取扱金融機関で毎月必ず買える商品ではありません。
発行額の一部が証券会社を通じて個人向けに販売される形のため、取扱いの有無や販売枠は証券会社ごとに異なります。
10月債についても、口座を持つ証券会社のサイトで募集の有無と申込期間を確認しておきましょう。
また、地方債はNISAの非課税枠の対象外です。利子や償還差益には20.315%(復興特別所得税を含む)の税金がかかる点も見落とされがちなので、税引後の手取りで考えることが大切です。
記者コメント

10月の共同発行市場公募地方債は、表面利率が3.314%と9月債から+0.102%上昇しました。
7日に条件決定した個別地方債の10年債も3.2%台後半~3.3%台に乗せており、10年物の地方債は3.3%前後が目安となっています。
一方で、スプレッドは9月債に続き20.0bpの横ばいでした。国債金利が一段と上がるなかでも上乗せ幅は縮まっておらず、地方債市場の需給が大きく引き締まっている状況ではないことがうかがえます。
11月債は11月10日に条件決定の予定です。
国債金利の動きとあわせて、スプレッドが20.0bpを維持するのかにも注目したいところです。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。


フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。