


この記事はここがポイント
- 個人向け国債10月債の利率は固定5年2.39%など、全3年限で2%超。
- 9月債より全商品利率が上昇、固定5年は0.15%、固定3年は0.11%増。
- 固定型と変動型は利率見直し頻度が異なり、1年換金不可、NISA対象外。
7日、財務省は個人向け国債の10月募集分(11月16日発行)の発行条件を発表しました。
「固定5年」第187回債の利率は年2.39%、「固定3年」第197回債は年2.07%、「変動10年」第199回債の初回の適用利率は年2.05%です。
募集期間は10月8日から10月30日までとなります。
本記事では、決まった利率を9月募集分と比べながら、3商品の違いや購入前に知っておきたい注意点を見ていきます。
3年限すべてが2%超え、固定5年は2.39%に
まずは10月募集分の発行条件を整理します。
個人向け国債 10月募集分の発行条件(2026年10月7日財務省発表)
【固定5年(第187回債):年2.39%(税引後1.9044715%)】
- 9月債2.24%から+0.15%
- 償還期限2031年11月15日
【固定3年(第197回債):年2.07%(税引後1.6494795%)】
- 9月債1.96%から+0.11%
- 償還期限2029年11月15日
【変動10年(第199回債):初回年2.05%(税引後1.6335425%)】
- 9月債1.95%から+0.10%
- 償還期限2036年11月15日
3年限共通の発行要項
- 募集期間:2026年10月8日~10月30日
- 発行日:2026年11月16日
- 利払日:毎年5月15日と11月15日(年2回)
- 購入単位:最低1万円から1万円単位(額面100円につき100円)
- 取扱機関:証券会社・銀行等872機関
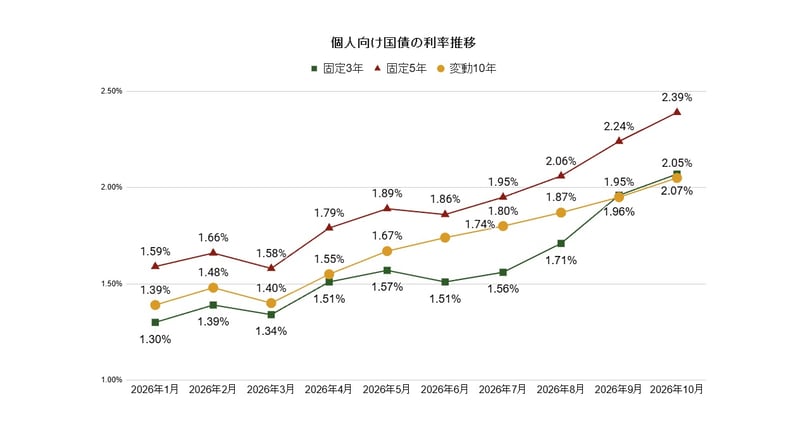
8月募集分と比べると、固定5年は2.06%から2.39%へ、固定3年は1.71%から2.07%へと、2カ月でそれぞれ+0.33%、+0.36%上昇しました。
9月債では固定3年(1.96%)と変動10年(初回1.95%)が2%を下回っていましたが、10月債では両者とも2%台に乗り、3年限すべてで利率が2%を超えました。
個人向け国債の利率推移
利率は「基準金利」で決まる仕組み
そもそも個人向け国債の利率は、市場の金利(基準金利)をもとに、商品ごとに決まった算式で機械的に算出されます。
- 固定5年:基準金利-0.05%(今回の基準金利は2.44%、9月は2.29%)
- 固定3年:基準金利-0.03%(今回の基準金利は2.10%、9月は1.99%)
- 変動10年:基準金利×0.66(今回の基準金利は3.10%、9月は2.96%)
固定5年・固定3年の基準金利は、条件発表の前営業日にあたる10月6日の市場実勢利回りをもとに計算した、それぞれ期間5年・3年の固定利付国債の想定利回りです。
変動10年の初回の基準金利は、10月6日に行われた10年固定利付国債の入札結果から算出された金利です。今回は3商品とも基準金利が9月を上回ったため、利率もそろって上昇しました。
なお、3商品とも利率には年0.05%の下限が設けられています。
固定と変動、どこが違う?
3商品を利率の高い順に並べると、固定5年(2.39%)、固定3年(2.07%)、変動10年(初回2.05%)となります。
今回は固定3年が変動10年の初回利率をわずかに上回りました。
ただし、両者は性格がまったく異なります。
固定5年・固定3年は、購入時の利率が満期まで変わりません。
一方、変動10年は半年ごとに適用利率が見直されるため、今後の基準金利次第で利払いが増えることもあれば、減ることもあります。
いわば「今の利率を確定させる」のが固定型、「今後の金利の動きに合わせて受け取る利子が変わる」のが変動型です。
変動10年の次の見直しで使われる基準金利は、2027年4月に決まります。
仮に100万円を購入し、税引後の利子を計算すると次のようになります(税率20.315%、記者算出、端数処理により実際の受取額とは若干異なる場合があります)。
- 固定5年:年間約1万9,044円、5年間で約9万5,223円
- 固定3年:年間約1万6,494円、3年間で約4万9,484円
- 変動10年:初回利率が続くと仮定した場合、年間約1万6,335円(実際は半年ごとに変動)
購入前に押さえたい注意点
- 中途換金のコスト:発行から1年経過すれば中途換金できますが、直前2回分の利子(税引前)×0.79685が差し引かれます。固定5年を100万円購入した場合、差し引かれるのは約1万9,045円で、税引後の利子のおよそ1年分に相当する点に注意が必要です
- 発行後1年間は原則換金できない:保有者が亡くなった場合や大規模な自然災害で被害を受けた場合を除き、発行から1年間は中途換金できません
- 固定型の機会損失:固定5年・固定3年は満期まで利率が変わらないため、購入後に金利がさらに上がっても、その恩恵は受けられません
- 税金とNISA:利子には20.315%が課税されます。個人向け国債はNISAの対象外です
一方で、個人向け国債は額面100円につき100円で償還され、元本部分の価格は変動しません。
中途換金時も額面で換金されるため、市場で売却する一般の債券のように価格下落で元本割れする心配はありません。
9月募集分は固定5年に5,293億円の応募
財務省が6日に発表した9月募集分の応募額は、固定5年(第186回債)が5,293億円、変動10年(第198回債)が3,456億円、固定3年(第196回債)が1,503億円で、合計1兆252億円でした。
3商品のなかでは固定5年への応募が最も多くなっています。
記者コメント

今回の10月債は、日銀が9月の金融政策決定会合で、短期金利(無担保コールレート・オーバーナイト物)の誘導目標を「1.0%程度」から「1.25%程度」へ追加で引き上げてから、初めて条件が決まった個人向け国債です。
3年限すべてで利率が2%を超えました。
長期金利に目を向けると、変動10年の基準金利となる10年国債入札の利回り(複利)は、8月債の2.83%から9月債の2.96%、10月債の3.10%へと上昇し、3%台に乗りました。
固定5年・固定3年の基準金利も9月から上がっており、個人向け国債の利率は3年限そろって押し上げられた形です。
もっとも、6日に実施された10年国債の入札は順調な結果となり、足元の債券市場は堅調に推移しています。
応募額(7兆4,011億円)は募入決定額(1兆9,661億円)の約3.76倍と、9月1日の入札の約3.29倍を上回りました。
平均落札価格と最低落札価格の差(テール)も2銭と、9月の12銭から縮まっています。
固定型と変動型のどちらを選ぶかは、資金を使う予定の時期や、利率を確定させたいかどうかによって変わります。
募集期間は10月30日までです。
購入を検討する場合は、取扱金融機関によって取り扱う商品や受付期間が異なることがあるため、利用する金融機関の案内を確認しておきましょう。
なお、11月募集分の利率は11月6日に発表される予定です。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。


フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。