

この記事はここがポイント
- フジクラは2027年3月期1Q営業利益の9割超を情報通信事業が占め、データセンタ投資に依存
- フジクラは2027年3月期通期営業利益予想を前期比2倍超の4,320億円へ上方修正、データセンタ需要に強い手応え
- 株価は半年で2倍超、翌月3割強下落など、データセンタ投資の先行き期待に敏感な変動
電線メーカーと聞けば、景気や銅の値段に業績が揺さぶられる地味な素材株を思い浮かべる人が多いのではないだろうか。
ところがフジクラ<5803>の稼ぎ方は、そのイメージからかなり離れてきている。
株価も昨秋から、月末ごとに1,000円単位で上下する場面が続いた。
何がこの振れ幅を生んでいるのか。事業ごとの利益に分けて確かめてみたい。
※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
半年で2倍超、翌月に3割強の下げ。往復の大きい株価
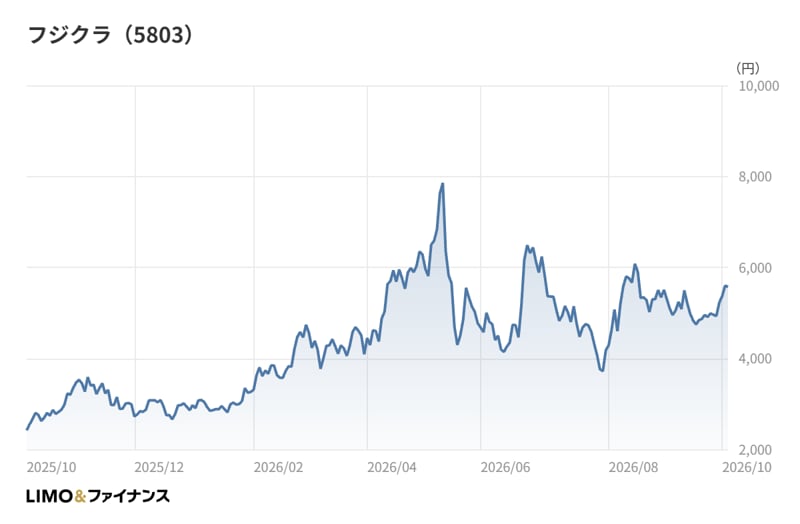
2025年10月末の終値は3,528円だった。そこから11月末に2,992円、12月末に2,907円まで下げ、昨秋以降の月末終値では最も低い水準となった。
流れが変わったのは年明けだ。2026年2月末には4,461円、4月末には5,971円と水準を切り上げ、6月末には6,238円まで上昇した。12月末から半年で2倍を超えた計算になる。
もっとも、上昇は一直線ではない。5月末は4,771円、7月末は4,172円と、水準を切り上げた翌月に大きく下げる動きを繰り返した。
とくに6月末から7月末にかけては2,000円を超える下落で、3割強の値下がりにあたる。ボラティリティ(株価の値動きの激しさ)の高さは、大型株としてはかなり目立つ部類だ。
その後は8月末に5,504円、9月末に5,224円と戻し、2026年10月時点の終値は5,566円となっている。起点の2025年10月末と比べれば、9月末時点で5割近く高い。
これだけ上下の幅が大きいと、短期の値動きだけを追っていては会社の姿を見失いやすい。株価が何に反応しているのかを、利益の中身から考えてみたい。
営業利益の9割超を情報通信が稼ぐ構造
2026年3月期通期の売上高は1兆1,823億円(前期比+20.7%)、営業利益は1,887億円(同+39.2%)、親会社株主に帰属する当期純利益は1,571億円(同+72.5%)だった。当期純利益は過去最高を更新している。
会社の説明によると、牽引役はデータセンタ向けの需要が伸びた情報通信事業部門だ。同部門の売上高は6,529億円(+44.7%)、営業利益は1,527億円(+65.7%)に達した。セグメント営業利益の合計に占める比率は8割を超える。
ほかの部門には温度差がある。会社はエレクトロニクス事業をサプライチェーン問題や競争激化による減収減益としており、同部門の営業利益は76億円(▲66.5%)にとどまった。一方で自動車は売価反映が進み、エネルギーは高採算製品の出荷増と売価改善で、いずれも増収増益となっている。
集中は足元でさらに強まった。2027年3月期1Qの営業利益は1,048億円で、このうち情報通信事業部門が979億円を占める。比率は9割を超えた。
同部門の1Qの売上高は2,644億円と前年同期比+83.9%、営業利益は同2.9倍で、営業利益率は37.0%に達している。同じ1Qのエレクトロニクスの営業利益は4億円(▲73.5%)、自動車は11億円(▲14.5%)で、残る部門の存在感は相対的に薄れつつある。
ここに一般的なイメージと数字のズレがある。電線株は銅価や景気の波に連動する素材株として語られることが多い。だが足元のフジクラの利益は、データセンタ投資という一つの需要にほぼ乗っている。景気循環株というより、特定の設備投資サイクルに乗った成長株に近い姿だ。
1Qで通期予想を2倍超へ。保守的な期初計画からの急修正
2026年3月期の決算発表時点の会社予想は、2027年3月期の売上高1兆2,430億円(+5.1%)、営業利益2,110億円(+11.8%)、当期純利益1,560億円(▲0.7%)だった。
会社は当時、情報通信事業の光ケーブル増産に伴う原材料調達の懸念を保守的に見込んだとしていた。ホルムズ海峡封鎖による物流停滞や、原材料の供給不足・価格上昇の懸念は、予想に織り込んでいないとも説明している。
その計画が、1Q決算と同時に大きく塗り替えられた。修正後の通期予想は売上高1兆7,550億円(前期比+48.4%)、営業利益4,320億円(同+128.9%)、当期純利益3,260億円(同+107.4%)。営業利益は前期の2倍を超える水準を見込む。
1Qの売上高は4,020億円、経常利益は1,114億円、親会社株主に帰属する四半期純利益は804億円だった。営業利益は修正後の通期予想に対して24.3%、純利益は24.7%の進捗となる。
1年の4分の1を終えた段階で、ほぼ4分の1。引き上げた後の計画に対しても、出足は計画どおりの位置にある。
期初の保守的な置き方から、営業利益の計画を一気に2倍超へ引き上げた点を踏まえると、会社がデータセンタ需要の強さに相当の手応えを持っていることが読み取れる。
では、なぜ株価はこれほど上下したのか。株価の動きの理由は断定できないが、利益の大半が一つの需要に乗っている以上、データセンタ投資の先行きをめぐる見方が変わるたびに、株価全体が大きく揺れた可能性は高い。
8月末の戻りは、通期予想の上方修正と時期が重なる。6月末から7月末の急落と合わせて、計画の数字そのものより、需要の天井をどこに見るかという期待の振れが映った動きとみるのが自然だろう。
情報通信以外の部門は何を担っているのか
利益の集中が進むなか、残る部門の役割も見ておきたい。2026年3月期のエネルギー事業部門は売上高1,569億円、営業利益189億円(+58.6%)で、営業利益率は12.1%と、情報通信に次ぐ採算を確保している。
2027年3月期1Qでも、エネルギーの営業利益は52億円(前年同期比+59.2%)と伸びが続いた。電力インフラ向けの需要は、データセンタとは別の波で動く分野と一般に受け止められている。情報通信の一本足に見える収益構成のなかで、景気の波を分散する役割を担いうる部門といえるだろう。
一方、自動車電装の2026年3月期の営業利益は68億円で、売上高1,793億円に対する利益率は3.8%にとどまる。エレクトロニクスの利益率も4.4%で、どちらも業種中央値の6.5%を下回る。
不動産事業部門は売上高110億円と小さいが、営業利益は49億円、利益率は44.9%と高い。規模は小さくとも、毎期の利益を下支えする安定収入の色合いが濃い。
つまり、フジクラの中には「高採算で伸びる情報通信」「中位の採算で伸びるエネルギー」「低採算の自動車・エレクトロニクス」という三つの層がある。どの層の比重が増えるかで、会社全体の利益率も株価の感応度も変わってくる。
素材株の物差しでは測れない収益性
利益率を業種の中で比べてみる。非鉄金属業の営業利益率の中央値は6.5%だが、フジクラの2026年3月期は16.0%だった。ROE(自己資本利益率)は32.5%で、業種中央値の9.0%を大きく上回る。
しかも自己資本比率は57.8%と、業種中央値の53.3%を上回る。借入で利益を膨らませた数字ではなく、本業の稼ぐ力がROEを押し上げている形だ。
過去5期をさかのぼると、変化の大きさがはっきりする。2022年3月期の営業利益は382億円で、2026年3月期までの4年で5倍近くに増えた。
同じ期間に売上高は6,703億円から1兆1,823億円へ伸びたが、増え方は2倍に届かない。売上の伸びを大きく上回って利益が膨らんだのは、採算の高い情報通信の比重が上がった結果と考えられる。
キャッシュフローにも余裕がある。2026年3月期の営業キャッシュフローは1,329億円で、投資キャッシュフローの▲362億円を差し引いてもなお厚い。設備投資は403億円と前期の307億円から増えたが、稼ぐ現金の規模に比べればまだ控えめだ。
もっとも、この高収益は「データセンタ需要が続く限り」という条件付きでもある。収益源の偏りを強みと見るか、集中のリスクと見るか。その評価が投資家の間で定まらないことが、株価の振れ幅にも表れているように思える。
筆者コメント
フジクラは「電線の会社」から「データセンタ投資の会社」へ重心を移す転換点のただ中にいる。それが今の姿だと私は見ている。
利益の集中は、裏を返せば、会社全体の業績が一つの需要サイクルに連動しやすくなったということでもある。株価が大型株らしからぬ振れ方をするのは、この構造の自然な帰結だろう。
注目したいのは、期初に保守的な計画を置き、需要を確かめてから大きく引き上げた会社の姿勢だ。慎重な計画づくりは信頼につながる。一方で市場は、計画の数字より先に需要の天井を探りにいく。計画と期待の差が埋まらないまま揺れているのが、足元の株価なのだろう。
次の決算では、利益の伸び率そのものより、需要の持続性を会社がどんな言葉で語るかに耳を傾けてほしい。テーマの熱気に引きずられず、事業の中身から株価を見る姿勢が大切だ。
参考資料
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。