


この記事はここがポイント
- 神戸物産の最終減益は、営業外収益の減少が主因で、本業の悪化とは切り分けて見るべきと泉田氏は見ている
- 小売株の評価は「出店数」と「既存店の売上高」という2つの指標に大きく左右される
- 店舗の成長ペースが市場に「予想できる」状態になると、株価は織り込まれて動きにくくなる
- 泉田氏は、店舗を決まった数だけ出す以外の新しい事業を足し合わせることが、株価の変化につながると見ている
「業務スーパー」を展開する神戸物産は、元機関投資家の泉田良輔氏によれば、株価が10倍になるところまで急上昇したあと、2021年ごろから一定の範囲内で横ばいの状態が続いています。10倍株になった会社は、その後も株価を伸ばし続けられるのでしょうか。直近の決算(2026年10月期の第3四半期累計)は、売上高が前年同期比で5.2%増、営業利益が3.2%増でしたが、最終利益は10.9%減りました。9か月累計では営業利益が増えているのに、株価はなぜ動きにくいのか。泉田氏の解説をもとに、決算の数字と小売株の見方から読み解きます。
株価が一定の範囲に留まっているのはなぜか
泉田氏が示した20年間の株価チャートでは、神戸物産の株価は2021年ごろまで右肩上がりで上昇し、それ以降は一定の範囲内で上下を繰り返す「ボックス圏」での推移になっています。泉田氏は、ちょうど10倍になる過程を見て、2021年に自身の著書を出版したと話します。直近1年のチャートでも、市場全体の動きを示すTOPIX(東証株価指数)に対してアンダーパフォーム(市場平均を下回る成績)となっており、今年の3月ごろからは出来高(売買された株数)を伴った下落が見られ、そこで投資家が失望したのではないかと泉田氏は見ています。
なぜ、かつての勢いが失われてしまったのでしょうか。そのヒントを探るために、まずは直近の業績を確認してみましょう。
2026年10月期の第3四半期累計(2025年11月〜2026年7月)の決算短信を見ると、売上高は4,329億円(前年同期比5.2%増)、本業の儲けを示す営業利益は313億円(同3.2%増)と、増収・営業増益となりました。一方で、最終的な手残りである純利益は233億円(同10.9%減)に減っています。売上は伸びているのに最終利益が減ってしまう「増収減益」の決算です。
第3四半期累計業績の前年同期比
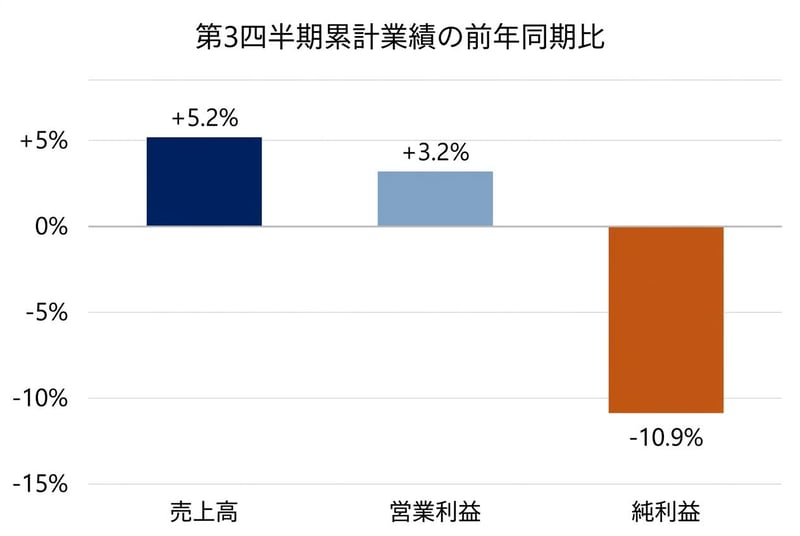
泉田氏は、この最終減益を本業の稼ぐ力が衰えた結果とは見ていません。営業利益より下にある「営業外収益」の減少が主因で、営業外収益合計は前年同期の91億4,700万円から今期は55億3,800万円へ減りました。
その中身は主に為替です。小売業は海外から商品を輸入するため、円安になれば仕入れコストが上がり、円高になれば下がるという為替の影響を避けられません。そこで神戸物産は、為替予約(将来の為替レートをあらかじめ決めておく取引)などのデリバティブ(金融派生商品)で為替変動の影響を抑えています。泉田氏はデリバティブを、いわば「保険」と説明します。
今期の9か月累計では、為替差益が約41.8億円計上された一方で、デリバティブ評価損が約21.4億円発生し、差し引きは約20億円のプラスです。前年の同じ期間は、デリバティブ評価益が約62億円、為替差損が約11億円で、差し引き約51億円のプラスでした。前年が大きく稼いだ分だけ、今年は減益に見えていると泉田氏は説明します。なお、営業外収益の内訳では、補助金収入も前年同期の約18.7億円から約4.1億円に減っています。
したがって、本業の実力は営業利益(9か月累計で303億円から313億円へ増加)で評価すればよいと泉田氏は見ています。では、営業利益が増えているにもかかわらず、なぜ株価は動きにくいのでしょうか。
小売株の株価を左右する「2つの指標」と市場の目
株価が動きにくい背景を考えるために、泉田氏は小売業特有のビジネスモデルに注目します。
「小売業を見る時に、1つは出店数、もう1つは既存店の売上高。この2つで小売業はできている」
小売業にとって、新しい店舗をどれだけ増やせるか(出店数)と、すでにある店舗がどれだけ稼ぎ続けられるか(既存店の売上高)は、いわば企業の「健康診断書」のようなものです。この2つの指標から、神戸物産の現状を読み解いていきましょう。
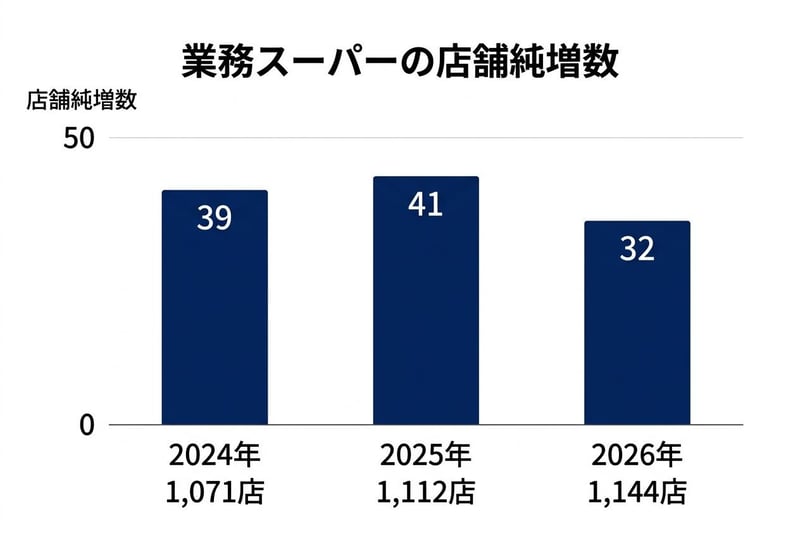
まずは出店数です。業務スーパーの店舗数は、2024年7月末時点での純増(出店数から退店数を引いた数)が39店舗、2025年7月末が41店舗、そして2026年7月末が32店舗となっています。絶対数としては着実に増えており、全体の店舗数は1,144店舗に達しています。しかし、株式市場の視点は少し異なります。
「同じ40とかまた30になってくると、成長企業っていうのは成長率で見るので、いつも言ってるように、こうなると新規の出店の成長率はまず落ちているというふうに言われちゃいます」
全体の店舗数が大きくなればなるほど、同じ30店舗や40店舗の純増でも、全体に対する成長率は低下してしまいます。市場は常にどれだけ高い比率で成長するかを求めるため、出店ペースの鈍化は成長の鈍化と受け止められやすいのです。
業務スーパーの店舗純増数
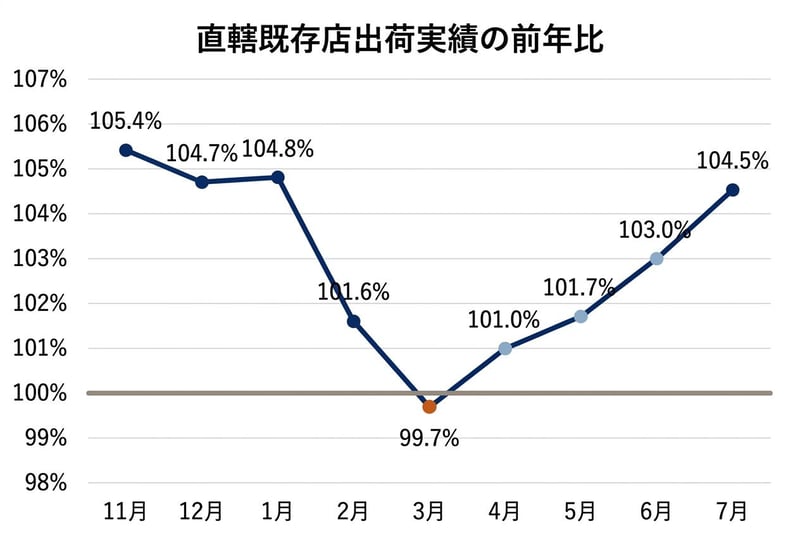
次に既存店の売上高を見てみましょう。ここでは、本部から店舗への商品の出荷額を前年と比べた「出荷実績」で見ます。本部が直接店舗と契約している「直轄エリア」の既存店への出荷実績(前年同月比)を確認すると、2026年7月は104.5%と前年を上回っていますが、3月には99.7%と100%を割り込む月もありました。過去(2024年や2025年)の水準と比べると、やや伸び悩んでいる傾向が見て取れます。
泉田氏は、過去と比べると既存店の売上高が少し下がってきているとも見られ、それが株価がボックス圏にいる理由の1つかなと話します。
出店数の成長率が低下し、既存店の勢いも少し落ち着いてきている。この2つが、株価の上値を重くしている要因の一つと泉田氏は見ています。
直轄既存店出荷実績の前年比
成長が「予想できる」と株価は動かなくなる
しかし、成長率が落ち着いてきたとはいえ、営業利益は増えています。それでも株価が横ばいになるのはなぜでしょうか。泉田氏は、自身が機関投資家になりたてだった2000年代初め頃の、米国の巨大スーパー「ウォルマート」での経験を引き合いに出して解説します。
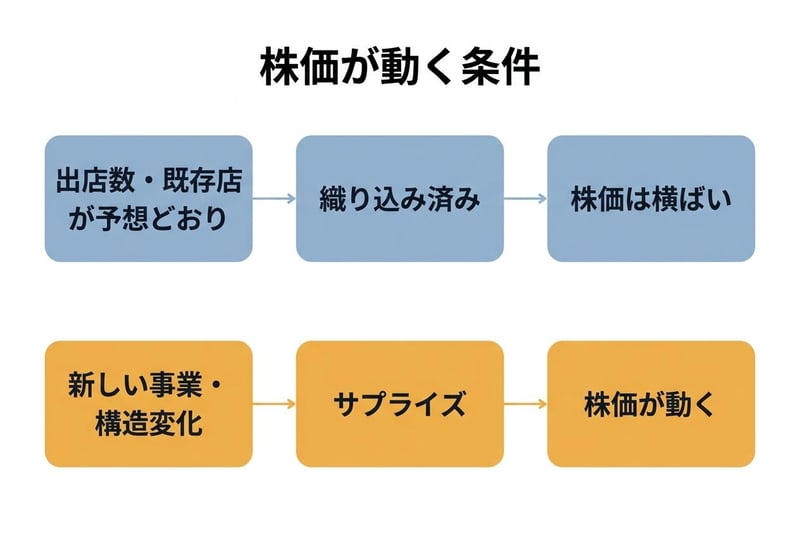
泉田氏によると、当時のウォルマートは世界最強の小売企業と思えるほどの会社でしたが、株価は横ばいの状態が続いていました。不思議に思って会社の先輩に理由を尋ねると、出店数はみんな分かっていて、既存店がいつも通りなら誰でも予想できる。そこにサプライズがなければ株価は横ばいになる、という趣旨の答えが返ってきたと言います。
株式市場は、常に将来の成長を先回りして評価します。企業が計画通りに店舗を増やし、既存店がいつも通りに売上を立てている状態は、すでに投資家の予想の範囲内にあり、株価に「織り込み済み」となってしまうと考えられます。
「リアルの店舗を出店して、既存店がどうだの出店数どうだのってやっていると、すぐ株式市場に織り込まれちゃう」
泉田氏が示したウォルマートの株価チャートでは、2000年代前半から中盤までは株価がほぼ横ばいで、少しずつ動き出したのは2012年あたりと2022年ごろです。2022年以降の変化について泉田氏は、Eコマース(ネット通販)の話が出てきたのではないかと見たうえで、膨大な顧客データを活用した広告事業が収益の柱になってきたことで投資家の見方が変わったと説明します。市場が予想していなかった新しい成長ストーリーが加わったことで、株価が動いたという見立てです。
株価が動く条件
ただし、リアル店舗を中心とする小売業に強みがないわけではありません。泉田氏によると、2008年のリーマンショック時にはテクノロジー銘柄が半値以下になる中で、ウォルマートの株価は上昇しました。景気が悪くなっても人は食べ物を買いに行くため、価格の安いスーパーは不況に強い「ディフェンシブ銘柄」として評価されたという説明です。
投資家が注目すべきこれからの観測点
ここまで、神戸物産の業績と株価の動きについて分析してきました。営業利益は9か月累計で伸びているものの、出店数や既存店売上高といった指標が市場の予想範囲内に収まってしまっていることが、株価がボックス圏に留まる理由の一つと考えられます。
では、神戸物産の株価が再び上昇トレンドに乗るためには何が必要なのでしょうか。
泉田氏は、リアルの店舗を決まった数だけ出店するやり方では株価は動きにくいと話します。一方で、ウォルマートが全然違う強みのあるところでビジネスを始めて株価の変化率が変わったように、神戸物産の今後の事業展開に注目しているとも述べています。
投資家が今後注目すべき観測点は、大きく2つに絞られます。
1つ目は、直近で純増32店舗となっている「出店のペース」が再び加速するかどうかです。
2つ目は、3月に99.7%、7月に104.5%となった「直轄既存店の出荷実績」が、市場の期待を超える水準で推移するかどうかです。
これらに加えて、出店数と既存店の伸びだけでなく、市場がまだ織り込んでいない新しい事業展開が示されるかどうかが、株価を動かす「エンジン」になりうると考えられます。
一方で、投資判断を下す際には注意点もあります。今回は深く触れませんでしたが、長引く物価高やインフレの動向、そして人件費の高騰が、低価格を強みとする同社の利益率にどのような影響を与えるかについては、引き続きリスクとして注視していく必要があります。
決算の表面的な数字(最終減益)に惑わされず、本業の実力と市場の期待値(織り込み度合い)を切り分けて考えることで、小売株の現在地を読み解く手がかりになります。
本記事は情報提供を目的としており、特定の銘柄の売買を推奨するものではありません。投資は自己責任でご判断ください。
参考資料
- 神戸物産「2026年10月期 第3四半期 決算短信」(2026年9月11日)
- 神戸物産「2026年10月期 第3四半期 決算説明会資料」(2026年9月11日)
- 神戸物産「2026年10月期 7月度 個別業績のお知らせ」(2026年8月19日)
- YouTubeチャンネル「イズミダイズム」
各資料の入手先: 株式会社神戸物産 IRライブラリ
※リンクは記事作成時点のものです。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。


「イズミダイズム」はモニクルグループが運営する金融・経済YouTubeチャンネルです。フィデリティ投信や日本生命出身の元機関投資家の泉田良輔が、プロの視点から経済ニュースの裏側や資産形成のトピックを論理的に解説します。
 LIMO&ファイナンス編集部 編集長
株式会社モニクルリサーチ代表取締役。日本証券アナリスト協会認定アナリスト(CMA)。元機関投資家。フィデリティ投信や日本生命で日本株式や米国株式の証券アナリストやファンドマネージャーとして勤務。東京科学大学大学院非常勤講師。