


この記事はここがポイント
- 2024年3月期営業赤字から2027年3月期1Q営業利益1.27兆円へ回復。
- 株価は昨秋から数倍、自己資本比率15.7%から5割超へ財務改善。
- 2025年3月期からのFCFプラス、大型投資・有利子負債管理が焦点。
メモリ半導体と聞くと、巨額の工場投資と市況の波に振り回される業種を思い浮かべるのではないだろうか。
キオクシアホールディングス<285A>も、2024年3月期には大きな赤字を計上していた。
その会社がいま、四半期で1兆円を超える営業利益を出している。
株価が大きく切り上がった裏で、財務の中身はどう変わったのか。
※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
昨秋から数倍の水準へ、株価が映した業績の反転
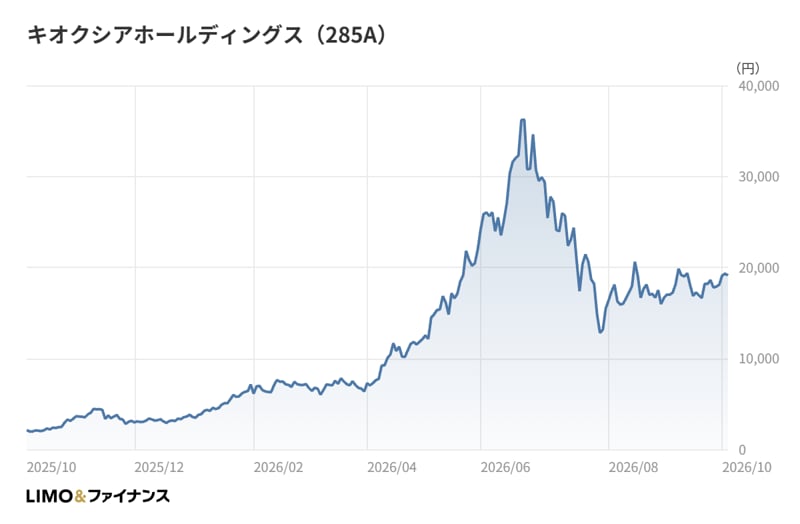
まず株価の流れを確認しておきたい。2025年11月末に3,100円台だった終値は、12月末に3,400円台へ上がり、2026年1月末には7,100円台と一気に水準を切り上げた。
3月末には6,300円台まで押し戻される場面もあった。それでも4月末には1万2,500円台に乗せ、昨秋の水準から見れば数倍の位置まで切り上がっている。
夏以降の月末終値は1万5,000円台から1万8,000円台で推移し、2026年10月時点の終値は1万9,300円である。ボラティリティ(株価の値動きの激しさ)は高いものの、昨秋以降で見た株価の居場所は明らかに一段上にある。
なお同社は2027年3月期1Qの決算と同じ日に、1株を3株に分ける株式分割を発表しており、分割は2026年10月1日付で効力を持つ。分割は株式の数を増やすだけで、企業価値そのものを変えるものではない点は押さえておきたい。
これほど株価が切り上がった背景には、後述する利益の急回復と、AI向けの需要拡大への期待が重なった可能性がある。株価の上昇は、目先の決算だけでなく、市況の強さがどこまで続くかという見通しの変化を織り込みにいった動きと読み取れる。
赤字から2期で最高益へ、2026年3月期に起きたこと
過去5期をさかのぼると、同社の業績の振れ幅の大きさがよく分かる。2022年3月期の営業利益は2,162億円だったが、2023年3月期は▲990億円の営業赤字に転じた。
2024年3月期には売上収益(IFRS)が1兆765億円まで縮み、営業利益は▲2,526億円、当期利益は▲2,437億円と赤字が膨らんだ。ROE(自己資本利益率)は▲44.0%で、資本を大きく削った期である。
そこから一転して、2025年3月期は売上収益1兆7,064億円、営業利益4,517億円と黒字に戻った。2026年3月期は売上収益が2兆3,376億円(前期比+37.0%)、営業利益は8,703億円(同+92.7%)、当期利益は5,544億円と前期の2倍を超えた。
会社の説明によると、前年度末に起きた顧客の在庫調整が正常化し、スマートフォンやPC向けの需要が回復した。加えて、データセンターやエンタープライズ向けではAI用途のサーバー需要が増え、フラッシュメモリ市場の拡大が続いたという。
一方で、2026年3月期の前半は苦しかった。3Q累計の短信で同社は、前年度4Qの在庫調整で販売単価が大きく下がり、当期前半も単価が弱含んだとしていた。足元では単価が上がっているとも述べており、後半にかけて一気に挽回した姿が数字からも読み取れる。
2026年3月期の営業利益率は37.2%に達する。電気機器業種の営業利益率の中央値は7.0%なので、5倍を超える水準だ。メモリは市況が良い局面では利益が大きく膨らみやすい事業だが、それでもこの差は際立っている。
1Qだけで前期1年分の営業利益を超えた
さらに驚かされるのが、2027年3月期1Qである。売上収益は1兆7,671億円、営業利益は1兆2,700億円、当期利益は8,421億円だった。
3か月の営業利益だけで、2026年3月期1年分の8,703億円を上回った計算になる。1Qの営業利益率は71.9%で、売上の7割強が営業利益として残った形だ。
この水準は、販売単価の上昇が利益をてこのように押し上げる構造を示している。工場の減価償却費のような固定費は、売上が伸びても大きくは増えない。単価が上がった分の多くがそのまま利益に乗りやすい、というメモリ事業らしい姿である。
裏を返せば、単価が下がる局面では同じてこが逆向きに働く。2024年3月期の赤字は、まさにその逆回転だった。1Qの数字の大きさは、そのまま事業の振れ幅の大きさでもあると考えておきたい。
もっとも、1Qの数字だけで通期の着地を測るのは早計だ。2027年3月期上期の決算では、この利益水準が2四半期目も続いたのかが最初の確認点になるだろう。
投資を抑えながら稼ぐ、キャッシュフローの意外な姿
メモリ半導体は装置産業の典型で、稼いだ現金の多くを工場に投じ続ける事業と見られがちだ。ところが同社のキャッシュフローを並べると、その見方とは少し違う顔が見えてくる。
フリーキャッシュフロー(営業キャッシュフローと投資キャッシュフローの合計)は、2023年3月期が▲1,594億円、2024年3月期が▲797億円とマイナスが続いた。それが2025年3月期は3,034億円、2026年3月期は3,950億円とプラスに転じ、規模も膨らんでいる。
2026年3月期の営業キャッシュフローは6,165億円で、投資キャッシュフローは▲2,215億円にとどまった。有形固定資産の取得に充てた額は2,810億円で、同じ期の減価償却費3,128億円を下回る。
2025年3月期も有形固定資産の取得は2,238億円と、減価償却費3,123億円より少なかった。2年続けて、設備の目減り分ほどには新しい設備を買っていない計算になる。
巨額投資を続ける装置産業というイメージと、償却の範囲内に投資を収めている実際の数字は、同時に成り立っている。過去の大型投資の果実を回収する局面にある、と読むのが自然だろう。
ただし、これが今後も続くとは限らない。メモリは技術の世代交代が速く、需要が強い局面ほど次の投資の判断が問われる。FCFの大きさだけを切り出さず、投資の水準とセットで見ていく姿勢が大切だ。
自己資本比率15%台から5割へ、高ROEの読み方
稼いだ現金は財務の姿も大きく変えた。自己資本比率は2024年3月期末の15.7%から、2025年3月期末に25.3%、2026年3月期末には37.9%へと上がった。
2027年3月期1Q末には純資産が2兆4,044億円となり、総資産4兆7,304億円に対して5割を超える水準にまで厚みを増している。2025年3月期末に▲1,895億円だった利益剰余金も、2026年3月期末には3,669億円とプラスに転じた。
手元資金も2025年3月期末の1,679億円から、2026年3月期末には4,707億円へ積み上がった。一方で有利子負債は2026年3月期末で1兆475億円あり、2024年3月期末の1兆1,113億円から大きくは減っていない。同じ期の支払利息は967億円で、借入の重さはなお残る。
ここで注意したいのがROEの読み方だ。2026年3月期のROEは51.9%で、電気機器業種の中央値7.7%を大きく上回る。ただし同じ期の自己資本比率は37.9%と、業種中央値の62.2%を下回っていた。
ROEは利益を自己資本で割った指標なので、自己資本が薄いほど高く出やすい。赤字で資本を削った後に利益が急回復すると、分母が小さいまま分子だけが膨らむ。ROEの高さには、稼ぐ力に加えて、資本の薄さという要素も含まれていると読むべきだろう。
1Q後も利益が積み上がれば、自己資本は厚くなり、ROEはむしろ下がる方向に働く。それは悪化ではなく、財務の足場が固まった結果である。指標の水準だけで判断せず、分母の変化も合わせて見ていきたい。
還元の面では、2026年3月期の1株当たり配当は0円だった。その一方で、2027年3月期1Qの決算と同じ日に自己株式の取得枠を設定し、8月には取得の終了を公表している。配当より先に自己株式の取得という形を選んだ点は、資本政策の考え方を示すものとして注目したい。
筆者コメント
同社の財務は、守りから攻めの選択肢を持つ段階へ移りつつあるように見える。
2024年3月期の同社にとって、最大の課題は資本の目減りを止めることだった。いまは逆に、膨らんだ現金と厚くなった資本をどう使うかが問われている。
私が気になるのは、利益の急拡大に比べて有利子負債の減り方が緩やかな点だ。手元資金を積み上げつつ借入を残す姿は、次の大型投資に備えて余力を確保している、とも読める。
メモリ事業は、好況期の投資判断が次の不況期の傷の深さを決めやすい。好況の今こそ、どこまで投資を増やし、どこまで借入を返し、どこまで株主に配るのか。その配分の巧拙が、次の数年の企業価値を左右するだろう。
株価の上下に目を奪われがちな銘柄だが、決算のたびに投資と借入と還元の3つの数字を並べて確認することをおすすめしたい。
参考資料
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。