

この記事はここがポイント
- 中外製薬はROE22.1%と好業績も、株価は2月から4割下落する矛盾。
- 武田薬品ROE▲2.1%に対し、中外製薬は高利益率で資本効率が際立つ。
- 株価は過去より主力品寿命や次期成長源など将来見通しを重視する市場の評価。
業績が伸びている会社の株価が、なぜか下がり続ける。株式投資を続けていると、一度はこの居心地の悪さを味わうのではないだろうか。
中外製薬<4519>は、まさにその典型に見える。利益は過去最高圏にあり、資本効率は医薬品業界でも群を抜く。
ところが株価は今年2月を境に、大きく水準を切り下げてきた。
資本効率の高さは、株価をどこまで支えるのか。国内製薬の代表格である武田薬品工業と並べて考えてみたい。
※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
2月の山を境に4割下げた株価
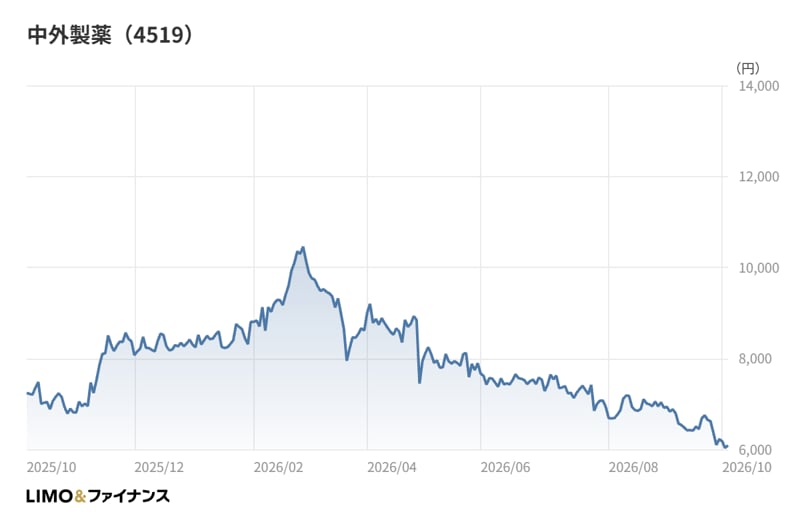
まず株価の流れを月末終値で追ってみる。2025年10月末の終値は7,049円だった。そこから11月末には8,300円台へ切り上がり、年明け1月末には8,801円まで上昇した。
勢いが最も強かったのは2月だ。2月末の終値は10,455円と1万円の大台に乗り、昨秋以降の月末終値では最も高い水準をつけた。昨秋から数えると、5割近い上昇である。
しかし、ここが山だった。3月末には8,600円台へ急落し、その後も4月末8,116円、5月末7,892円、6月末7,534円と、月を追うごとに水準を切り下げた。
夏場も流れは変わらず、7月末と8月末は6,900円台で足踏みし、9月末には6,225円まで下げた。2月末からの7か月で、4割下げた計算になる。昨秋以降の月末終値では、9月末が最も低い。
2026年10月時点の終値は6,089円で、9月末の水準からさらに小幅に下押ししている。
昨秋と比べると、1割強下げた位置にある。ただし途中で5割近く上げてから4割下げているので、値動きの振れ幅は製薬株としてはかなり大きい。
上期も利益は伸びた。会社が挙げる成長の中身
株価の下落とは裏腹に、決算は崩れていない。2025年12月期通期の売上収益(IFRS)は1兆2,579億円で前期比+7.5%、営業利益は5,988億円で同+10.5%、当期利益は4,340億円で同+12.1%と、増収増益で着地した。
営業利益率は47.6%に達する。売上の半分近くが営業利益として残る計算で、製造業の感覚からすれば異常ともいえる水準だ。
2026年12月期に入っても勢いは続いた。1Qは売上収益3,217億円(前年同期比+11.5%)、営業利益1,587億円(同+16.2%)、四半期利益1,154億円(同+18.7%)と、二桁の増収増益だった。
増収の中身について、会社は国内と海外の両方を挙げている。国内では薬価改定や後発品浸透の影響を受けながらも、バビースモ、ヘムライブラ、ポライビー、フェスゴ、新製品のルンスミオが伸びたという。
海外ではロシュ向けのヘムライブラ輸出と、ガルデルマへ導出したNEMLUVIOの同社向け輸出が大幅に増えた。NEMLUVIOに関するロイヤルティ収入も増えている。製商品原価率は31.7%と、前年同期から2.0ポイント改善した。
続く上期は、売上収益6,633億円、営業利益3,196億円、中間利益2,317億円となった。1Q時点で会社が示していた通期予想の営業利益6,700億円に対し、上期で5割弱を積み上げた形だ。
つまり業績は計画どおりか、それに近い歩調で進んでいる。それでも株価が4割下げたのはなぜか。
決算そのものより、先々の成長ペースや主力品の将来をめぐる見方の変化が株価に強く効いた可能性がある。2月までの急ピッチな上昇で期待が先行していた分、その巻き戻しが大きくなったとも考えられる。
武田薬品と並べると見える「稼ぎ方」の違い
中外製薬の資本効率が際立つことは、比較相手を置くとよく分かる。並べたいのは、国内製薬の代表格として売上規模の大きさで知られる武田薬品工業<4502>だ。
中外製薬の2025年12月期のROE(自己資本利益率)は22.1%、ROIC(投下資本利益率)は37.4%だった。対する武田薬品の2026年3月期は、ROEが▲2.1%、ROICはほぼゼロにとどまる。
決算期は3か月ずれるが、同じ医薬品業界でここまで差が開くのは珍しい。
武田薬品の2026年3月期は、売上収益4兆5,057億円と中外製薬の3倍を超える規模を持つ。しかし営業利益は62億円まで細り、当期利益は▲1,523億円の赤字だった。
規模の大きさと、資本の稼ぐ力は別物だ。この2社はそれを極端な形で示している。
差を生んだのは利益率と資産の中身
ROEは「利益率×総資産回転率×財務レバレッジ」に分解できる。この3つに分けると、両社の差の出どころが見えてくる。
中外製薬は当期利益率が34.5%、総資産回転率が0.51回、財務レバレッジ(総資産÷自己資本)が1.22倍だ。ROEの高さは、ほぼ利益率だけで生み出されている。借入で自己資本を薄くする手は、まったく使っていない。
武田薬品は財務レバレッジが2倍を超え、むしろ負債を使う側にいる。それでもROEが伸びないのは、利益率が落ち込んだうえに、総資産回転率が0.29回と低いからだ。
総資産回転率が低い理由は、バランスシートの中身にある。武田薬品は総資産15兆5,115億円のうち、のれんが5兆8,090億円、無形資産が3兆4,193億円を占める。合わせると総資産の6割近くに当たる。
大型買収で取り込んだ資産が積み上がり、その資産に見合う利益をまだ十分に生めていない姿と読み取れる。中外製薬の無形資産は545億円で、総資産の2%程度にすぎない。
足元の武田薬品は、2027年3月期1Qに売上収益1兆2,199億円(前年同期比+10.2%)、営業利益2,014億円(同+9.1%)と持ち直した。ただ会社によると、増収は主に円安による影響だという。四半期利益は1,131億円で同▲8.9%だった。
通期予想は営業利益4,200億円、当期利益1,660億円だ。試しに足元の自己資本で割ると、予想ベースのROEは2%台前半にとどまる。資産の重さは、1年や2年で軽くなる性質のものではない。
業種の物差しで見た2社の位置
2社だけを並べると、どうしても「中外製薬が優秀で、武田薬品が不振」という二択に落ちてしまう。そこで第三の物差しとして、医薬品業種の中央値を置いてみる。
医薬品業種のROEの中央値は4.4%、上位25%の境目でも8.5%だ。中外製薬の22.1%は、上位層の境目のさらに2倍を超える。一方の武田薬品は、中央値にも届かない下位側にいる。
ROICで見ても、業種の中央値5.4%に対し、中外製薬は7倍近い。武田薬品は中央値を大きく下回る。
興味深いのは総資産回転率だ。業種の中央値は0.50回で、中外製薬の0.51回はほぼ中央値並みにすぎない。中外製薬の資本効率は「資産を速く回す」ことからではなく、「1回転あたりの利益が桁違いに厚い」ことから生まれている。
製薬会社の資本効率は規模で決まると思われがちだが、実際には利益率と資産の中身で決まる。売上規模で3倍超の武田薬品が、資本効率では業種中央値すら下回るのは、その分かりやすい例だろう。
自己資本が厚すぎることの重さ
ただ、中外製薬の資本効率にも課題はある。過去5期のROEを並べると、2021年12月期28.0%、2022年12月期28.7%のあと、2023年12月期に21.3%へ下がり、その後は22%前後で横ばいだ。
この間に自己資本比率は77.2%から一時86.1%まで上がった。利益は伸びているのに、自己資本がそれ以上に膨らんだことで、ROEの伸びが止まった面があると考えられる。
2025年12月期の年間配当は272円と、前期の98円から大きく増えた。配当性向は103.1%に達し、配当金の支払額は2,994億円にのぼる。2026年12月期の配当予想は132円で、前期の水準からは大きく下がる。
厚い手元資金と無借金に近い財務は、一般には安心材料と受け止められる。もっとも、自己資本をほとんど使い切らない財務が資本効率の観点で最適かどうかは、また別の論点だ。
中外製薬の場合、株主還元を厚くすることで自己資本の膨張にどこまで歯止めをかけるかが、ROEを再び押し上げられるかの分かれ目になりそうだ。
筆者コメント
大きく崩れた株価と、業界の上位層をはるかに超える資本効率。この2つを同時に見ると、一見すると矛盾した姿が見えてくる。
しかし資本効率は、あくまで過去から現在までの稼ぎ方の成績表だ。株価が映すのは、その稼ぎ方がこの先も続くかどうかの見通しのほうである。
中外製薬の場合、成績表の数字は文句のつけようがない。だから市場の関心は、主力品の寿命や次の成長源といった「数字になる前の情報」へ向かいやすい。高ROEの会社ほど、成績表より次の答案に目が向くのは自然なことだろう。
武田薬品との比較から見えるのは、買収で資産を積み上げると資本効率の回復に時間がかかるという構造だ。裏を返せば、中外製薬が今の稼ぎ方を保つには、資産を膨らませずに次の柱を育てる必要がある。
ROEの水準そのものより、その中身が利益率に偏っている点と、自己資本の厚みをどう扱うかに着目して決算を追ってほしい。
参考資料
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。