


この記事はここがポイント
- 日本マクドナルドHDは2026年12月期に営業利益率13.6%を計画、高水準。
- 低い粗利率でも販管費率8.0%と効率的な費用構造。
- 株価は8,000円台、好決算でも利益率持続性が市場の焦点。
ハンバーガーチェーンは薄利多売の商売だ、という印象を持つ人は多いのではないだろうか。
ところが日本マクドナルドホールディングス<2702>の営業利益率は、小売業の中央値の3倍を超える。
株主優待としてマクドナルドの優待食事券を贈る会社としても知られるが、本業の稼ぐ力そのものが一段変わりつつあるのかもしれない。
その改善はどこまで続くのか。費用の中身から確かめてみたい。
※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
春に8,000円台へ、その後は上げ幅を吐き出した株価
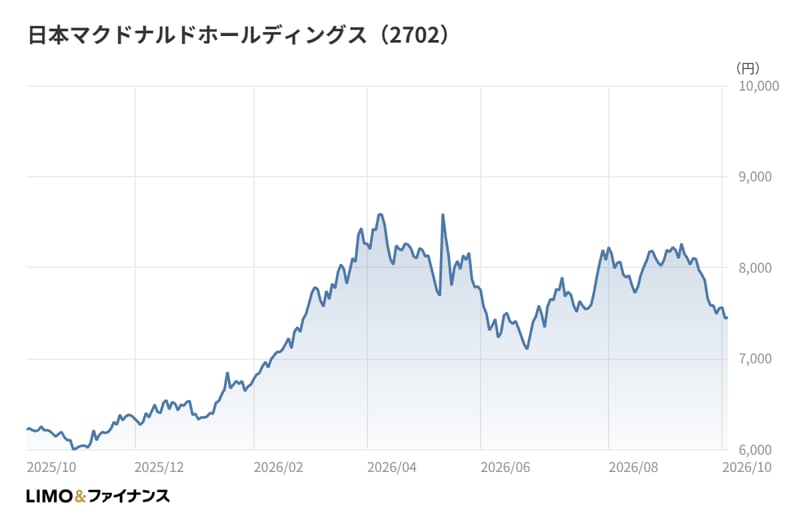
まず株価の動きから見ておこう。2025年11月末の終値は6,370円で、12月末も6,300円台とほぼ横ばい圏だった。
流れが変わったのは年明けだ。2026年1月末に6,700円台、2月末に7,400円台と切り上がり、3月末には8,260円まで上昇した。昨秋以降の月末終値では、ここが最も高い水準になる。
2月には2025年12月期の通期決算が出ている。システムワイドセールス(直営店とフランチャイズ店を合わせた全店の売上高)が過去最高を更新した内容で、こうした実績が改めて意識された可能性はある。
もっとも、春以降は上げ幅を吐き出す展開になった。4月末から6月末にかけて緩やかに下押しし、6月末は7,400円台まで戻っている。
興味深いのは、この間に出た2026年12月期1Qの決算が強かったことだ。営業利益は166億円と前年同期比+39.3%の大幅増益だった。それでも株価は下げた。
好決算と株価下落が並ぶ姿は一見ちぐはぐに映る。ただ、3月までの上昇で先回りの期待がかなり織り込まれていたとすれば、実績の確認が利益確定のきっかけになった面もあるだろう。
7月末と8月末は8,000円台に戻したが、9月末は7,500円台へ下げ、2026年10月時点の終値は7,440円となっている。2025年11月末と比べれば2割弱高い水準で、8,000円台を挟んで上下する局面が続いている。
2026年12月期上期は営業利益302億円、通期予想は上方修正
直近の決算に目を移そう。2026年12月期上期は、売上高が2,040億円、営業利益が302億円、経常利益が308億円、親会社株主に帰属する中間純利益が196億円だった。
上期の営業利益率を計算すると14.8%になる。通期の利益水準と比べても高く、上期だけで通期予想の営業利益の半分を超えて稼いだ形だ。
会社はこの上期決算とあわせて通期予想を引き上げた。売上高は4,055億円から4,080億円へ、営業利益は545億円から555億円へ、純利益は345億円から350億円へと、それぞれ上方修正している。
注目したいのは中身の組み合わせだ。修正後でも売上高は前期比▲2.1%の減収予想である一方、営業利益は+4.2%の増益を見込む。売上が減っても利益が増える、いわゆる減収増益の計画になっている。
利益が伸びた要因について、会社は1Q時点で、システムワイドセールスの増加に加えて、効率的な店舗オペレーションやマーケティング投資のタイミングの影響などで営業増益になったと説明している。既存店売上高は2015年度4Qから2026年度1Qまで、42四半期連続で増加した。
前期の2025年12月期を振り返ると、売上高は4,166億円(前期比+2.7%)、営業利益は532億円(同+10.9%)だった。既存店売上高が5.7%伸び、システムワイドセールスは8,886億円と過去最高を更新した。主に売上高の増加などで営業増益になった、というのが会社の説明である。
一方で、会社は2026年度について、材料費を中心に店舗運営コストの上昇が見込まれる厳しい環境だとしている。逆風を織り込んだうえでの上方修正である点は、計画の中身を読むうえで押さえておきたい。
営業利益率13%という中計の物差しで見る5年
同社は2025年度から2027年度までの中期経営計画で、営業利益率13%、ROE(自己資本利益率)11%以上、システムワイドセールスと営業利益の年平均成長率4〜6%を財務目標に掲げている。
この物差しで過去5期を並べると、改善の軌跡がはっきり見える。営業利益率は2021年12月期の10.9%から、2022年12月期に9.6%へ低下したあと、10.7%、11.8%、12.8%と3期続けて切り上がった。
2026年12月期の会社予想は売上高4,080億円、営業利益555億円で、単純計算の営業利益率は13.6%になる。計画どおりに着地すれば、中計の最終年度を待たずに目標の13%を超える。
ROEも2025年12月期は12.7%で、目標の11%以上を上回る。5期の中で11%を下回ったのは、9.9%だった2022年12月期だけだ。
業種の中で見ると、この水準はかなり高い。小売業の中央値は営業利益率3.6%、ROEは7.4%である。上位4分の1の境目でも営業利益率は5.8%にとどまり、同社はその倍以上の利益率を出している。
ただし、目標の達成と改善の持続は別の論点だ。足元の改善には、マーケティング投資のタイミングのような時期のずれも含まれると会社自身が述べている。13%台を定位置にできるかは、もう少し長い時間軸で見る必要があるだろう。
粗利は小売業の半分以下、それでも利益率が高い理由
では、この利益率はどこから生まれているのか。費用の構造を見ると、一般的な小売業のイメージとは逆の姿が出てくる。
2025年12月期の売上総利益率(粗利率)は20.8%だった。小売業の中央値は45.9%で、同社の粗利率はその半分以下しかない。粗利で稼ぐのが小売の基本だとすれば、むしろ見劣りする数字だ。
それでも営業利益率が高いのは、販管費が小さいからである。販管費は333億円で、売上高に対する比率は8.0%にすぎない。店舗の運営にかかる費用の多くが、販管費ではなく売上原価の側に入っている作りだと考えられる。
つまり同社の利益率は、原価の段階で重く、販管費の段階で軽い。粗利率だけを見て「稼ぐ力が弱い」と判断するのは早計で、どの段階で費用を背負う会社なのかを確かめてから比べることが大切だ。
5年の変化もこの構造を裏づける。売上高は2021年12月期の3,176億円から2025年12月期の4,166億円へ3割強増えたが、販管費は289億円から333億円への増加にとどまった。販管費率は9.1%から8.0%へ下がっている。
粗利率も2022年12月期の18.3%を底に、2025年12月期は20.8%まで戻した。原価側の効率化と、販管費の伸びを売上の伸びより低く抑える運営が重なり、営業利益率を押し上げてきた姿と読み取れる。
販管費の内訳では、広告宣伝費が81億円、給料手当が70億円、外部委託費が40億円だった。広告宣伝費の規模が人件費を上回るのは、ブランドで集客する外食チェーンらしい配分と言えるだろう。
優待食事券と、利益率13%台の先にある論点
最後に、株主優待を本業の文脈に戻しておきたい。同社の株主優待はマクドナルドの優待食事券(株主ご優待券)の贈呈で、自社の店舗で使う形をとる。
本業と無関係な品を贈る優待と違い、自社店舗で使う優待は、株主を顧客として店に呼び込む販促の側面も持ちうる。来店のきっかけを作る点で、本業の集客と同じ方向を向いた還元とも解釈できる。
一方で、利益率を左右する本命はやはり店舗の運営効率だ。会社が見込む材料費を中心としたコスト上昇を、価格と運営でどこまで吸収できるかが、13%台を維持できるかの分かれ目になるだろう。
財務面の余力は大きい。2025年12月期末の自己資本比率は77.0%、手元の現金は714億円あり、営業キャッシュフロー532億円の範囲内で437億円の設備投資を賄っている。
もっとも、負債をほとんど使わない財務が資本効率の観点で最適かどうかは、また別の論点だ。ROEが目標を上回る今だからこそ、利益率の水準と資本の厚みを合わせて見る視点を持っておきたい。
筆者コメント
利益率の改善が「成長の結果」から「構造の成果」へと性格を変えつつあるのが、今の同社の姿だと私は見ている。
数年前までは、売上が伸びれば利益も伸びるという素直な関係が改善の主な源だった。ところが2026年12月期の会社計画は、売上が減っても利益が増える形になっている。規模ではなく、費用のかけ方で利益を積む段階に入ったと解釈できる。
この変化は、株価の読み方も変えるはずだ。売上の勢いに反応する局面なら、好決算はそのまま株価の追い風になりやすい。しかし構造で稼ぐ会社になると、市場は「この効率がどこまで続くか」を問い始める。好決算の後に株価が下げた春の動きは、その問いが先に立った表れとも受け取れる。
優待食事券もこの文脈で見ると面白い。株主が店に足を運ぶほど、優待は還元であると同時に集客の一部になる。
次の決算では、利益率の高さそのものより、コスト上昇の中で改善の幅を保てているかに目を向けてほしい。
参考資料
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。