


この記事はここがポイント
- 三菱商事は2025年3月期、ローソンを子会社から持分法適用会社に変更
- ローソン連結外化で従業員数は2割強減少、粗利率は12.1%から8.7%へ低下
- 利益の柱は金属資源やEnvironmental Energyで、生活関連事業は持分法で関与
私は長いあいだ、総合商社を「モノを右から左へ動かす会社」だと思っていた。
ところが三菱商事<8058>の関係会社の一覧を開くと、毎日のように目にするコンビニの名前が載っている。
ローソンである。議決権の半分を持ち、残る半分を持つのは通信大手のKDDIだ。
株価も昨秋から大きく振れた。この会社の実像は、いったいどこにあるのか。
※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
コンビニの半分を持つ商社、社名からの連想とのズレ
商事という社名から連想されるのは、商いの仲介役としての姿だろう。資源や機械を世界中で売り買いし、手数料や価格差で稼ぐ。私の中の三菱商事像も、長くその延長線上にあった。
ところが2026年3月末時点の関係会社の状況を見ると、ローソンは持分法適用関連会社として載っており、三菱商事が持つ議決権の割合は50.0%である。関係の内容は「販売会社」とされている。
もう一方の当事者であるKDDIの開示では、ローソンは持分法適用共同支配企業で、KDDIが持つ議決権の割合はやはり50.0%だ。関係の内容には「AI/DX技術提供」とある。
つまりローソンは、どちらか一社の子会社ではない。商社と通信会社が半分ずつ持ち、共同で経営する会社である。商社がコンビニの「半分の持ち主」という姿は、仲介役という連想からはかなり外れている。
しかも2社の開示を並べると、関わり方の違いも見えてくる。三菱商事側は「販売会社」、KDDI側は「AI/DX技術提供」と書いている。商流を担う会社とデジタルを担う会社が、同じ店を別の角度から支える構図と読み取れる。
ローソンが連結から外れた跡は、どの数字に残っているか
この関係はいつから今の形になったのか。会社は2026年3月期の短信で、税引前利益の減少について「前年度に計上したローソン持分法適用会社化に伴う再評価益の反動」を挙げている。ローソンが持分法の会社に切り替わったのは2025年3月期だった、ということになる。
その跡は、連結の数字にはっきり残っている。従業員数は2024年3月期末の8万37人から、2025年3月期末には6万2,062人へ減った。1年で2割強が連結の外に出た計算で、店舗運営を抱える会社が外れた規模の大きさを物語る。
売上総利益(粗利)も、2024年3月期の2兆3,597億円から、2025年3月期は1兆8,363億円、2026年3月期は1兆6,550億円と減っている。販売費及び一般管理費も同じ時期に1兆6,922億円から1兆4,652億円、1兆2,364億円へと縮んだ。
粗利率(売上総利益÷売上収益)で見ると、2024年3月期の12.1%から2025年3月期は9.9%、2026年3月期は8.7%に下がった。卸売業の粗利率の中央値は17.1%で、その差はむしろ広がっている。
一般に、小売は商品を仕入れて店頭で売るため、売上に対する粗利が厚くなりやすい。粗利の厚い小売の数字が連結から抜けたことが、粗利率の低下の大きな要因になったと考えられる。粗利と販管費が同時に減っているのも、店舗運営のコストごと外れた姿と整合する。
では、ローソンの稼ぎは消えたのか。そうではない。持分法の会社になったことで、その利益は持ち分に応じて「持分法による投資損益」の1行にまとめて取り込まれる形に変わった。売上や粗利の見かけは小さくなっても、利益の取り込みは続いている。
ローソンだけではない、持分で持つ国内の会社群
関係会社の一覧を眺めると、持分法で持つ国内の会社はローソンだけではない。三菱自動車工業(議決権22.27%)、伊藤ハム米久ホールディングス(同41.16%)、ライフコーポレーション(同25.6%)、三菱HCキャピタル(同18.4%)といった名前が並ぶ。
いずれも消費者や企業に近い場所で事業を営む会社だ。三菱商事は、それらを子会社として抱え込むのではなく、持ち分を通じて関わる形を多く選んでいる。
稼ぎの中心がどこにあるかも確認しておきたい。2026年3月期のセグメント利益で最も大きいのは金属資源の2,045億円で、Environmental Energyの1,608億円が続く。Smart Life Creationは910億円、食品産業は832億円である。
身近なコンビニの印象が強くても、利益の柱はなお資源とエネルギーにある。生活に近い事業は持ち分で広く押さえ、利益の大きな塊は資源で稼ぐ。この組み合わせこそが、いまの三菱商事の実像に近いのではないだろうか。
直近決算、利益を押し上げたのは市況と持分法
2026年3月期の売上収益(IFRS)は18兆9,159億円(前期比+1.6%)だった。会社によると、ローソンの持分法適用会社化に伴う減少があった一方、市況の上昇による増加などで全体では増えた。
税引前利益は1兆960億円、当期利益は8,004億円(同▲15.8%)と減益だった。減益の主因は、前述した再評価益の反動である。一時的な利益の剥落によるもので、本業の稼ぐ力が同じだけ落ちたとは言い切れない。
ROE(自己資本利益率)は8.5%で、卸売業の中央値8.1%とほぼ同じ水準にある。2023年3月期には15.8%あったことを思えば、一時益の反動と資本の厚みが重なり、数字が平凡に見える期だったと言える。
2027年3月期1Qは、売上収益が5兆1,809億円(前年同期比+22.8%)、当期利益は2,985億円(同+47.0%)と大きく伸びた。会社によると、売上収益の増加は市況の上昇が主な要因で、売上総利益は3,685億円から4,972億円へ増えた。持分法による投資損益も1,387億円から1,509億円へ増えている。
通期の当期利益予想は1兆1,000億円(前期比+37.4%)で、1Qの進捗率は27.1%となる。会社の予想は、前期の一時益の反動が一巡した後の回復を織り込んだものと読める。1Qの伸びを見る限り、市況と持分法の両輪がその回復を支える形だろう。
市場はこの構造をどう評価しているか
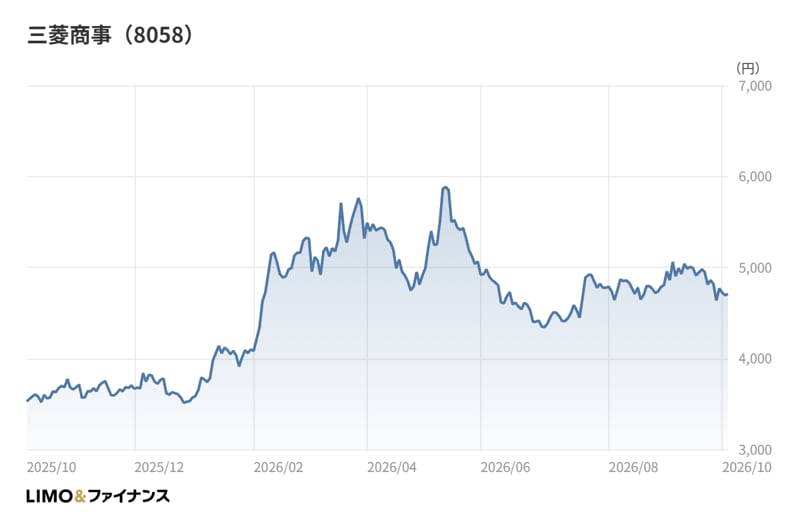
株価の流れを見ると、2025年11月末に3,700円台だった終値は、12月末に3,500円台へ下げた。昨秋以降の月末終値では、この12月末が最も低い。
その後は2026年2月末に5,200円台、3月末に5,300円台へと大きく切り上がった。昨秋以降の月末終値で見ると、3月末が最も高い。
4月末以降は4,900円台から5,000円台で推移し、6月末には4,300円台まで下押しした。7月末から9月末は4,700円台から4,800円台で落ち着き、2026年10月時点の終値は4,694円である。
この値動きを、ローソンとの関係の変化だけで説明するのは難しい。持分法への切り替えは2025年3月期の出来事で、昨秋以降の株価の振れは、資源の市況や相場全体の地合いの影響を受けた可能性が高い。
株主還元の面では、2026年3月期末の自己株式は1兆1,134億円にのぼり、前期末の990億円から大きく膨らんだ。1株当たり配当も110円から、2027年3月期は125円の予想である。こうした還元の厚さも、株価の下支えとして意識された可能性がある。
裏を返せば、市場はローソンを含む生活関連の持ち分を、株価を動かす主役としては見ていないのかもしれない。持分法の利益は1行に畳まれるため、外からは見えにくい。株価の材料として語られにくいのは、その見えにくさの裏返しとも読み取れる。
筆者コメント
印象的なのは、三菱商事が「持つが、抱え込まない」形を選んでいる点だ。
ローソンを子会社のまま持ち続ければ、売上も従業員も連結の数字として大きく見える。だが同社は、半分をKDDIと分け合い、利益だけを持ち分で取り込む形に変えた。会社の規模の見かけより、資本の効き方を選んだと読める。
商社といえば仲介役というイメージが更新されにくいのは、この変化が決算書の表面に出にくいからだろう。売上や粗利は小さくなり、持分法の利益は1行に収まる。数字の見え方が控えめになるほど、実像は外から見えにくくなる。
私は、総合商社を見るときは売上の大きさより、どの会社をどれだけの持ち分で持っているかに目を向けることをおすすめしたい。関係会社の一覧は、その会社の本当の顔を映す地図になる。
参考資料
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。