


この記事はここがポイント
- 有利子負債が2兆円超に増加した、借入主導型の成長モデル。
- 増益続くも株価は軟調、市場の評価は利息後の「採算」へ移行。
- 支払利息増も高収益を維持、増配と優待で長期保有株主を重視。
オフィスビルを貸して賃料を受け取る商売は、景気に左右されにくい安定した事業だと思われがちだ。
ヒューリック<3003>も賃貸収入を土台に増益を重ねてきた不動産会社で、株主優待として優待品の贈呈も行っている。
ただ、その拡大の裏側では、借入で資産を積み上げる財務の姿も濃くなっている。
2026年12月期3Q累計決算の発表を前に、この会社の成長を何が支えているのかを確かめてみたい。
※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
2月に2,000円台をつけた後、1,600円台まで戻った株価
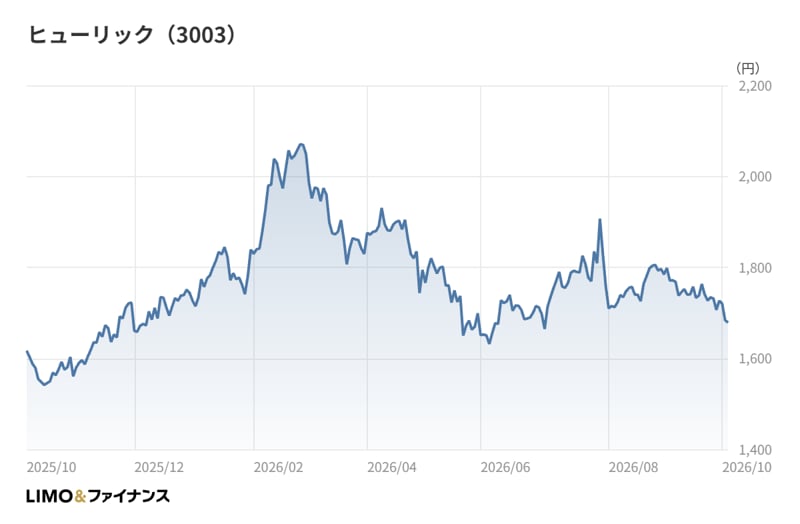
株価の動きから見ていこう。2025年11月末の終値は1,723円、12月末も1,700円台で、年末にかけてはほぼ横ばい圏だった。
年明け後に上昇し、2026年1月末に1,800円台、2月末には2,069円をつけた。昨秋以降の月末終値では、この2月末が最も高い水準である。
1月下旬には2025年12月期の通期決算が出ている。経常利益が期初予想を上回って着地した内容で、こうした実績が好感された可能性はある。
ただ、2,000円台は長く続かなかった。3月末に1,800円台へ戻すと、4月末、5月末と緩やかに下押しし、6月末は1,697円まで下げた。昨秋以降の月末終値では、ここが最も低い。
7月末と8月末は1,700円台後半まで持ち直したものの、9月末は1,727円、2026年10月時点の終値は1,684円となっている。2025年11月末の水準をやや下回り、2月の上昇分を吐き出した形だ。
業績は増益を続けているのに、株価は横ばいから軟調な推移にとどまる。そのズレを読む手がかりは、損益計算書より貸借対照表とキャッシュフローの側にありそうだ。
2026年12月期上期は増収増益、通期は営業利益2,100億円を予想
直近の決算から確認しよう。2026年12月期上期の営業収益は4,165億円(前年同期比+38.8%)、営業利益は803億円(同+7.0%)、経常利益は708億円(同+6.4%)、親会社株主に帰属する中間純利益は499億円(同+11.3%)だった。
会社によると、前期と当期に竣工・取得した物件によって、オフィスなどの不動産賃貸収入は安定的に推移した。販売用不動産の売上も順調に推移したことなどが、増収増益につながったという。
1Qの時点では営業利益が前年同期比▲2.0%の減益だったが、上期では増益に転じた。会社は1Q時点で、業績は概ね計画どおりに推移していると説明していた。
通期の会社予想は、営業利益2,100億円(前期比+12.4%)、経常利益1,850億円(同+6.9%)、純利益1,210億円(同+5.8%)で、年間配当は67円を見込む。上期時点の進捗率は営業利益、経常利益ともに38%台だ。
前期の2025年12月期は、営業収益7,274億円(前期比+22.9%)、営業利益1,868億円(同+14.3%)、経常利益1,729億円(同+12.0%)、純利益1,143億円(同+11.7%)で着地した。経常利益は期初の予想を89億円上回っている。
ここで1つ気になる並びがある。2025年12月期も2026年12月期の予想も、経常利益の伸び率が営業利益の伸び率を下回っている。本業の利益と、利息などを差し引いた後の利益の伸びに差が生じているわけだ。
5年で有利子負債は1.6倍、2兆2,000億円台へ
その差の背景を探るには、財務の5年を見るのが早い。総資産は2021年12月期の2兆2,073億円から、2025年12月期には3兆5,060億円へ膨らんだ。
同じ期間に、借入金と社債を合わせた有利子負債は1兆3,944億円から2兆2,112億円へ増えている。総資産も有利子負債も、5年でほぼ1.6倍という同じ比率で拡大した。
この結果、自己資本比率は2021年12月期の28.8%から、2025年12月期には26.0%へ下がった。2026年12月期上期末は26.3%である。不動産業の中央値は33.5%で、下位4分の1の境目である26.6%もわずかに下回る水準だ。
D/Eレシオ(有利子負債が自己資本の何倍あるかを示す指標)は2.35倍で、業種中央値の1.38倍を大きく上回る。不動産業の中でも、負債を積極的に使う側の会社と言える。
キャッシュフローを並べると、この構造がよりはっきりする。2021年12月期から2025年12月期までの5年間で、営業キャッシュフローの合計は1兆4,512億円だった。これに対し、投資キャッシュフローの支出は合計2兆771億円にのぼる。
本業で稼いだ現金を6,000億円以上上回る投資を続け、その差を借入や社債で埋めてきた計算になる。2025年12月期末の手元の現金は1,306億円で、投資の規模と比べると厚いとは言いにくい。とくに2024年12月期と2025年12月期は、投資の支出がそれぞれ6,000億円台、5,000億円台と大きかった。
金利の重みと、それを上回る稼ぐ力
借入が増えれば、利息の負担も増える。支払利息は2021年12月期の102億円から、2025年12月期には217億円へと2倍超に膨らんだ。
期末の有利子負債に対する支払利息の比率を単純計算すると、0.73%から0.98%へ上がっている。借入の規模だけでなく、調達コストそのものも上向いている様子がうかがえる。会社も足元の環境について、インフレや賃金上昇、金利上昇が続いていると記している。
経常利益の伸びが営業利益に届かない並びは、この利息負担の増加と整合的だ。営業利益が支払利息の何倍あるかを見ると、2021年12月期の11.2倍から2025年12月期は8.6倍へ下がった。
もっとも、稼ぐ力も同時に厚くなっている。2025年12月期の営業利益率は25.7%で、不動産業の中央値9.1%を大きく上回る。セグメントで見ると、売上の86.3%を占める不動産事業が営業利益1,981億円を稼ぎ、利益率は31.5%だった。
一方、ホテル・旅館事業は売上高538億円に対して営業利益16億円、利益率は3.1%にとどまる。利益の大半は不動産事業に集中しており、借入で積み上げた資産の多くもこの事業に投じられている。2025年12月期の不動産事業の設備投資は4,138億円で、同事業の資産は3兆666億円にのぼる。
ROE(自己資本利益率)は5期を通じて11.9〜13.0%の範囲で推移し、2025年12月期は13.0%と業種中央値の9.5%を上回る。高い利益率の事業に負債を重ねて資産を増やし、自己資本に対するリターンを高い水準で保ってきた姿と読み取れる。
不動産会社は金利上昇に弱いという見方は、一般論としては正しいだろう。ただ同社の数字を見ると、利息負担の増加と、それを吸収して余りある利益の伸びが同時に進んでいる。弱点と強みが同じ財務戦略から生まれている点を押さえておきたい。
株主優待と増配が映す「長く持つ株主」への意識
最後に、還元の側から同社を見ておこう。同社は株主優待として優待品の贈呈を行っており、株主優待制度の一部変更も発表している。
会社は変更の目的について、中長期的に保有する株主の一層の拡大を図るためとしている。優待を、短期の株主ではなく長く持つ株主に向けた仕組みとして位置づけていることがわかる。
配当も1株当たり39円だった2021年12月期から、2025年12月期には62円まで増え、2026年12月期は67円を予想する。2025年12月期の配当性向は41.2%で、不動産業の中央値34.7%より高い。
借入で成長投資を続けながら、配当と優待で株主に報いる。この組み合わせが成り立つのは、営業キャッシュフローが配当の支払いを大きく上回っているからだ。2025年12月期の配当の支払いは433億円で、営業キャッシュフロー2,692億円の範囲に収まっている。
長く持つ株主を増やしたいという会社の意図は、借入に頼る成長モデルとも相性がよいのかもしれない。資金の出し手として腰を据えた株主が多いほど、財務戦略を長い時間軸で評価してもらいやすくなるからだ。
筆者コメント
利益の伸びと利息の伸び、そして株価の足取りを同時に並べると、同社が「成長の速度」から「成長の採算」で見られる段階に移りつつあることが見えてくる。
借入で資産を増やすモデルは、調達コストが低い間は極めて効率がよい。投資した物件の利回りと借入金利の差が、そのまま株主のリターンになるからだ。
しかし金利が上向くと、市場の関心は「どれだけ増えたか」から「増えた分でどれだけ残るか」へ移る。業績が増益でも株価が伸び悩む今の姿は、その関心の移り変わりを映しているように私には見える。
その意味で、まもなく出る3Q累計決算では、営業利益の進捗に加えて、経常利益との差がどう推移しているかを見てほしい。利息を払った後にどれだけ残るかこそが、この会社の財務戦略の成績表になるはずだ。
長く持つ株主に向けた株主優待も、この成績表を短期ではなく長い目で読んでほしいという会社側のメッセージと重ねて読むと、また違った味わいがある。
参考資料

 アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。