
企業・業績ニュース
ミネベアミツミの株価はなぜ下落した?好決算と保守的予想を読み解く
イズミダイズム


スーパーと聞いて、多くの人がまず思い浮かべる名前のひとつがイオン<8267>だろう。
ところが同社の営業利益を事業ごとに割ってみると、利益の柱は売り場の外にある。
しかも業績は過去最高を更新しているのに、株価は昨秋から大きく水準を切り下げた。
利益はどこで生まれ、市場は何を見ているのか。もう一社の流通大手と並べて確かめてみたい。
※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
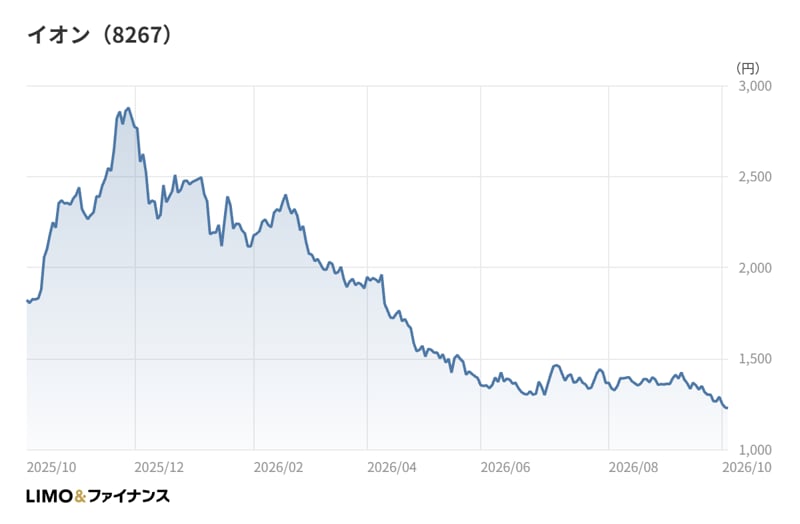
まず株価の動きを整理しておく。2025年11月末の終値は2,800円台にあった。
そこから年末にかけて2,400円台へ下げ、2026年1月末には2,100円台まで水準を切り下げた。2月末は2,200円台と小幅に戻したものの、反発は続かなかった。
3月末は1,800円台、4月末は1,500円台と、春先に下げ足が速まった。5月末から8月末までは1,300円台でもみ合い、下げ止まったかに見えた時期もある。
しかし9月末は1,200円台に沈み、2025年11月末以降の月末終値では最も低い水準となった。2026年10月時点の終値も1,200円台で、昨秋の水準から見れば半値を下回る位置にある。
注目したいのは、この間の業績が決して悪くない点だ。むしろ本業の利益は過去最高を更新し続けている。昨秋以降、株価と業績は逆方向に動いてきたと言ってよい。
2026年2月期通期の営業収益は10兆7,153億円で前期比+5.7%、営業利益は2,704億円で+13.8%だった。経常利益も2,430億円と、いずれも過去最高を更新した。
会社によると、ヘルス&ウエルネス事業では食品分野の強化や調剤併設の推進で物販・調剤ともに堅調に推移した。既存アセットの価値最大化に注力したディベロッパー事業、映画関連収入を中心とするサービス・専門店事業も、グループの収益成長を下支えしたという。
当期純利益は726億円で+167.5%と大きく伸びた。こちらは2026年1月のツルハホールディングスの連結子会社化に伴う段階取得に係る差益が、事業構造改革のコストを吸収した結果だと会社は説明している。
足元の2027年2月期1Qも勢いは続く。営業収益は2兆9,419億円で+14.6%、営業利益は752億円で+33.6%と、1Qとして過去最高を更新した。けん引役として会社が挙げるのは、ディベロッパー・エンターテイメント、ツルハとウエルシアの統合シナジーが出たヘルス&ウエルネス、ベトナムを軸とするアセアンの3つである。
では、なぜ株価は沈んだのか。手がかりのひとつは会社計画の形にある。2027年2月期の通期予想は営業利益3,400億円で+25.7%と大幅増益を見込む一方、当期純利益は730億円で+0.4%とほぼ横ばいだ。
1株当たり利益の予想は26.39円で、前期実績の26.87円をわずかに下回る。営業段階で2割を超える増益を見込みながら、株主の取り分は増えない計画である。株価がこの「最終利益の伸び悩み」を意識した可能性は十分にある。もっとも、相場全体の地合いや需給も絡むため、単一の理由で説明しきれるものではない。
ここで比較相手として、セブン&アイ・ホールディングス<3382>を置いてみたい。国内流通の大手として並べて名前が挙がりやすい組み合わせで、同じ2月決算・日本基準という点も比べやすい。
規模はほぼ互角だ。2026年2月期の営業収益はイオンが10兆7,153億円、セブン&アイが10兆4,302億円と、差は3%にも満たない。
ところが営業利益はセブン&アイが4,229億円と、イオンの1.5倍超に達する。売上の大きさが同じでも、利益の出方はまるで違う。その差がどこから来るのかを、セグメント(事業区分)の構成から見ていく。
イオンの報告セグメントのうち、売上の6割強を占めるのはGMS(総合スーパー)とSM(スーパーマーケット)だ。GMSが営業収益の33.6%、SMが28.7%を占める。
しかし営業利益は、GMSが214億円、SMが298億円にとどまる。報告セグメントの営業利益の合計に対し、両事業を合わせても2割弱にすぎない。
利益の柱は別にある。ディベロッパーの営業利益は709億円、総合金融は608億円だ。両事業の営業収益は合わせて全体の1割に満たないのに、営業利益では5割近くを稼ぎ出している。
第三の柱として育ちつつあるのがヘルス&ウエルネスだ。営業収益の15.2%を占め、営業利益は523億円で前期比+45.4%と大きく伸びた。ドラッグストアの統合が進めば、利益構成はさらに小売の外へ、あるいは物販の中でも利幅の厚い分野へと移っていく可能性がある。
セブン&アイも、売上の主役と利益の主役が一致しない点は同じである。営業収益の82.0%を占めるのは海外コンビニエンスストア事業で、営業利益は2,222億円だった。
一方、営業収益に占める比率が8.8%にすぎない国内コンビニエンスストア事業が、2,225億円の営業利益を上げている。売上で1割に満たない事業が、海外事業とほぼ同額の利益を稼ぐ構図だ。
2社とも「売上は小売、利益は別の柱」という形をとる。違うのは、その柱の性格である。
イオンの稼ぎ頭であるディベロッパーと総合金融は、商業施設と金融サービスという、資産を大きく抱える事業だ。総合金融のセグメント資産は8兆3,061億円に上り、連結総資産15兆3,696億円の半分を超える。
自己資本比率が7.9%と低いのも、この構成と無関係ではないだろう。預かり資産や貸付を抱える金融事業を連結すれば、バランスシートは自然と膨らむ。小売企業の財務を見る物差しを、そのまま当てはめにくい会社と言える。
セブン&アイの国内コンビニ事業は、営業利益率が24.4%と突出して高い。加盟店から得る収益を軸とするコンビニの事業モデルは、売上規模の割に利益が厚く出やすい性格を持つ。同社の自己資本比率は39.6%で、資産の抱え方はイオンとまったく異なる。
資本効率で見ると、ROE(自己資本利益率)はイオンが6.4%、セブン&アイが7.6%だった。売上規模がほぼ同じでも、利益を生む事業の性格が違えば、資本の使い方も変わる。
もうひとつ見逃せないのは、イオンの稼ぎ頭が小売の外にあることの意味だ。スーパーとしてのイメージが強い会社が、実は不動産と金融で利益の半分近くを得ている。景気や金利の変化が業績に響く経路は、普通に想像される小売企業よりも複雑だと考えられる。
足元の会社計画にも、両社の違いはにじむ。セブン&アイの2027年2月期1Qは営業収益が2兆3,788億円で▲14.3%と減収だったが、営業利益は1,050億円で+61.4%と大きく伸びた。通期の営業利益予想は4,250億円で+0.5%と、ほぼ前期並みを見込む。
イオンが通期で+25.7%の営業増益を計画しているのとは対照的だ。セブン&アイは2026年2月期にスーパーストア事業の営業収益が前期から半減しており、会社は「7-Elevenの変革」を掲げてコンビニ事業を軸にした成長を目指している。
ツルハの連結で事業の幅を広げるイオンと、コンビニへの集中を進めるセブン&アイ。同じ流通大手でも、いま進めている作業の向きは逆のように見える。
2社の比較だけでは、どちらが優れているかという二択に落ちやすい。そこで小売業の中央値を第三の基準に置いてみる。
小売業の営業利益率は、中央値が3.6%、上位25%の境目が5.8%、下位25%の境目が1.5%である。
連結の営業利益率はイオンが2.5%、セブン&アイが4.1%だ。イオンは中央値を下回り、セブン&アイは中央値を上回るが上位25%には届かない。連結で見る限り、両社とも業界内で突出した高収益というわけではない。
セグメントに降りると、景色は一変する。イオンのGMSは0.6%、SMは1.0%と、小売業の下位25%の水準を割り込む。一方でディベロッパーは16.4%、総合金融は12.5%と、上位25%の境目をはるかに超える。
セブン&アイも、国内コンビニの24.4%に対し、海外コンビニは2.6%と中央値を下回る。どちらの会社も、低収益の巨大事業と高収益の小さな事業の組み合わせで連結の数字ができている。
もっとも、ディベロッパーや金融の利益率を小売業の中央値と並べるのは、本来は物差し違いだ。ここで言えるのは、両社の連結利益率が「平均的な小売」に見えても、中身は小売の水準から大きく外れた事業の足し算だという点である。
イオンとセブン&アイを並べて印象的なのは、どちらも「小売の看板」と「利益の出どころ」がずれていることだ。
ただし、ずれ方が違う。セブン&アイの利益の柱は国内コンビニという本業の延長にある。イオンの柱は商業施設と金融で、売り場そのものではなく、売り場を取り巻く仕組みから利益を得ている。
この構造は、株価の読み方にも影を落とすと私は考えている。イオンの営業利益が伸びても、利益の多くが資産を大きく抱える事業から生まれるなら、市場はその資本の重さも同時に見る。
営業利益が過去最高でも株価が沈んだ背景には、利益の量だけでなく、その利益をどれだけの資本で稼いでいるかという視点が働いている可能性がある。
イオンを見るときは、スーパーの客足よりも、ディベロッパーと金融の利益がどう動くかに目を向けることをおすすめしたい。

 アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。