
企業・業績ニュース
なぜ海運3社の株価は連動するのか?元機関投資家が読み解く決算の裏側
イズミダイズム

経常減益の背景にある為替予約の影響と、優待「Gyomucaカード」の保有株数別の内容も解説

9月の権利取りの動きが終わり、個人投資家のなかには早くも次の投資先の手がかりを探し始めている方もいるのではないでしょうか。
次の10月末に配当と株主優待の権利が確定する銘柄の一つが、「業務スーパー」を展開する神戸物産<3038>です。
10月期決算の同社は、9月11日に2026年10月期第3四半期(2025年11月~2026年7月)の決算を発表していました。
本記事では、この決算から同社の稼ぎ頭である業務スーパー事業の強みをひも解いていきます。
神戸物産が9月11日に発表した2026年10月期第3四半期累計の連結業績は、以下のとおりです。
通期予想に対する進捗率は、売上高で76.4%、営業利益で72.8%、純利益で79.2%です。通期予想は2025年12月12日に公表した数値から変更されていません。
本業のもうけを示す営業利益は増益を確保した一方、経常利益と純利益は減益となりました。
同社によると、為替変動対策として取り組んでいる為替予約で、当期は為替差益を計上したものの、前期に計上した時価評価益の影響で前年のハードルが高かったことが経常減益の要因です。
損益計算書でも、前年同期に営業外収益として計上したデリバティブ評価益が当期は評価損に転じており、同社の説明によれば為替予約の時価評価による減益で、本業の不振によるものではありません。
ただし、第3四半期の3カ月間(2026年5~7月)だけを取り出すと、売上総利益は175億300万円(同2.1%減)、営業利益は102億7,900万円(同8.7%減)と減益でした。
また、累計の販売管理費は前年同期比12.9%増となっており、同社は業務スーパーの売上増加に伴う運賃・倉庫賃料などの増加に加え、大型M&Aにかかる一時的な営業業務委託料の計上を理由に挙げています。
累計では増益を保っているものの、直近の四半期は利益面でやや足踏みした点にも注意が必要です。
神戸物産の報告セグメントは、業務スーパー事業、外食・中食事業、エコ再生エネルギー事業の3つです。第3四半期累計の各セグメントの外部顧客への売上高とセグメント利益は、以下のとおりです。
業務スーパー事業の売上高は連結売上高の96%を占め、セグメント利益でも、その他を含むセグメント利益の合計361億5,100万円のうち94.8%を稼いでいます。同社の業績は、ほぼ業務スーパー事業の動向で決まる構図といえます。
業務スーパーは、直営の4店舗を除いてフランチャイズ(FC)で運営されています。
神戸物産はFC本部として加盟店に商品を卸し、ロイヤリティを受け取るほか、自社グループ工場の損益もこのセグメントに含まれます。
つまり、同社の売上の中心は、全国の業務スーパーへの商品出荷です。
店舗数は2026年7月末時点で1,144店舗となりました。第3四半期累計では28店舗を出店し、6店舗を退店した結果、22店舗の純増です。同社は2026年10月期の目標を32店舗の純増としており、進捗率は68.8%となっています。
業務スーパーの強みとして同社が掲げるのが、自社グループ工場で製造するオリジナル商品と、自社で直輸入する商品からなるプライベートブランド(PB)商品です。
同社は国内に自社グループの食品工場を持ち、海外では約50の国・地域の約600社の協力メーカーが商品を製造しています。第3四半期のPB比率は34.58%(国内PB10.9%、輸入PB23.7%)でした。
製造から販売までをグループ内で手がける「食の製販一体体制」を強化するため、同社は2026年4月に柏露酒造をグループ会社化し、国内の自社食品工場数は28工場になりました。7月からは柏露酒造の日本酒やワインが店頭に並んでいます。
もう一つの注目点は、既存店の底堅さです。
直轄エリアの既存店への出荷実績は、第3四半期の3カ月間で前年比103.1%となり、同社が通期の目安として掲げる「102%以上」を上回りました。同社は、前年に米価が高騰した影響で比較対象のハードルが高かったものの、既存店の出荷実績はガイダンスを上振れて推移したと説明しています。
ただし、この数字は業務スーパー各店への商品の出荷金額の前年比で、決算資料では数量の増加と価格の上昇の内訳は示されていません。同社は調達コストの上昇に対して価格転嫁を進めたとしており、出荷実績の伸びには価格面の影響も含まれる点には留意が必要です。
同社は、仕入れコストの増加があったものの、価格戦略が奏功したことや、PB商品が多くのメディアで取り上げられたことが売上の堅調な推移につながったとしています。なお、月次情報によると、8月の直轄エリア既存店の出荷実績(単体)は前年比102.8%でした。
神戸物産の株主優待は、毎年10月31日時点で100株以上を保有する株主が対象です。
業務スーパー公式の電子マネー「Gyomucaカード」が、保有株数と継続保有年数に応じて贈られます。
「継続保有3年以上」とは、期末日(10月31日)と中間期末日(4月30日)の株主名簿に、同一株主番号で連続7回以上記載・記録されることを指します。
10月末だけでなく4月末の名簿にも載り続けている必要がある点に注意が必要です。
Gyomucaカードは毎年1月中旬に発送される予定です。
Gyomucaカードは業務スーパー公式の電子マネーですが、利用できる店舗は拡大中で、現時点では一部の店舗に限られています。
希望すれば額面相当のVJAギフトカード、または同社グループ商品の詰め合わせと引き換えられます。
引き換えるには、届いたGyomucaカードに同封された説明書きに沿って同社に連絡する必要があり、申し込みには期限が設けられています。
よく使う業務スーパーがGyomucaに対応していない場合は、期限内に引き換えの手続きをする必要がある点に注意してください。
対応店舗を日常的に利用している人であれば、食費の節約に直結する優待といえるでしょう。
2026年10月31日は土曜日のため、優待と配当の権利を得るための権利付き最終日は28日、権利落ち日は29日となります。
同社の配当は年1回の期末配当のみで、2026年10月期の配当予想は1株32円です(前期実績は30円)。
配当も優待と同じく10月末が基準日となります。
10月2日の終値2,995円をもとにすると、配当利回り(会社予想)は1.07%です。
100株を保有する場合の投資金額は29万9,500円で、継続保有3年未満の優待(Gyomucaカード1,000円分)の優待利回りは0.33%、配当と合わせた実質的な利回りは1.40%です。
継続保有3年以上になると優待は3,000円分に増え、同じ株価で計算した優待利回りは1.00%、実質的な利回りは2.07%となります。
同社の優待は、短期の利回りよりも長く保有するほど優遇される設計になっているといえます。
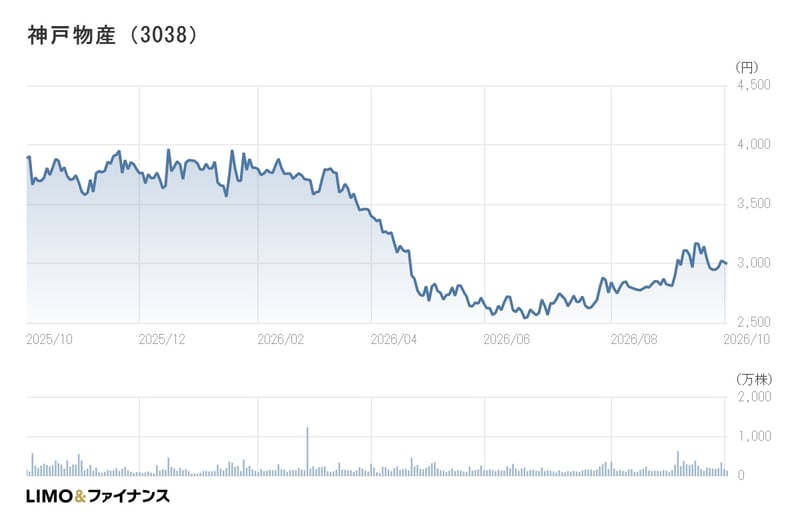
2日の株価終値は2,995円(前日比:▲15円、▲0.50%)でした。
主要指標は以下の通り。
10月2日の終値は、年初来高値の3,974円(1月20日)からは2割強低く、年初来安値の2,516円(6月19日)からは約2割高い水準にあります。
同社は、グルメ杵屋との共同出資会社を通じて、アジア・太平洋地域と北米地域で機内食事業などを展開するLSGグループの15社を8月3日に取得し、連結子会社としました。
同社はこの取得について、自社の商品を機内食事業に展開しながら、LSGグループの海外拠点を活用して輸入PBの開発や海外展開を加速する成長投資と位置づけています。
同社が挙げる取得の意義は、①機内食事業への進出による外食・中食分野の拡大、②業務スーパー向け輸入商品の調達ルート拡充など輸入PB・海外調達網の強化、③業務スーパーと外食事業の海外展開に向けた足掛かり、の3点です。
決算短信でも、対象会社群の各拠点が「業務スーパー」ブランドの成長と海外展開の足掛かりになると説明しています。
単なる新規事業への参入ではなく、稼ぎ頭である業務スーパー事業の商品調達を強める狙いも含まれている点がポイントです。
取得は第3四半期末(7月31日)より後のため、今回の第3四半期決算には機内食事業の業績は含まれていません。
なお、第3四半期累計の販売管理費には、大型M&Aにかかる一時的な営業業務委託料が含まれています。
業務スーパーを中心とした業績に新たな事業がどのように加わるのか、今後の決算で確認したいところです。
神戸物産は9月29日、600億円のゼロ・クーポンの転換社債型新株予約権付社債(CB、2033年満期、転換価額3,652円)の発行と、上限1,600万株・400億円の自己株式取得を発表しました。
調達資金のうち約300億円は機内食事業15社の取得に、残る約300億円と手元資金約100億円は自己株式取得に充てる計画で、9月30日にはすでに678万4,700株(201億4,377万円)を取得しています。
CBが株式に転換されると1株あたりの価値が薄まる(希薄化する)可能性がありますが、同社は転換価額を条件決定時の株価より23.00%高く設定したことや、自己株式取得との組み合わせで希薄化を抑える設計だと説明しています。
神戸物産の第3四半期決算は、経常利益と純利益が減益となった一方、その要因は為替予約をめぐる前年の高いハードルによるもので、本業の業務スーパー事業は増収増益を保っていました。
売上高の96%を業務スーパー事業が占める収益構造だからこそ、PB比率や既存店出荷といった業務スーパーの指標が、同社の業績を読み解くうえで重要になります。
ただし、第3四半期の3カ月間では売上総利益・営業利益とも前年同期を下回りました。
累計の販売管理費も、M&Aに伴う一時的な費用や物流費の増加で膨らんでいます。9月29日に発表したCBの発行と過去最大規模の自己株式取得は、M&Aによる成長投資と株主還元を同時に進める資本政策です。
10月末に権利が確定する優待・配当とあわせて、毎月公表される月次の出荷実績や、通期の着地が示される本決算(前期は12月12日に発表)の内容も確認していきたいところです。

 LIMO&ファイナンス編集部記者
フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。