


イズミダイズム

この記事はここがポイント
- 壱番屋中間決算は増収減益、売上高10.0%増、営業利益17.2%減、食材・物流費高騰
- 売上の約6割をFC向け販売が占める。通期達成へ下期に前期比32.9%増の営業利益水準
- 9月からの深夜料金・一部トッピング価格改定。100株で年2,000円相当の食事券優待
「カレーハウスCoCo壱番屋」を展開する壱番屋<7630>が、5日に2027年2月期の中間決算(2026年3月~8月)を発表しました。
国内のCoCo壱番屋は既存店売上高が前年同期比2.4%増と堅調で、海外・国内子会社の事業拡大も加わり、売上高は2ケタの伸びとなりました。
一方で、米をはじめとする食材仕入価格の上昇や物流費等の増加などにより、各段階の利益はそろって減益です。
国内に1,200店超を構えるCoCo壱番屋は、実は店舗の9割以上がフランチャイズ加盟店です。
では、同社の売上はどこから生まれているのでしょうか。
中間決算の数字とあわせて、同社の売上の柱を確認していきましょう。
壱番屋の中間決算は増収減益、食材高と物流費が利益を圧迫
まずは、10月5日に発表された2027年2月期中間決算の数字を見ていきましょう。
売上高:352億2,700万円(前年同期比10.0%増)
営業利益:20億9,100万円(同17.2%減)
経常利益:21億9,100万円(同19.1%減)
中間純利益:10億9,500万円(同20.9%減)
売上高は国内CoCo壱番屋の既存店売上高が堅調に推移したことに加え、海外・国内子会社の事業拡大によって増収となりました。
一方、利益面は米をはじめとする食材仕入価格の上昇や物流費等の増加などにより、各利益とも減益となっています。
なお、6月26日の第1四半期決算発表時点で同社が示していた中間期の予想(売上高358億4,000万円、営業利益21億6,000万円、経常利益21億3,000万円、中間純利益12億1,000万円)と比べると、経常利益は上回ったものの、売上高・営業利益・中間純利益は予想に届かない着地となりました。
第1四半期(3~5月)と第2四半期(6~8月)を分けてみると、3カ月単体の営業利益は第1四半期が前年同期比14.3%減、第2四半期は約10億600万円で同20.2%減と、減益幅は第2四半期に広がっています。
売上高は第2四半期単体で約182億5,100万円(同12.2%増)と伸びが続いており、「売上は伸びているのに利益が追いつかない」構図が鮮明になった半期といえそうです。
壱番屋の売上の柱は「FC向け」の販売、売上の6割近くを占める
壱番屋は、カレー専門店「カレーハウスCoCo壱番屋」を中心に国内外で飲食店を展開しています。
国内のCoCo壱番屋は2026年2月末時点で1,205店、うち1,087店がフランチャイズ加盟店(FC店)です。
同社はFC店に対し、店舗経営の指導を行うとともに、店舗で使用する食材、消耗品ならびに店舗設備等の商製品を販売しています。
有価証券報告書によると、2026年2月期の連結売上高のうち、「カレー事業」(有価証券報告書上の事業部門の区分)の「FC向売上高」が59.9%を占め、直営店売上高(30.1%)のおよそ2倍です。
なお、単一セグメントのため部門別の利益は開示されていません。
FC店の売上が伸びれば、同社の販売も増える関係にあります。
中間期の国内CoCo壱番屋の既存店売上高は前年同期比2.4%増で、客単価が2.5%増、客数は前年並み(0.0%)でした。
同社は人気VTuberや『映画ちいかわ 人魚の島のひみつ』とのコラボレーション企画が来店につながり、比較的単価の高い期間・数量限定メニューも客単価を押し上げたと説明しています。
前期通期は客数が3.5%減だったため、客数の減少には歯止めがかかった形です。
コスト面では、2026年2月期の決算説明会資料で、米をはじめとする食材の仕入価格高騰によるコストアップを、価格改定効果によっておおむね吸収したと説明しています。
ただし、今回の中間期は物流費等の増加も重なり、減益となりました。
海外事業(店舗売上高103億6,100万円、前年同期比14.6%増)や国内子会社事業(同33億8,000万円、62.8%増)も伸びていますが、規模の中心は国内CoCo壱番屋です。
壱番屋の通期予想は据え置き、下期に必要な営業利益は前期比3割増
同社は、2026年4月6日の決算短信で公表した2027年2月期の通期予想を据え置きました。
- 売上高:726億円(前期比10.8%増)
- 営業利益:50億円(同6.0%増)
- 経常利益:50億4,000万円(同1.1%増)
- 純利益:27億2,000万円(同6.1%増)
中間期の進捗率は、営業利益で41.8%、純利益で40.3%です。通期予想を達成するには、下期(9月~2027年2月)に約29億900万円の営業利益が必要になります。
前期の下期実績(約21億8,900万円)と比べると、約32.9%の増益が求められる計算です。
9月から深夜料金を導入、トッピング12種も価格改定
下期の売上を左右する材料として、同社は8月28日、国内のCoCo壱番屋で9月1日から深夜料金の導入と一部トッピングの価格改定を実施すると発表しました。
- 深夜料金:22時~翌5時の店内飲食・テイクアウトの注文に7%
- トッピング:既存44種中12種を平均17%、税込11~60円の値上げ
主な改定例(税込)は、豚しゃぶが336円から396円、チキンカツとパリパリチキンが348円から396円、ゆでタマゴと半熟タマゴが120円から143円です。これらのトッピングを使ったカレーメニューも改定の対象となります。
同社は、原材料や包装資材の高騰に加え、物流費、人件費などのコストが継続的に上昇しており、企業努力で吸収できる水準を超えたことを理由に挙げています。
なお、この価格改定に伴う業績予想の修正はないとしています。
下期最初の9月は既存店1.4%減、客数は7.0%減
10月6日に発表された9月度の月次情報では、国内CoCo壱番屋の既存店売上高は前年同月比1.4%減でした。
客数は7.0%減、客単価は6.1%増です。
同社は、客数の減少について、関東地方を中心とした台風や大雨などの天候不順の影響を挙げています。
客単価は、比較的単価の高い「手仕込チキン南蛮カツカレー」「ビーフカツカレー」などの期間・数量限定メニューを販売したことなどから上昇したと説明しています。
上期は客数が前年並み(0.0%)だったため、9月は客数の落ち込みが目立つ結果となりました。9月末の店舗数は1,202店です。
壱番屋の株主優待:100株で年2,000円相当の食事券
壱番屋は、毎年2月末と8月末時点の株主名簿に記録された株主に、「株主様ご飲食優待券」(500円券)を贈呈しています。
- 100株以上1,000株未満:1回1,000円相当(500円券×2枚):年間2,000円相当
- 1,000株以上5,000株未満:1回2,000円相当(500円券×4枚):年間4,000円相当
- 5,000株以上10,000株未満:1回6,000円相当(500円券×12枚):年間12,000円相当
- 10,000株以上:1回12,000円相当(500円券×24枚):年間24,000円相当
優待券は店内での飲食のほか、お持ち帰り弁当、宅配弁当、店内商品にも使えます。
希望すれば、同社指定の商品(レトルトカレー、ギフトセットなど)の配送も可能です。
CoCo壱番屋を普段から利用している人なら、テイクアウトの代金などにあてやすい優待です。
なお、9月からの価格改定で一部トッピングの価格が上がったため、1回分の優待券(1,000円相当)でまかなえる注文の範囲は以前より狭くなっている点に留意が必要です。
8月末の株主には11月中旬、2月末の株主には5月中旬に発送される予定です。
次回の権利付き最終日は2027年2月24日
次回の権利確定日は2027年2月末日です。
権利付き最終日は2月24日、権利落ち日は25日となります。
株主優待の内容は変更される可能性があるため、公式サイトを確認してください。
非公開化を含めた検討、決定事実は現時点でなし
壱番屋は、ハウス食品グループ本社が議決権の51.0%(2026年2月28日現在)を保有する上場子会社です。
同社は8月31日、ハウス食品グループ本社による同社株式の売却に関する一部報道について、同社が発表したものではないとしたうえで、企業価値向上に向けて非公開化を含めたさまざまな検討を行っているものの、現時点において決定している事実はないと公表しました。
今後、開示すべき事実が発生した場合は速やかに公表するとしており、引き続き同社の開示を確認しておく必要があります。
壱番屋の配当と株価指標
配当は、中間配当が1株8円、期末配当予想が8円で、年間16円の予想です。
壱番屋の10月6日の株価
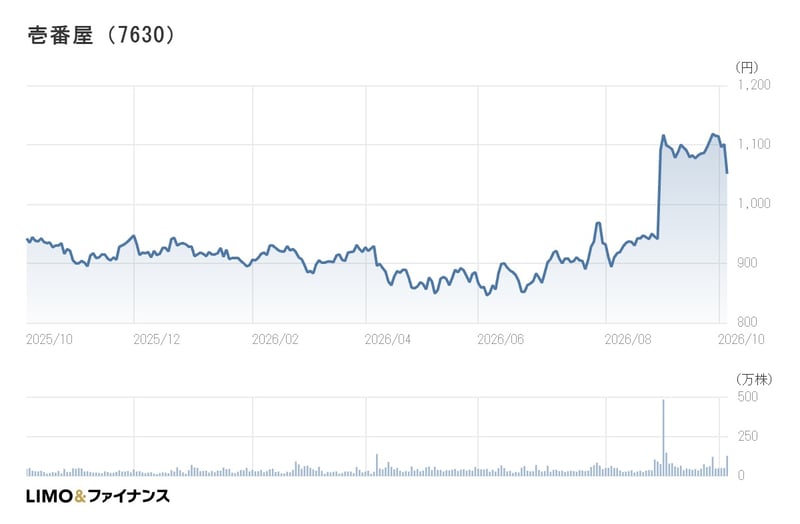
中間決算は5日引け後だったため、発表後初めての取引となった6日の終値は1,051円(前日比▲50円、▲4.54%)で、売買高は128万4,200株と、前日(50万5,600株)の2倍以上に膨らみました。
10月6日終値をもとにすると、PER(会社予想)は61.68倍、PBR(実績)は5.21倍、配当利回り(会社予想)は1.52%です。
100株を購入するのに必要な資金は10万5,100円で、年間2,000円相当の優待(優待利回り1.90%)を配当(年1,600円)と合わせた総合利回りは3.43%となります(優待は額面で計算)。
壱番屋の年間チャート
出所:LIMO&ファイナンス
記者コメント
壱番屋の中間決算は、売上高が10.0%伸びた一方で、営業利益は17.2%減という結果でした。
国内CoCo壱番屋は、客数を前年並みに保ちながら客単価が2.5%上昇しており、FC店向けの販売という同社の売上の柱は伸びを保っています。
一方で、米などの食材仕入価格や物流費の上昇が、売上の伸びを上回るペースで利益を圧迫しています。
通期予想は据え置かれましたが、達成には下期に前期比3割超の営業増益が必要で、前期の上期・下期の利益配分と比べても高い水準です。
上期はちいわかコラボなどの営業施策もあって、客数を前年並みに保ちました。
下期は、9月に導入した深夜料金(22時~翌5時に7%)や一部トッピングの価格改定で客単価が上がる一方、客数がどう推移するかが焦点です。
前期は客単価4.2%増に対して客数が3.5%減でした。
下期最初の9月は、天候不順の影響もあり客数が7.0%減と落ち込んでいます。
10月以降に客数が持ち直すかどうか、毎月開示される月次情報の客数・客単価に注目しておきたいところです。
非公開化を含めた検討の行方についても、今後の開示に留意しておきたいところです。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 LIMO&ファイナンス編集部記者
フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。
関連タグ
あなたにおすすめ関連記事