


この記事はここがポイント
- ダイドーは国内売上が大半だが、利益の約7割を海外飲料事業が稼ぐ事業構造。
- 最終赤字の前期から一転、翌期は黒字転換を計画する業績回復の見込み。
- 株価は夏に3,000円台へ上昇、昨秋から1割強高い水準で推移。
ダイドーと聞くと、街角の自動販売機を思い浮かべる人が多いのではないだろうか。
実際、ダイドーグループホールディングス<2590>の売上の半分以上は国内の飲料事業が占め、株主優待も飲料・ゼリー詰め合わせの贈呈である。
ところが利益の側に目を移すと、その印象とは少し違う姿が見えてくる。
この会社の利益を支えているのは本当に国内なのか。セグメントの数字から確かめてみたい。
※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
年初の2,400円台から、夏に3,000円台へ切り上がった株価
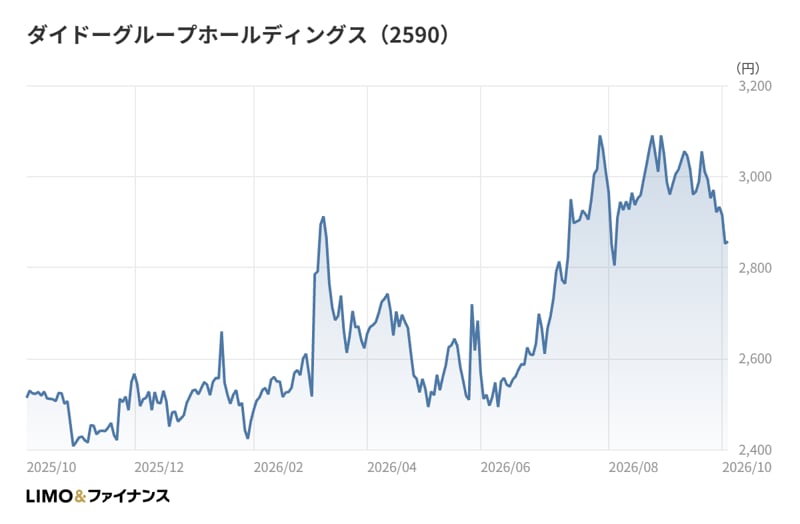
まずは株価の動きを押さえておこう。2025年11月末の終値は2,548円、12月末も2,500円台で、2026年1月末には2,461円まで下げた。昨秋以降の月末終値では、この1月末が最も低い。
その後は持ち直し、2月末と3月末は2,600円台に戻した。4月末に2,500円台へ下押す場面を挟みつつ、5月末と6月末は2,600円台後半で推移している。
大きく動いたのは7月だ。7月末の終値は3,010円と3,000円台に乗り、8月末は3,050円まで上昇した。昨秋以降の月末終値では、8月末が最も高い水準である。
8月下旬には上期決算とともに通期予想の上方修正が出ており、業績回復への期待が株価を支えた面はあるだろう。ただ、上昇の大半は決算発表の前に起きている。海外事業の伸びなど、事業構成の変化が先回りして意識された可能性も考えられる。
9月末は2,933円、2026年10月時点の終値は2,852円と、高値からは上げ幅の一部を吐き出した。それでも2025年11月末と比べると1割強高い水準を保っている。
2026年1月期は最終赤字、2027年1月期は回復を予想
株価の背景にある業績を確認しよう。2026年1月期は売上高が2,412億円(前期比+1.7%)だった一方、営業利益は41億円(同▲13.1%)、経常利益は14億円(同▲51.5%)にとどまった。
さらに国内飲料事業で298億円の減損損失を計上し、親会社株主に帰属する当期純損益は▲303億円の赤字となった。純資産は前期末の935億円から648億円へ減り、自己資本比率は49.6%から39.5%へ低下している。
会社の説明によると、国内では消費者の節約志向が高まる中、2024年10月と2025年10月に飲料メーカー各社が実施した価格改定で、市場全体の販売数量が前の期を下回った。同社が主軸を置く自販機市場でも、飲料市場全体と同様に販売数量が減少したという。
2027年1月期に入っても、国内の環境は厳しい。会社は1Q時点で、自販機市場では他のチャネルとの価格差が継続的に拡大していることなどから、飲料市場の中でも特に苦戦したとしている。
それでも業績は回復に向かっている。2027年1月期上期は、売上高1,200億円、営業利益67億円、経常利益43億円、親会社株主に帰属する中間純利益28億円だった。
通期予想も上期決算にあわせて引き上げられた。売上高は2,463億円(前期比+2.1%)、営業利益は105億円から123億円(同+195.5%)へ、経常利益は84億円から94億円へ、純利益は50億円から60億円へと上方修正している。前期の赤字から黒字転換する計画だ。
売上の6割を占める国内飲料、利益の7割を稼ぐ海外飲料
では、その利益はどこで生まれているのか。2027年1月期上期のセグメントを並べると、イメージとのズレがはっきりする。
国内飲料事業の売上高は676億円で、全体の57.4%を占める最大の事業だ。ただし前年同期比では▲5.4%の減収で、営業利益は21億円、利益率は3.1%にとどまる。
対照的なのが海外飲料事業である。売上高は360億円(前年同期比+25.3%)と国内の半分強の規模だが、営業利益は52億円(同+68.1%)にのぼり、利益率は14.5%に達した。
各セグメントの営業利益を単純に合計すると75億円で、そのうち7割近くを海外飲料が稼いだ計算になる。売上の主役は国内でも、利益の主役は海外という構図だ。
この傾向は前期から続いている。2026年1月期の海外飲料は売上高653億円(前期比+16.1%)、営業利益75億円(同+48.5%)で、国内飲料は営業損益の段階で▲22億円の赤字だった。減損損失はこれとは別に、特別損失として計上されている。
食品事業や医薬品関連事業は、上期の営業利益がそれぞれ1億円未満、2億円と小さく、全体の利益を左右する規模ではない。利益の構図は、国内飲料と海外飲料の2本でほぼ説明できる。
5期で売上は1.5倍、営業利益は40億円台のまま
視点を5年に広げると、もう1つの特徴が見えてくる。売上高は2022年1月期の1,626億円から、2026年1月期には2,412億円へ1.5倍近くに増えた。とくに2024年1月期に2,133億円へと大きく伸びている。
一方で、営業利益は2022年1月期の45億円に対し、2026年1月期は41億円とほぼ同じ水準だ。間の2023年1月期は7億円まで落ち込んでいる。売上の規模は大きくなったのに、本業の利益は増えていない。
営業利益率で見ると、2.8%から1.7%へ下がった計算になる。ROE(自己資本利益率)も2022年1月期が4.8%、2024年1月期が5.1%、2025年1月期が4.2%と、最終黒字の期でも食料品業種の中央値6.8%を下回ってきた。
キャッシュフローの面では、2026年1月期の営業キャッシュフロー114億円に対し、設備投資は164億円だった。稼いだ現金を上回る投資を続けている格好で、その投資が海外を中心にどれだけの利益を生むかが問われる局面だろう。
海外の伸びと、トルコという変数
海外飲料の伸びをどう読むか。会社は海外の主要市場としてトルコを挙げ、高インフレの抑制に向けて高金利政策が維持される中でも、高インフレとリラ安が続いているとしている。
高インフレの市場では、販売価格の引き上げで売上や利益の金額が膨らみやすい。海外の増収増益には、事業の実力に加えて、物価上昇による名目上の押し上げも含まれている可能性がある。
逆に、リラ安は円換算の金額を目減りさせる方向に働く。インフレとリラ安が逆向きに作用する中で、円ベースの利益が大きく伸びている点は、現地での価格政策や事業運営がかみ合っている表れとも読める。
とはいえ、為替と物価に左右される利益を、国内の安定した稼ぎと同じ目線で評価するのは難しい。海外の比重が高まるほど、利益の変動幅も大きくなりうることは意識しておきたい。
国内側にも変化はある。国内飲料の上期の営業利益は前年同期の3倍強に増えた。前期に大きな減損を計上したことで、その後の費用負担が軽くなった面もあるとみられる。ただ減収が続く中での増益であり、売上の回復を伴う改善かどうかはまだ見極めが必要だろう。
食料品業種の中央値は営業利益率4.0%、自己資本比率60.5%である。同社の2026年1月期の営業利益率は1.7%、自己資本比率は39.5%で、どちらも中央値を下回る。回復計画の達成が、こうした指標の水準を戻せるかの鍵になる。
飲料・ゼリー詰め合わせの株主優待は販促か、還元か
ここで株主優待に話を戻したい。同社の株主優待は飲料・ゼリー詰め合わせの贈呈だ。飲料は、同社の国内飲料事業と重なる品目である。
本業と関係の薄い品を贈る優待は純粋な還元コストになるが、事業と重なる品目の優待は、ブランドに触れてもらう販促の側面も持ちうる。その意味で同社の優待は、国内飲料事業の顧客接点の一部として機能している可能性がある。
ただし、ここまで見てきたように、利益を稼いでいるのは主に海外飲料だ。株主が手に取る優待品が映すのは国内の姿で、利益の重心とは必ずしも一致しない。優待のイメージだけで、この会社の稼ぐ構造を判断しないよう注意したい。
筆者コメント
国内が売上の主役で、海外が利益の主役。このねじれは、投資家が同社をどう見るべきかについて何を示唆しているのだろうか。
私の見立てでは、同社はいま「国内の会社が海外もやっている」状態から、「海外の利益が国内の立て直しを支える」状態へ移る途中にある。前期の大きな減損は、その転換点を会計の上ではっきり刻んだ出来事と位置づけられる。
もっとも、これは国内の価値が薄れたという意味ではない。自販機という全国に張り巡らされた販売網は、簡単にはつくれない資産だ。問題は、その資産が生む利益の厚みが、価格差の拡大という逆風の中でどこまで戻るかにある。
株主優待の詰め合わせを受け取る株主にとって、目に入るのは国内のブランドだ。だが株価を動かしうるのは、トルコを中心とする海外の数字かもしれない。
決算を見るときは、連結の合計だけでなく、国内と海外の利益の比率がどう動いたかに注目してほしい。
参考資料

 アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。