

高原 祥子

この記事はここがポイント
- すかいらーくとFOOD & LIFE COMPANIESの営業利益率差、販管費比率の高さが主因。
- FOOD & LIFE COMPANIESの連結益は海外事業が押し上げ、国内はすかいらーくと同水準。
- すかいらーくは上期営業利益20.9%増、通期予想を上方修正し株価は回復傾向。
ファミレスの株と聞くと、まず株主優待を思い浮かべる個人投資家は多いのではないだろうか。
その代表格のひとつが、ガストやしゃぶ葉を展開するすかいらーくホールディングス<3197>である。
株価は昨秋から春にかけて大きく下げたが、夏にかけて戻した。
では、この会社の稼ぐ力はどの程度なのか。外食の大手をもう一社並べて、利益率の中身から確かめてみたい。
※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
春に2,800円台まで下げ、上期決算をはさんで戻した株価
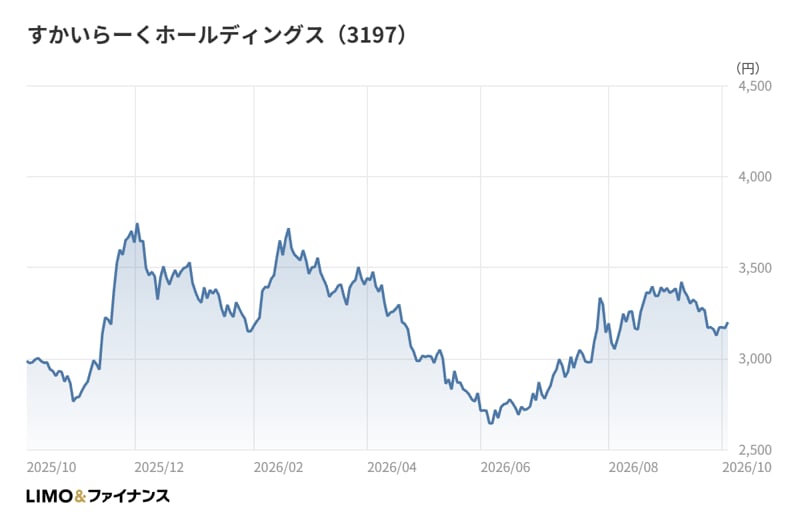
出所:各種資料をもとに筆者作成
2025年11月末の終値は3,700円台にあった。そこから年末は3,300円台、2026年1月末は3,100円台と、年をまたいで水準を切り下げた。
2月末には3,500円台まで戻す場面があった。2025年12月期の決算で増収増益と増配の計画が示された時期と重なり、業績への安心感が意識された可能性がある。
ただ、戻りは続かなかった。3月末は3,400円台、4月末は3,000円台と下げ、5月末と6月末はともに2,800円台にとどまった。6月末の終値は、2025年11月末以降の月末終値で最も低い水準である。
流れが変わったのは夏だ。7月末に3,100円台へ戻し、8月末には3,300円台まで切り上がった。9月末は3,100円台と上げ幅を一部吐き出し、2026年10月時点の終値も3,100円台にある。
春の安値からは戻したものの、昨秋の水準にはまだ届いていない。株価は業績の伸びを素直に追いかけているというより、外食株全体の地合いや原材料高への警戒にも揺さぶられてきたとみられる。
2026年12月期上期は営業利益+20.9%、通期予想も引き上げ
同社は株主優待として、グループ店舗で使える株主優待券の贈呈を行っている。個人株主になじみの深い会社だが、ここではまず本業の数字を確認しておく。
2025年12月期通期の売上収益(IFRS)は4,577億円で前期比+14.1%、営業利益は299億円で+23.9%、当期利益は167億円で+19.9%だった。
会社によると、低価格帯の小皿料理の拡充や外食ならではの高付加価値メニューの投入、公式アプリを使った「ダイナミッククーポン」の配信が奏功し、客数と客単価がともに伸びた。マネジャーへの権限委譲や単日バイトの仕組みなど人への投資も進め、労働時間への投資を上回る売上収益の確保と利益率の改善を実現したという。
2026年12月期上期も勢いは続いている。売上収益は2,424億円で+9.7%、営業利益は168億円で+20.9%、当期利益は101億円で+29.2%と、増収増益を確保した。
既存店売上高は前年同期比106.4%だった。会社は「店舗中心経営」の進化とメニュー・プロモーション戦略の推進で、客数と客単価がともに伸長したとしている。新規出店21店舗、「資さんうどん」を中心とした業態転換26店舗に加え、しんぱちの連結子会社化で109店舗がグループに加わった。
一方で、売上総利益率は66.6%と前年同期から0.2ポイント低下した。原材料価格の高騰は一定程度抑えたものの、新規出店や業態転換に伴う人件費の増加などで販売費及び一般管理費が増えたという。
それでも会社は通期予想を引き上げた。売上収益は1Q時点の4,900億円から5,000億円へ、営業利益は335億円から350億円へ上方修正し、年間配当の予想も26円から27円に増やした。上期の営業利益は通期予想に対して5割近い進捗で、夏の株価の戻りはこの上方修正を織り込む動きだった可能性がある。
スシローのFOOD & LIFE COMPANIESと並べて見える利益率の差
ここで比較相手として、回転寿司「スシロー」を展開するFOOD & LIFE COMPANIES<3563>を置いてみたい。どちらも全国にチェーンを広げる外食の大手で、会計基準も同じIFRSである。
規模も近い。直近の通期で比べると、売上収益はすかいらーくが4,577億円、FOOD & LIFE COMPANIESが4,295億円だった。
ところが営業利益は、FOOD & LIFE COMPANIESが360億円と、すかいらーくの299億円を上回る。営業利益率(営業利益÷売上収益)はすかいらーくが6.5%、FOOD & LIFE COMPANIESが8.4%で、2ポイント弱の差がある。
直近の累計期間でも差は開いている。FOOD & LIFE COMPANIESの2026年9月期3Q累計は、売上収益が3,904億円で+24.7%、営業利益が420億円で+43.9%と大きく伸び、営業利益率は10.8%に達した。すかいらーくの上期の営業利益率は7.0%である。
決算期がずれるため単純な並べ方はできない。ただ、どちらも増益基調にありながら、利益率の水準には一段の差があると見てよいだろう。
粗利の厚さを販管費が飲み込む構造
この差はどこから来るのか。費用の内訳を並べると、2社の稼ぎ方の違いがはっきりする。
すかいらーくの売上総利益率(粗利率)は66.7%、FOOD & LIFE COMPANIESは57.0%だった。原価の負担が軽いのは、むしろすかいらーくのほうで、その差は10ポイント近い。
逆転が起きるのは販管費である。売上収益に対する販売費及び一般管理費の比率は、すかいらーくが59.4%、FOOD & LIFE COMPANIESが48.6%で、11ポイント弱の開きがある。すかいらーくは粗利で稼いだ厚みの大半を、店舗の運営コストで使っている計算だ。
減価償却費の重さも違う。売上収益に対する比率は、すかいらーくが11.4%、FOOD & LIFE COMPANIESが8.3%だった。3,000店を超える店舗網を抱える分、設備にかかる固定費がかさみやすい構造と読み取れる。
ファミレスは原価が安く、回転寿司はネタの原価が重い。一般にはそう語られることが多く、粗利率の数字はそのイメージどおりだ。しかし営業利益の段階で並べると、順位は入れ替わる。原価の軽さがそのまま利益の厚さにはならないという点が、2社の比較から見える一番の論点だろう。
国内同士で並べると、差はほとんど消える
ただし、この差をすべて費用構造に帰すのは早計だ。FOOD & LIFE COMPANIESのセグメントを見ると、国内スシロー事業の営業利益率は6.8%で、すかいらーくの6.5%とほぼ同じ水準にある。
差を生んでいるのは海外である。同社の海外スシロー事業は売上収益の30.6%を占め、営業利益率は12.4%に達する。営業利益は前期比+126.9%と、2倍を超える伸びだった。
国内の外食同士で見れば、2社の稼ぐ力は互角に近い。連結の利益率の差は、海外という別の成長エンジンの有無から生まれていると読み取れる。すかいらーくも台湾での「資さんうどん」初出店やマレーシアでの出店を進めているが、利益への寄与はまだこれからの段階とみられる。
資本効率にも差が出ている。ROE(自己資本利益率)はすかいらーくが9.3%、FOOD & LIFE COMPANIESが26.9%だった。利益率の差に加え、自己資本比率がすかいらーくの36.2%に対しFOOD & LIFE COMPANIESは24.0%と低く、負債を使う度合いの違いもROEの差を広げている。
小売業の中央値で見る2社の収益性
2社だけを並べると、どちらが優れているかの話に落ちやすい。そこで、両社が属する小売業の中央値を第三の基準に置いてみる。
小売業の営業利益率の中央値は3.6%、上位25%の境目は5.8%である。すかいらーくの6.5%、FOOD & LIFE COMPANIESの8.4%は、ともに上位25%の境目を上回る。
つまり、すかいらーくの利益率は業界の中で見れば十分に高い位置にある。FOOD & LIFE COMPANIESと比べて見劣りするのは、相手がさらに上にいるからであって、すかいらーくが低いわけではない。しかも、その上乗せ分の多くは海外事業が生んでいる。
なお、小売業には物販と外食が同居しており、粗利率の中央値45.9%を外食の物差しにするのは適切ではない。営業利益率で比べるのは、業態の違いを越えて「売上からどれだけ利益が残るか」を見られるからである。
筆者コメント
すかいらーくの株主優待とその利益率を、どう評価すればよいだろうか。
私が注目しているのは、優待券が自社の店舗で使われるという点だ。優待券を使う株主は、同時に客として来店する。原価の負担が軽い同社にとって、優待券は還元であると同時に、客数を支える仕組みの一部として働いている可能性がある。
一方で、同社の課題は原価ではなく、店舗を動かす費用の重さにある。粗利が厚い会社ほど、来店が増えたときに利益が伸びやすい反面、人件費や設備費が先に膨らめば利益は残りにくい。
上期に会社が通期予想を引き上げたのは、客数の伸びが費用の増加を上回り始めた表れとも読める。
優待の魅力だけで見るのではなく、販管費の比率がどこまで下がるかという視点で、同社の決算を追ってみてほしい。
参考資料
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。