


高原 祥子
この記事はここがポイント
- 中間決算は売上高5.8%増収も営業利益3.7%減益、中間配当17円への増額
- 売上6割近くを「育児・服飾雑貨」が占め、客数3.3%増で既存店売上高1.9%増
- 上限3億円の自己株式取得を決議、年2回100株以上で株主優待カードを贈呈
ベビー・子ども用品を手がける西松屋チェーン<7545>は1日、2027年2月期の中間決算(2026年2月21日~8月20日)を発表しました。
売上高は前年同期比5.8%増と伸びた一方、積極的な出店で販管費が増え、営業利益は3.7%の減益となっています。
同日には、中間配当を当初予想の1株16円から17円に増額すること、上限3億円の自己株式取得もあわせて発表しました。
それでは、最新の決算から同社の強みを読み解いていきましょう。
西松屋チェーンの中間決算は増収・営業減益、販管費の伸びが利益を圧迫
2027年2月期中間期の連結業績は次の通りです。
- 売上高:1,026億3,600万円(前年同期比5.8%増)
- 営業利益:70億3,200万円(同3.7%減)
- 経常利益:73億7,800万円(同1.7%減)
- 中間純利益:49億9,200万円(同0.5%増)
売上総利益は売上高の増加により356億9,000万円(同4.9%増)となりました。ただ、積極的な出店で店舗数が増えたことなどにより販売費及び一般管理費が286億5,700万円(同7.3%増)と、売上総利益の伸びを上回り、営業利益は前年同期を下回っています。
売上高に対する売上総利益の比率も、前年同期の35.0%から34.7%へわずかに下がりました。
税金等調整前中間純利益は72億5,900万円と前年同期の73億7,700万円を下回りましたが、法人税等の合計額が24億800万円から22億6,700万円に減ったことで、最終利益は小幅ながら増益となりました。
通期の業績予想(売上高2,050億円、営業利益125億4,000万円、経常利益130億円、純利益83億7,700万円)は、4月2日の発表から据え置いています。中間期時点の進捗率は、売上高でおよそ5割、営業利益で56.0%です。
同社の売上高は例年、上期と下期でほぼ半々ですが、営業利益は上期の割合が高く、2022年2月期~2025年2月期は通期の営業利益の5割強〜6割程度(52.5~61.2%)を上期で計上しています(2025年2月期までは非連結)。
今期の56.0%もこの範囲内です。計画達成に必要な下期の営業利益は55億800万円で、前期の下期(26億3,600万円)の2倍を超えるものの、2025年2月期の下期(51億5,600万円)をやや上回る水準です。
売上の6割近くを占めるのは「育児・服飾雑貨」
西松屋チェーンの事業はベビー・子ども向けの生活関連用品の販売という単一セグメントで、決算短信には事業別の業績が載っていません。
そこで、2026年2月期の有価証券報告書に記載された商品別の販売実績から、何が売上を支えているのかを確認します。
2026年2月期(通期)の商品別売上高は次の通りです。
- 子供衣料:628億4,500万円(売上高に占める割合32.5%)
- 育児・服飾雑貨:1,126億5,000万円(同58.2%)
- ベビー衣料・マタニティ用品:177億9,200万円(同9.2%)
- その他:7,700万円
「西松屋=子ども服の店」というイメージを持つ人も多いかもしれませんが、売上の6割近くは「育児・服飾雑貨」が占めています。
同社が決算短信で「雑貨部門」として好調だった商品に挙げているのは、ベビーフードなどの食料品、紙おむつ・入浴剤などの衛生用品、玩具、チャイルドシートなどの大型用品、ビーチ・プール用品、レイン用品、服飾雑貨などで、子育て家庭が日常的に買い足す消耗品から大型用品までが含まれる区分です。
なお、商品別の利益は開示されていないため、ここでは売上の柱として紹介しています。
この区分の中心にあるのが、育児用品のプライベートブランド「SmartAngel(スマートエンジェル)」です。
有価証券報告書では、衣料品のプライベートブランド「ELFINDOLL(エルフィンドール)」とともに、2026年2月期にプライベートブランド商品の売上が伸びたと説明しています。
今回の中間期も、衣料部門では気温の上昇で春物・夏物衣料が好調に推移し、雑貨部門も上記の商品群が好調だったとしています。
客単価は前年割れでも、客数の伸びが売上を押し上げる
小売業の実力を測るうえで欠かせないのが既存店売上高です。同社が毎月公表している月次速報(国内)によると、中間期にあたる3月度~8月度の累計は次の通りでした。
- 既存店売上高:前年同期比101.9%
- 既存店客数:同103.3%
- 既存店客単価:同98.6%
客単価は前年をやや下回ったものの、それ以上に客数が伸びたことで既存店売上高は前年を上回っています。
新店とインターネット販売を含む全店売上高は105.4%で、既存店の伸びに積極的な出店の効果が上乗せされた形です。
同社は「お客様にとって便利で標準化された店舗網の拡充」を掲げ、中間期は34店舗を出店、17店舗を閉鎖しました。中間期末(2026年8月20日時点、決算短信ベース)の店舗数は1,198店舗です。インターネット販売でも、新規会員数の増加などで「西松屋公式オンラインストア」の売上が好調に推移したとしています。
なお、下期最初の月となった9月度(8月21日~9月20日)の月次速報では、既存店売上高が前年同月比112.4%、客数が108.7%、客単価が103.3%といずれも前年を上回りました。同社は、気温の低下で秋物衣料の売上がきわめて好調に推移したと説明しています。
西松屋チェーンの株主優待は年2回の「株主ご優待カード」
西松屋チェーンは、100株以上を保有する株主に、保有株数に応じた金額が入金されたプリペイド方式の「株主ご優待カード」を年2回(2月20日・8月20日基準)贈呈しています。国内の全店舗と「西松屋公式オンラインストア」で使えます。
さらに、3年以上継続して100株以上を保有する長期保有株主には、2月20日基準の分に限って優待金額が上乗せされます。
保有株数:通常(1回あたり・年2回):長期保有の上乗せ(2月20日基準のみ):年間合計(通常のみ):年間合計(長期保有)
- 100株以上:1,000円:500円:2,000円:2,500円
- 500株以上:3,000円:1,000円:6,000円:7,000円
- 1,000株以上:5,000円:3,000円:10,000円:13,000円
- 3,000株以上:5,000円:4,000円:10,000円:14,000円
- 5,000株以上:5,000円:5,000円:10,000円:15,000円
通常の優待は1,000株以上で金額が頭打ちになりますが、長期保有の上乗せ分は5,000株まで段階的に増えていきます。
長期保有株主とみなされるのは、毎年2月20日から遡って、2月20日と8月20日の株主名簿に同一の株主番号で7回以上連続して100株以上の保有が記載されている場合です。
一度でも100株を下回ったり、株主番号が変わったりすると連続保有の条件から外れる点に注意が必要です。
100株保有の場合、1回あたり1,000円分です。8月20日基準の分は、中間配当の支払開始日(2026年は11月2日)から6カ月間使えます。
次の権利付き最終日は2027年2月17日
次回の基準日は2027年2月20日です。
優待と期末配当の権利を得るための権利付き最終日は2027年2月17日、権利落ち日は18日となります。
中間配当を17円に増額、上限3億円の自己株式取得も
同社は10月1日、2026年8月20日を基準日とする中間配当を4月2日に公表していた1株16円から1円増やし、17円とすることを決めました。
期末配当の予想16円と合わせ、年間配当予想は前期の32円から33円となります。
中間期は営業利益が減益となった一方、最終利益(親会社株主に帰属する中間純利益)は0.5%の増益でした。同社は、業績や今後の出店計画などを考慮したうえで安定した配当を行うことを基本方針としており、今回の増額の理由には「堅調な業績推移」を挙げています。
あわせて、上限18万9,000株(自己株式を除く発行済株式総数の0.32%)、上限3億円の自己株式取得も決議しました。取得期間は2026年10月5日〜19日。
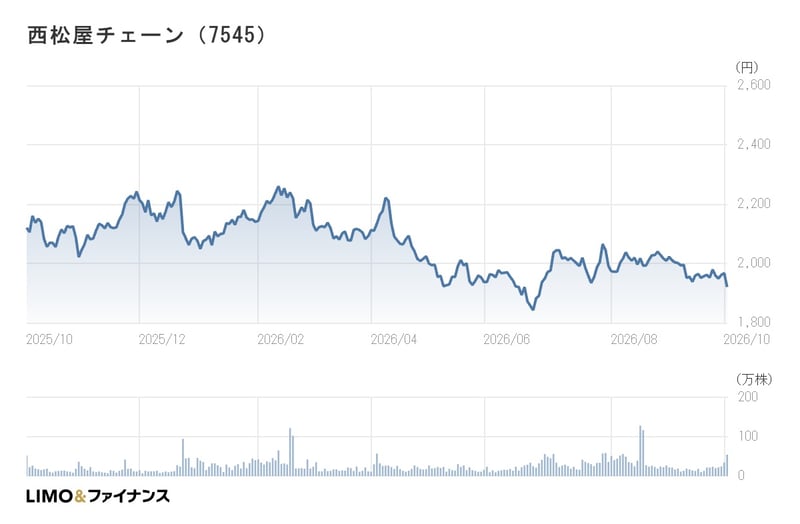
西松屋チェーンの10月2日の株価終値
2日の株価終値は1,920円(前日比:▲47円、▲2.39%)でした。
- PER(会社予想):13.70倍
- PBR(実績):1.15倍
- 配当利回り(会社予想):1.72%
- 年初来高値:2,281円(2月13日)/年初来安値:1,830円(6月23日)
西松屋チェーンの年間チャート
出所:LIMO&ファイナンス
記者コメント
西松屋チェーンの2027年2月期中間決算は、客数の増加と積極的な出店で売上高を伸ばした一方、店舗数の増加などで販管費が膨らみ、営業利益は前年を下回りました。
同社は例年、通期の営業利益の5割強~6割程度を上期で計上しており、中間期の進捗率56.0%は過去の水準の範囲内です。
通期計画の達成には、下期の営業利益を2025年2月期並みの水準よりやや上まで戻す必要があります。
下期最初の9月度は既存店売上高が112.4%と好調な滑り出しとなっており、10月度以降も秋冬物衣料の動きとあわせて客数の伸びが続くかが焦点となりそうです。
株主優待は100株から年2回受け取れ、長期保有なら上乗せもあるため、子育て世帯には使い道の分かりやすい内容です。
中間配当の増額や自己株式取得とあわせ、配当と優待を合わせた株主還元の全体像を踏まえて検討したい銘柄といえるのではないでしょうか。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 LIMO&ファイナンス編集部記者
フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。
関連タグ
あなたにおすすめ関連記事