
企業・業績ニュース
NTT株が急反発した本当の理由とは?元機関投資家が読み解く株価と決算
イズミダイズム

ロボット接客とコラボルームで客室単価を上げる収益構造

9月は3月に次いで配当や株主優待の権利確定が多い月で、2026年は9月28日が9月末の権利付き最終日でした。
これに対し、10月に権利が確定する銘柄は限られますが、エイチ・アイ・エス<9603>はその一つです。
同社は10月期決算で、4月末と10月末が株主優待の基準日です。
7月31日には、10月末基準から適用する株主優待制度の変更も発表していました。
旅行会社のイメージが強い同社ですが、9月11日に発表した2026年10月期第3四半期決算では、9カ月累計のセグメント利益でホテル事業が旅行事業を上回りました。
同社の稼ぎ頭について、最新の決算からひも解いていきます。
エイチ・アイ・エスが9月11日に発表した2026年10月期第3四半期累計(2025年11月〜2026年7月)の連結業績は以下の通りです。
売上高は伸びたものの、営業利益・経常利益はいずれも2割前後の減益となりました。
最終損益が赤字になったのは、連結子会社のGUAM REEF HOTEL, INC.が賃借していた土地を購入したことに伴い、既存の不動産賃貸借契約のリース解約損59億4,100万円を特別損失に計上したためです。
この特別損失は6月12日に計上見込みが公表されており、通期業績予想もその時点で下方修正されています。
通期予想は、6月12日に修正した売上高3,950億円(前期比5.9%増)、営業利益120億円(同3.2%増)、経常利益115億円(同1.0%増)、純損益10億円の損失から変更はありません。
営業利益の進捗率は約43%ですが、同社は旅行の繁忙期にあたる第4四半期(8~10月)に利益が集中する傾向があります。
同社の報告セグメントは、決算短信の開示順に旅行事業・ホテル事業・九州産交グループの3つです。
第3四半期累計の売上高は旅行事業が2,284億9,600万円と全体の約8割を占め、ホテル事業は206億3,200万円と1割に満たない規模です。
ところがセグメント利益では、ホテル事業が34億1,300万円(前年同期比14.6%増)となり、旅行事業の28億3,500万円(同40.1%減)を上回りました。前年同期は旅行事業のほうが大きかったため、順位が入れ替わった形です。
売上高営業利益率はホテル事業の約16.5%に対し、旅行事業は約1.2%です(旅行事業はツアー商品の売上を総額で計上するため、単純比較は目安)。旅行事業の減益について、同社は円安や燃油サーチャージの高騰、中東情勢の緊迫化に伴う一部ツアーの催行中止などを要因に挙げています。
同社が9月30日に公表した8月の旅行取扱高(エイチ・アイ・エスとグループ5社の合計、旧会計基準)では、海外旅行が384億7,704万円と前年同月比0.5%減で、ほぼ前年並みでした。
LCCを利用したツアーがけん引した豪州(同24.1%増)やベトナムのビーチリゾート(同17.7%増)が伸びた一方、欧州・中近東・アフリカ方面は中東情勢の影響などで同8.0%減となりました。もっとも、8月7日に再開した中東系航空会社を利用したツアーの取扱高は前年同月比33.6%の水準まで戻り、5~7月の11.6%から大きく改善しています。
国内旅行は台風による欠航などが響いて同17.0%減、訪日旅行は同8.7%増で、合計は458億2,469万円(同3.0%減)でした。
10月1日には、25歳以下の若年層に向けた新しい旅行ブランド「TABIOOPS!(タビップス)」を始めました。学校や仕事の後にそのまま出発する「退勤後ツアー」など、旅行を「日常の延長」として気軽に楽しむスタイルを打ち出しています。
同社が2026年1月21日に開いたホテル事業説明会の実施レポートによると、ホテル事業は当時、世界7カ国で49軒のホテル・旅館を展開し、ロボットが接客する主力ブランド「変なホテル」が約半数を占めます。
利益を押し上げているのが、企業や地域と連携した「コラボルーム」です。通常の客室単価1万7,000~1万8,000円に対し、コラボルームは2万6,000~2万7,000円という例があるといい、客室を増やさずに単価を引き上げられる点が特徴です。
同社は第3四半期決算でも、コラボルームによる客室単価の向上が利益をけん引したと説明しています。予約サイトの手数料がかからない公式サイト経由の直販比率も、約15~20%まで高まっています。第3四半期累計では、前期に開業準備費用などで営業損失を計上していたトルコのホテルの大幅な改善も増益に寄与しました。
9カ月累計ではホテル事業が旅行事業を上回りましたが、同社が6月12日に修正した通期計画では、セグメント利益は旅行事業が93億3,600万円(前期比3.1%減)、ホテル事業が42億円(同16.1%増)、九州産交グループが8億7,000万円(同7.9%増)です。通期では旅行事業が再び最大の稼ぎ頭になる計画です。
この違いは、旅行事業の利益が季節によって大きく偏るためです。第3四半期単体(5~7月)の旅行事業は19億1,200万円のセグメント損失で、前期も第3四半期単体は8億7,500万円の損失でした。
一方で前期の第4四半期単体(8~10月)は49億400万円の利益を計上しており、夏休みやシルバーウィークを含む第4四半期が旅行事業の最大の稼ぎ時です。
旅行事業のセグメント利益(四半期ごと、2025年10月期→2026年10月期)
※▲は損失。四半期ごとの数値は決算説明補足資料による
第4四半期の見通しについて、同社は9月11日のカンファレンスコールで、8月の海外旅行の取扱高は前年並みだった一方、9月はシルバーウィーク需要や早期の販売促進が奏功して前年同日比を大きく上回り、10月も2ケタ増で推移していると説明しています。
燃油サーチャージは欧州・北米などで片道6万5,000円から5万円に引き下げられ、8月7日出発分から中東系航空会社を利用したツアーの催行も順次再開しました。
一方、ホテル事業も第3四半期単体では9億2,400万円と前年同期(10億5,700万円)比12.6%の減益でした。同社は、日中関係や中東情勢の悪化で想定よりも訪日需要が落ち込み、客室単価が伸び悩んだことに加え、人件費や広告宣伝費・販売促進費の増加、グアム・トルコなど一部の海外拠点の稼働低下を要因に挙げています。そのうえで、第4四半期以降の予約は堅調に推移しており、下押しリスクは限定的としています。
通期計画のホテル事業42億円に対し、第3四半期累計の実績は34億1,300万円のため、第4四半期単体で計画達成に必要なセグメント利益は約7億8,700万円です。前期の第4四半期単体(6億4,100万円)を上回る水準が必要になります。
同社は7月31日、株主優待制度の変更を発表しました。2026年10月末日の株主名簿に記載された株主から適用されます。
主な変更点は以下の通りです。
①保有株数の区分を3区分から5区分に変更
②優待券の有効期間を1年から3年に延長
③制度の変更に際して3,000円分の特別優待を発行
※年2回(4月末・10月末)。変更後はこのほか3,000円分の特別優待券を発行
500株以上の株主は1回あたりの金額が増える一方、100〜499株保有の場合は1回あたりの金額が2,000円分から1,000円分に減額(半減)となる点には注意が必要です。
変更後に優待券を使える旅行代金の条件は1人あたり1万円以上に引き下げられ、使える施設にはウォーターマークホテル沖縄 宮古島など同社グループのホテルも加わりました。
このほか、2026年10月31日を起点に3年以上(7回の基準日)継続して保有する株主には、年1回3,000円分の長期保有優待を新設しました。
初回の権利発生は2029年10月31日の予定です。
10月末日(2026年10月31日は土曜日のため、実質的な権利確定日は10月30日金曜日)の優待を受け取るには、10月28日が権利付き最終日、29日が権利落ち日となります。
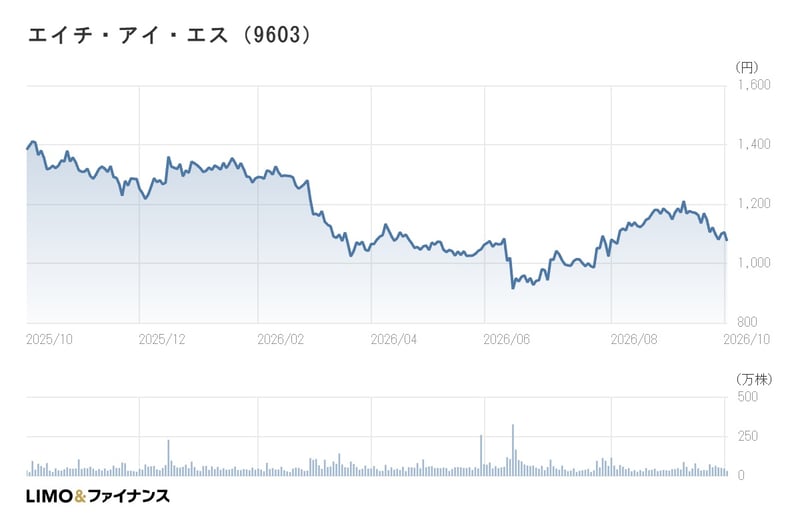
同社の10月2日株価終値は1,075円(前日比:▲30円、▲2.71%)でした。
1,075円は、1月20日につけた年初来高値1,363円を約21%下回る一方、6月16日の年初来安値907円からは約18%上の水準です。
指標は以下の通りです(10月2日終値時点)。
エイチ・アイ・エスというと海外が中心の旅行会社の印象が強いですが、9カ月累計の決算を見ると、売上の1割に満たないホテル事業が利益面では最大の柱になっていました。
ロボット接客による省人化はサービス面で利用者の好みが分かれる側面はあるものの、コラボルームによる単価向上などの工夫とあわせ、ホテル事業の利益率の高さを支えています。
もっとも、旅行事業は第4四半期に利益が集中するため、通期では旅行事業が再び最大の稼ぎ頭となる計画です。中東情勢や燃油サーチャージ、為替の動向によって旅行事業の利益は振れやすく、第3四半期単体ではホテル事業も訪日需要の減速で減益となりました。
次回の通期決算では、繁忙期の旅行事業がどこまで利益を積み上げられるか、ホテル事業が計画の42億円に届くかに注目したいところです。

 LIMO&ファイナンス編集部記者
フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。