


イズミダイズム

この記事はここがポイント
- IPO銘柄は上場時がピークになりやすく、ビジネスモデルの確立を確認してから投資しても遅くない
- 連続買収企業の成長条件は「買収先の増加」と「買収先の増益」の2つに絞られる
- 投資家は個社を分析するのではなく、会社全体の売上・営業利益・最終利益の推移を点検する
- EBITDAが営業利益に対して大きく膨らむ場合は、高値掴みによる「のれん」の増加に注意が必要
- 会社が大きくなり事業内容が見えにくくなると、コングロマリットディスカウントに陥るリスクがある
中小製造業のM&Aを連続して行う技術承継機構。2025年2月の上場から間もないものの、急速な成長を見せています。株式市場では早くも「テンバガー(10倍株)」を達成したと話題になり、インタビュワーも、右肩上がりの株価チャートを見て、このまま永遠に上がってもおかしくないのではないかと感じたといいます。しかし、上場して間もない会社には、その期待を確かめるための実績の積み上げがまだ多くありません。では、投資家はこの会社の株価を何で判断すればよいのでしょうか。元機関投資家の泉田良輔氏が、技術承継機構の株価の動きと決算を読み解き、点検すべきポイントを解説します。
IPO銘柄の株価と「トラックレコード」の重要性
技術承継機構の株価は、上場後に大きく上昇しています。SNS上では、IPO(新規公開株)の段階から同社株を保有していた卓球の水谷選手の「このまま永遠に上がってくれ」という投稿が話題になったと、インタビュワーは紹介しています。
しかし、泉田氏はIPO銘柄への投資に慎重な立場をとっています。その理由を次のように説明します。
「IPOってのはトラックレコードがないので、できれば10年見ましょうよみたいな話なんで、情報が少ないものに関しては自分のフォーカスというか調査対象から外しましょうみたいな話なんですよね」
トラックレコードとは、企業が過去に積み上げてきた業績や実績のことです。泉田氏によれば、IPOで株価が10倍になるケースはとても少なく、上場した時が株価のピークになりがちです。だからこそ、過去の実績から傾向を分析できる状態になるまで待つ、という考え方になります。
「いい会社だったら永遠かどうかっていうのはちょっと置いといて、この先もしばらく上がっていくのでビジネスモデルが確立できるというのが確認できた後からでも遅くないよというのが僕の本の趣旨なんですよね」
技術承継機構(TSE:319A)2025年2月(上場)〜2026年9月中旬
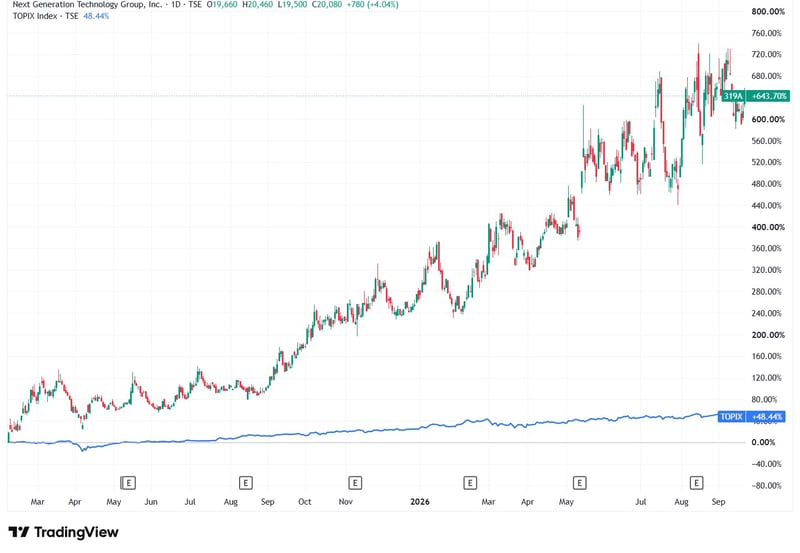
出所:TradingView(技術承継機構 319A 日足チャート)
実際の株価チャートを見ると、上場後しばらくは一定の値幅(レンジ)の中で上下していましたが、ある時期を境に、下がったときの底値が前回より高くなる形(下値の切り上げ)で上昇トレンドに入っています。泉田氏は、チャートを見る限りこのあたりから投資家の信任を得たのだろうと見ていますが、その時期の決算で何があったのかは「ちょっと気になります」と述べるにとどめています。そのうえで、いまはトラックレコードが溜まっていく段階にあり、「調べるとしてはいいタイミング」だと話しています。
大幅な増収増益となった決算の中身
では、その実績はどう積み上がっているのでしょうか。2026年8月14日に発表された2026年12月期第2四半期(中間期)の決算短信を見ると、その成長スピードの速さが際立っています。
売上高は134.86億円で前年同期比140.0%増、営業利益は21.40億円で同317.5%増、親会社株主に帰属する中間純利益は15.73億円で同444.9%増でした。泉田氏も「超増収増益」と表現する伸びです。なお、この中間純利益には、買収時に生じた一時的な特別利益(負ののれん発生益)4.50億円が含まれています(決算短信による)。
上期の業績推移(前年同期比較)
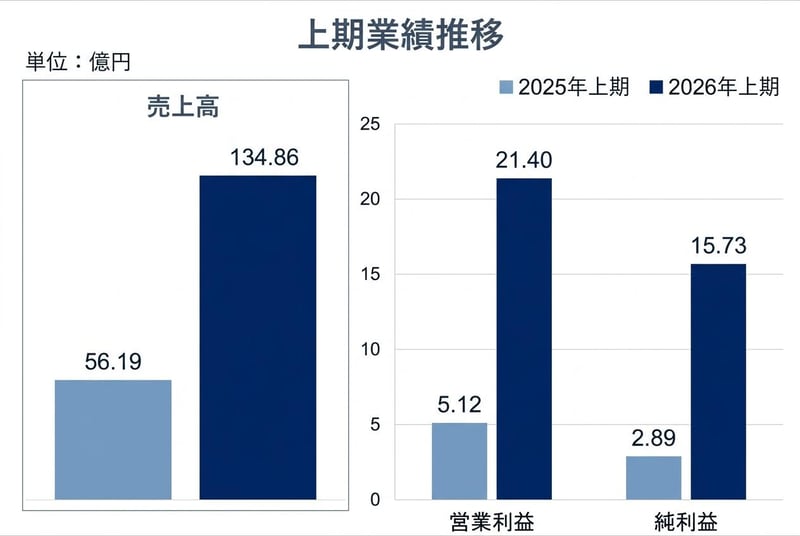
出所:株式会社技術承継機構「2026年12月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」(2026年8月14日)を基にイズミダイズム作成
さらに、会社が重要視するKPI(重要業績評価指標)である「調整後EBITDA」は29.92億円となっています。ここで、投資初心者にとって耳慣れない「EBITDA」や「のれん」という言葉について整理しておきましょう。
EBITDAとは、税引前利益に支払利息や減価償却費などを足し戻した利益指標で、企業が本業で稼ぎ出した現金の量(キャッシュフロー)に近い数値を示します。技術承継機構の場合、営業利益に減価償却費と「のれん償却費」を足したものをEBITDAとし、調整後EBITDAは、これにさらに買収にかかった費用(取得関連費用)などを足し戻したものです。
のれんとは、企業を買収する際、対象企業の純資産を上回って支払った金額(買値と純資産の差額)のことです。同社が採用している日本の会計基準では、こののれんを毎年少しずつ費用として計上(償却)していきます。しかし、のれん償却費は帳簿上の費用であって、その年に現金が流出しているわけではありません。そのため、のれん償却費を足し戻したEBITDAを見ることで、実際の現金を稼ぐ力を測ることができます。
同社の調整後EBITDA(29.92億円)と営業利益(21.40億円)の差額は約8.5億円あります。この差額の最も大きな要因は減価償却費(5.27億円)であり、のれん償却費は約1.6億円となっています。泉田氏も、キャッシュフローは「ちゃんとしっかり出ている」と話しています。
連続買収企業の成長を支える「2つの条件」
技術承継機構は、M&A(企業の合併・買収)を連続して行い、グループを拡大していく「連続買収企業(Serial Acquirer)」というビジネスモデルをとっています。このモデルが今後も成長を続けられるかどうかについて、泉田氏は極めてシンプルに整理します。
「基本2つしかない。まず買収する会社が増えること。あともう1つは買収した会社がしっかり増益になること。この2つしかない」
では、買収する会社は今後も増え続けるのでしょうか。会社側の説明資料によれば、日本国内には約336万社(2021年時点)の中小企業があり、そのうち製造業は約34万社あります。同社はさらにその中から、「黒字の企業」約12万社をターゲット候補として試算しています。
ターゲット候補の市場規模
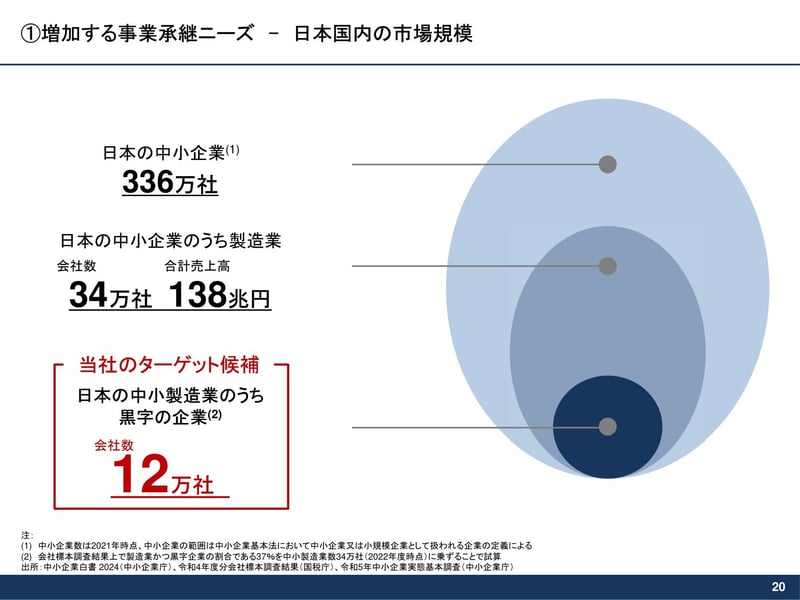
出所:株式会社技術承継機構「2026年12月期 第2四半期決算説明資料」(2026年8月14日) p.20
「この会社が本当に12万社をターゲットとしてどんどんどんどんM&Aできるんだったら、まだまだ売上この規模じゃないですよ」
同社は現在、M&Aアドバイザーから年間約500件の案件紹介を受けています。ファンドのように企業を転売することを目的とせず、譲受企業(同社が譲り受けた会社)各社の独立性を尊重し、永続的な保有を前提としているため、会社を譲りたい経営者から選ばれやすいと会社は説明しています。また、譲受企業が旧社名のまま存続していることからも、そのスタンスが窺えます。
泉田氏は、同社が有名になれば、会社を譲りたい経営者がアドバイザーを通さずに直接相談に来るようになり、成長率が上がる可能性があると見ています。
投資家はどうやって個社を分析すればよいのか
連続買収企業に投資する際、投資家は一つの壁にぶつかります。それは、買収した企業が多岐にわたり、事業内容がバラバラであるという点です。
技術承継機構の譲受企業は、自動車、研究機関、電池、超伝導、光学フィルムなど、顧客業界が多種多様です。会社は「特定の顧客業界の変動に左右されにくいグループ構成」と説明していますが、投資家が1社1社の事業環境や競争力を分析するのは容易ではありません。泉田氏も「正直これ1個1個分析するのは結構キツい」と話しています。
この点について、泉田氏は次のように断言します。
「これ会社に任せるしかないのよ」
投資家が個別の譲受企業を細かく分析するのは現実的ではありません。では、投資家はIR(投資家向け広報)担当者に何を質問し、どこを見ればよいのでしょうか。
「このトラックレコードに対してペース変わるんですかとか、変わるんだったら何が理由なんですかと確認をする必要がある」
つまり、過去から現在まで続いている「買収ペース」と「利益成長のペース」が今後も維持できるのか、変化があるならその理由は何かを問うことが重要になります。また、会社全体で稼ぎ出した利益を、どの分野に再投資していくのかといった資本政策も重要な確認ポイントです。
一方で、事業が多角化しすぎることによるリスクも存在します。様々な業界の企業をグループ内に抱えることで、会社全体として何で稼いでいるのかが見えにくくなる現象です。
「ある程度大きくなっちゃうとその収益の伸び率が出てはいるとは思うんだけど、『よくわかんねえな』ってディスカウントされる可能性もあるから、そこがやっぱりある程度いったらマイナスの側面にはなる可能性がある」
泉田氏は、いまは実績が出ているため株価に高い評価(マルチプル)がついていると見ています。そのうえで、会社が大きくなって分析が難しくなれば、市場からの評価が下がる「コングロマリットディスカウント」に変わる可能性があると指摘します。ただし、現時点ではまだそこまでの段階ではないとも話しています。
今後の株価を左右する「1・3・5年」の点検ポイント
では、技術承継機構の株価が今後も上昇し続けるかどうかを見極めるために、投資家はどのようなスパンで、どの指標を点検すべきなのでしょうか。
泉田氏は、10年という長期のトラックレコードを待つだけでなく、短い期間での積み重ねを確認することが重要だと指摘します。
「まずは投資の評価をする時に大体このスパンなんだけど、1・3・5です。1年経ってみてどうか、3年でどうか、5年でどうか。なので10年は長いんだけど、長期って短期の積み重ねなのよ」
泉田氏は、短期の実績を一つずつ確認し、長期でもいけると思えるようになるフェーズが、いちばん株価が上がりやすいと見ています。
点検すべき指標は、極めてシンプルです。会社全体の「売上高」「営業利益」「最終利益」の3つが順調に伸びているかを確認します。
投資家の点検サイクル(1年・3年・5年)
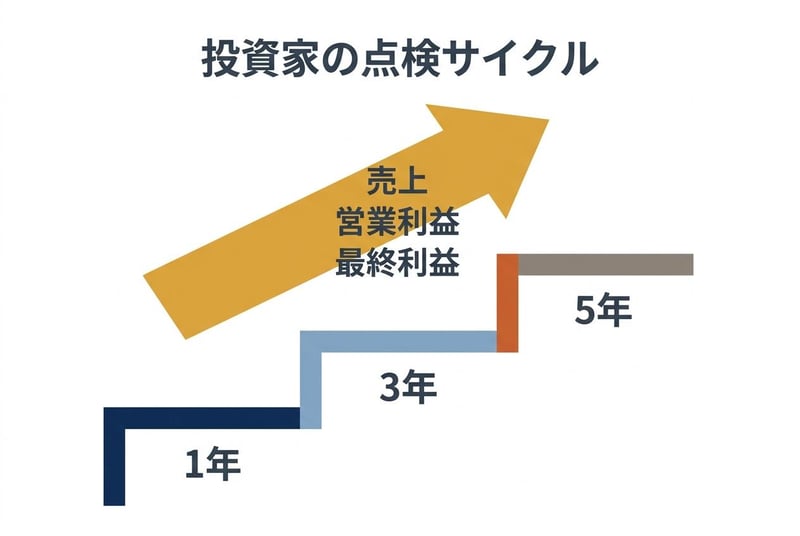
出所:泉田良輔氏の解説を基にイズミダイズム作成
さらに、連続買収企業ならではの注意点として「のれん」の膨張具合をチェックする必要があります。もし、営業利益に対してEBITDAが不自然に大きく膨らんでいる場合、それは「のれん償却費」の急増を示していることがあります。のれんが急増しているということは、対象企業の純資産に対して高い値段を出して買収している可能性がある、というのが泉田氏の見方です。毎回ののれんの大きさを確認すれば、有利な条件で買えているかどうかも分かってくるといいます。
ただし泉田氏は、製造業中心の会社なのでEBITDAには減価償却費も入っている点に注意を促します。実際、同社の上期では差額約8.5億円のうち最も大きいのは減価償却費の5.27億円で、のれん償却費は約1.6億円です。本当にのれんの状況を把握したいなら、キャッシュフロー計算書からのれんの部分だけを取り出して確認するのがよい、というのが泉田氏の助言です。
また泉田氏は、同社は現在日本基準で決算を開示しており、IFRS(国際財務報告基準)に移行するとのれんの考え方が変わってくるため、今の見方はあくまで現在の会計基準のままであることが前提だと付け加えています。
技術承継機構は、中小製造業の大きな事業承継市場を背景に、独自の仕組みで成長を続けています。投資家としては、日々の株価の上下に一喜一憂するのではなく、1年、3年、5年というスパンで「買収先の増加」と「買収先の増益」という2つのトラックレコードが着実に積み上がっているかを冷静に点検していくことが求められます。ただし、個々の譲受企業の状態は外から確かめにくく、会社は産業ごとの売上・利益を開示していません。買収先が増えて事業内容が複雑になれば、コングロマリットディスカウントのリスクが表に出る可能性がある点には注意が必要です。
参考資料
- 株式会社技術承継機構「2026年12月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」(2026年8月14日)
- 株式会社技術承継機構「2026年12月期 第2四半期決算説明資料」(2026年8月14日)
- 株式会社技術承継機構「IR関連のQ&Aに関するお知らせ」(2026年8月17日)
- YouTubeチャンネル「イズミダイズム」
各資料の入手先: 株式会社技術承継機構 IRライブラリ
※リンクは記事作成時点のものです。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。


「イズミダイズム」はモニクルグループが運営する金融・経済YouTubeチャンネルです。フィデリティ投信や日本生命出身の元機関投資家の泉田良輔が、プロの視点から経済ニュースの裏側や資産形成のトピックを論理的に解説します。
監修者
この著者の記事一覧 LIMO&ファイナンス編集部 編集長
株式会社モニクルリサーチ代表取締役。日本証券アナリスト協会認定アナリスト(CMA)。元機関投資家。フィデリティ投信や日本生命で日本株式や米国株式の証券アナリストやファンドマネージャーとして勤務。東京科学大学大学院非常勤講師。
関連タグ
あなたにおすすめ関連記事
企業・業績ニュース
電通グループの決算を元機関投資家が分析。なぜ利益は日本に偏るのか?
イズミダイズム
企業・業績ニュース
ネクソン株はなぜ急騰した?元機関投資家が読み解く「超特大配当」の裏側
イズミダイズム
泉田良輔