

この記事はここがポイント
- ソフトバンクグループ<9984>の個人向け7年債(第70回無担保普通社債、発行総額1兆円)が完売
- 利率は前回債(第67回、3.98%)から4.75%へ0.77%(77bp)上昇したが、対国債スプレッドは243bpから222bpへ21bp縮小している
- 個人向け債は銘柄数ベースで全体の6割超を占め、日本特有の家計資産構造が背景にある
4日に利率4.75%で条件決定していたソフトバンクグループ<9984>の個人向け7年債(第70回無担保普通社債、発行総額1兆円)が、16日までの申込期間中に完売した。
ソフトバンクグループの起債としては過去最大規模となる1兆円を、個人マネーが一括で吸収した格好だ。
発行要項
- 銘柄:ソフトバンクグループ株式会社第70回無担保普通社債
- 愛称:福岡ソフトバンクホークスボンド
- 発行総額:1兆円
- 各社債の金額:100万円
- 利率:4.75%
- 年限:7年
- 償還期限:2033年9月16日
- 利払日:毎年3月17日・9月17日
- 申込期間:2026年9月7日~16日
- 払込期日:2026年9月17日
- 財務上の特約:担保提供制限条項/担付切換条項/純資産額維持条項
- 取得予定格付:A(JCR)
- 引受会社:野村証券/大和証券/SMBC日興証券/みずほ証券/三菱UFJモルガン・スタンレー証券/SBI証券/岡三証券/岩井コスモ証券/東海東京証券/水戸証券/西日本シティTT証券
金利上昇受け利率0.77%上昇、スプレッドはむしろ縮小
同社のシニア債は、個人向け債では従来から7年債を中心に発行しており、今回についても「財務安定性や7年債に対する投資家需要、償還タイミングのバランス等に鑑み、主幹事証券会社と協議のうえ、決定した」(広報室)という。
直近の個人向けでは、弁済順位が低いリスクを引き受ける代わりに利率が高い「劣後債」(ハイブリッド債)を4月と6月に起債していたが、今回は9月17日償還の個人向けシニア社債(第56回債)があったことから、「リファイナンス目的も含めて同日にシニア社債を発行している」(同)と説明する。
スケジュールを振り返ると、8月24日に訂正発行登録書を提出し、仮条件年4.30〜4.90%を提示して需要調査をスタート。
最終的に仮条件レンジの上限寄りとなる4.75%に決定した。
利率について発行体は「条件決定時点の流通実勢をもとにプライシングされており、その時点の適正な水準が反映されている」(広報室)と評価する。
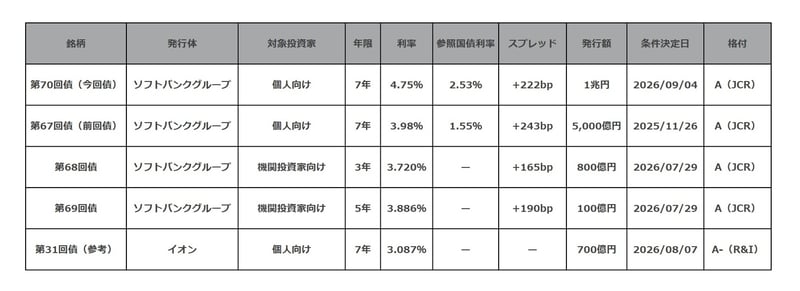
個人向けかつシニア債の前回に相当するのは、2025年11月26日に条件決定した第67回債(7年、発行額5,000億円、A:JCR、引受会社:SMBC日興証券/野村証券ほか9社)で、利率は3.98%だった。
当時の参照国債の利率は1.55%で、これに対する同社債の上乗せスプレッドは+243bp。
一方、今回は利率4.75%、参照国債の利率は2.53%で、スプレッドは+222bpに着地している。
参照国債金利が1.55%から2.53%へと98bp(0.98%)上昇した一方、同社の信用スプレッドは243bpから222bpへと▲21bp縮小した計算だ。
なお、参照国債の利率やスプレッドは、国債の入札結果のように市場で統一的に公表される数値ではなく、発行体や証券会社が条件決定の都度、自社の判断で算出するものだ。ここで示した数値は、ソフトバンクグループへの取材で確認したものである。
参照国債金利の上昇分(98bp)をそのまま反映していれば、利率は前回債から0.98%上昇していたはずだが、実際の上昇幅は0.77%(77bp)にとどまった。
その差にあたる21bpは、スプレッドが縮小した分にほかならない。
前回債から今回の起債までの間、格付けは見通しも含めて変更がなく、発行体は「参照国債の金利上昇が利率上昇の要因の大半を占めている」(広報室)と説明するが、裏を返せば、残る2割強はスプレッドの縮小、つまり発行体側に有利な条件変化によるものだったとも言える。
なぜ信用力に変化がないのに、スプレッドだけが縮小したのか。
機関投資家向けのディールでは、国債対比の上乗せスプレッドを軸にプライシングされるのが基本だが、機関投資家の中でもスプレッドの水準を重視する向きと、仕上がりの表面利率を重視する向きに分かれる。
この綱引きの中で発行条件の落としどころが探られ、発行額がスムーズに消化される水準に収れんしていく。
個人投資家は基本的に後者、つまり表面利率を重視する層だ。
4.75%という利率そのものに投資妙味が見いだされた結果、スプレッドの縮小が許容されたとみられる。
時価評価を意識する機関投資家は、金利上昇圧力が強い局面では将来の価格下落リスクに備えるバッファーとしてスプレッドの厚みを求めがちだが、償還までの持ち切りが前提の個人投資家が中心であれば、その分スプレッドの縮小も実現しやすい。
同社が7月29日に条件決定した機関投資家向けの2本立て債(第68回・3年債・3.720%、第69回・5年債・3.886%、総額900億円)では、対国債スプレッドは3年債が+165bp、5年債が+190bpだった。
社債のスプレッドは一般に年限が長くなるほどリスクへのバッファーとして上乗せが求められる。
機関投資家向けと個人投資家向けではプライシングの重視点が異なるため単純比較はしにくいが、機関投資家向けより年限が2~4年長い今回の個人向け債では、3年債との差がプラス57bp、5年債との差が同32bpと、年限の長さに見合った段差はきちんと確保されている。
利率の魅力が呼び込んだ完売
1兆円という規模を飲み込んだ最大の理由は、仮条件(年4.30~4.90%)の中でも上限に近い4.75%という利率の魅力だろう。
前回債対比で水準が切り上がったことに加え、直近に登場していたほかの社債と比べても利率が大きく上回っていた。
たとえば、同じ7年債で格付けも近いイオン債(発行額700億円、A-:R&I、引受会社:みずほ証券/SMBC日興証券/三菱UFJモルガン・スタンレー証券ほか4社)は3.087%で先行していたが、今回のSBG債はこれを1.663%(166bp)上回る水準だった。
もっとも、イオン債の3.087%自体、前回債(2025年8月29日ローンチ、第28回債)から1.062%(106bp)という大幅な引き上げだった。
同じ金利上昇局面に置かれていても、上昇幅で見るとイオン債の106bpに対し、SBG債は77bpにとどまっている。
スプレッド比較表
存在感を増す個人マネー、金額ベースで6割超に
完売の背景には、一時的な利率の魅力だけでなく、より構造的な要因もある。
成長を続ける同社にとって、投資のための資金調達手段の一つが社債であり、それを支えているのが個人投資家の存在だ。
ソフトバンクグループの既発債を見ると、今回分も含めて個人投資家向けに販売されているシリーズの未償還分は13本にのぼり、発行金額ベースでは全体の約6割超を占める。
同社は2005年度にリテール債の起債を開始して以来、20年以上にわたり発行と償還のサイクルを重ねており、2026年6月末時点の累計発行額は10.6兆円、累計償還額は5.4兆円にのぼる。
日本銀行の資金循環統計によると、日本の家計金融資産は総額2,385.7兆円(2026年3月末時点、前年同期比+7.1%)で、このうち現預金は約47%を占める。
株式等・投資信託や保険・年金等が伸びる一方で、依然として家計資産の半分近くが現預金にとどまっている計算だ。
ソフトバンクグループの後藤芳光CFOは8月6日の投資家向け説明会で、この構成そのものが同社のリテール債戦略を支えていると説明した。
日本でこれだけの規模のリテール債を発行できる背景には、家計金融資産の構成がグローバルに見てやや特殊である点があり、現預金を重視する傾向は「お国柄」であって日本の歴史的な背景も影響しているという。
裏を返せば、SBGが起債するような事業債市場は10兆円規模にすぎず、2,385.7兆円という家計金融資産全体からすればごく一部で、現預金からの資金シフトがわずかに進むだけでもリテール債市場には大きな追い風になり得る規模感だ。
実際、個人向け国債の発行額は近年増加傾向にあり、長期金利である10年国債の利回りも2026年度は年換算2.57%まで上昇(同社算出)しているという。
低金利下で行き場を失っていた現預金の一部が、金利上昇を機に債券に向かい始めている流れを踏まえ、後藤CFOはSBGの社債に対する個人投資家の関心も今後高まっていくとの見方を示した。
一方で、個人の資産運用の選択肢は現状よりもっと多様であっていいはずだとも述べ、政府・金融庁・証券会社・発行体が一体となって市場改革を考えていく必要がある、とも指摘している。
次に控える既発債の償還
今回の手取金のうち300億円は、2027年4月23日に満期を迎える第60回債(利率1.799%)の償還資金にすでに充当される計画になっている。
一方、個人向け(ホークスボンド)としての次の償還は、その先の2029年12月14日満期の第58回債(発行残高3,850億円、利率2.840%)だ。
ABBロボティクス事業の買収に伴う資金調達
差引手取概算額9,885億200万円のうち、約5,585億200万円がABBロボティクス事業の買収資金の一部に充当される。
買収総額は53.75億米ドル(約8,187億円)で、社債からの充当分との差額は約2,600億円ある。
同社が公表した資料によれば、2026年8月にABBロボティクス事業の買収に先立ちLBOファイナンス($1.8B)を組成済みだ。
1ドル=150円程度で単純換算すると1.8億ドルは約2,700億円前後に相当し、差額の約2,600億円とおおむね見合う規模になる。
買収資金は、社債とLBOファイナンスの組み合わせで賄われる設計とみられる。
同じ8月には、OpenAI株式を活用したファイナンス契約($10B)も締結しており、社債・LBOファイナンス・マージンローンを組み合わせた多面的な資金調達が同時並行で進んでいたことがうかがえる。
記者コメント
1兆円が個人マネーで完売した事実は、裏を返せばそれだけ個人マネーの厚みが増していることの表れだろう。
外国為替証拠金取引(FX)の世界では、高金利通貨を積極的に買う日本の小口個人投資家が「ミセス・ワタナベ」と呼ばれ、海外市場でもその存在感が意識されてきた。
今回の債券市場で存在感を増しているのは、これとは対照的な顔ぶれだ。
値動きを狙う投機マネーではなく、償還まで持ち切ることを前提にした保守的な個人マネーが、金利上昇局面で現預金から静かに移動してきている。
折しも日本銀行は18日までの金融政策決定会合で、政策金利を1.25%へ引き上げることを決定した。
1995年4月以来、約31年半ぶりの水準となる。市場では早くも10月の追加利上げを見込む向きもある。
金利にさらなる上昇圧力がかかるなか、時価評価を気にする機関投資家の資金は、特に中長期・長期ゾーンには向かいにくくなりやすい。
だからこそ、国債を含めた債券市場全体で、どこまで個人マネーを取り込めるかが、安定した消化を支えるカギになってくる。
そのカギを握るのは、結局のところ「利率の魅力」に尽きる。
日本の社債市場では、かつて発行体側のコストを重視するあまり、市場実勢よりも低い利率で無理に条件を決めてしまうディールも少なくなかった。
そうした案件は、額面上は発行にこぎ着けても、個人マネーを十分に呼び込めず、消化に時間がかかることもあった。
もっとも、こうした状況は変わりつつあるようだ。
金利上昇局面では投資家側の価格選別機能がより強く働きやすくなっているとみられる。
今回のSBG債が短期間で完売した背景には、仮条件の上限に近い水準まで踏み込み、市場実勢としっかり向き合った価格設定があったことも見逃せないだろう。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 LIMO&ファイナンス編集部記者
フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。