

この記事はここがポイント
- ソフトバンクG1兆円7年債、仮条件年4.30〜4.90%無担保普通社債
- 劣後特約のないシニア債で、一般債権者と同等の弁済順位
- 信用・流動性リスク、100万円単位7年間の長期投資が注意点
24日、ソフトバンクグループ<9984>が個人向けに7年債を準備していることが明らかとなりました。
発行総額は1兆円で、ソフトバンクグループの起債としては過去最大規模。
最終的な利率は2026年9月4日に決定される予定で、現時点では仮条件として年4.30%〜4.90%というレンジが示されています。
直近では4月と6月に、弁済順位が低いリスクを引き受ける代わりに利率が高い「劣後債」を発行していましたが、今回はこうした特約のない「普通社債」であり、「シニア債」と呼ばれます。
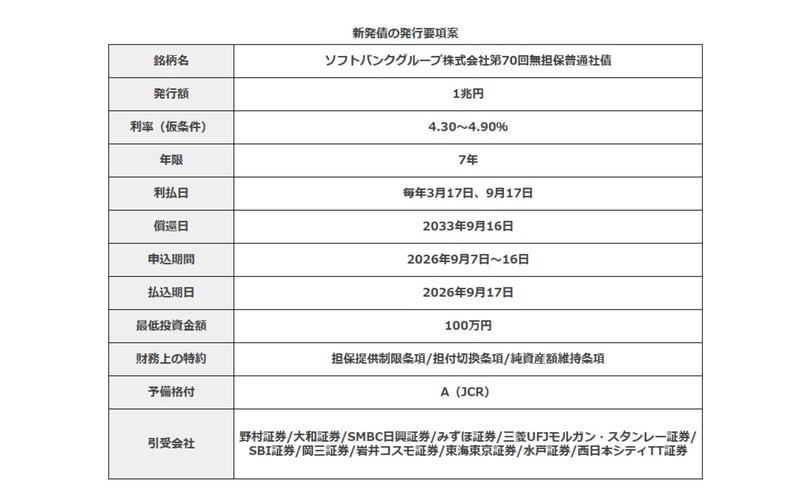
発行要項案
- 銘柄:ソフトバンクグループ株式会社第70回無担保普通社債
- 発行総額:1兆円
- 各社債の金額:100万円
- 利率:未定(仮条件は年4.30%〜4.90%、2026年9月4日に決定・公表予定)
- 払込金額:各社債の金額100円につき100円
- 償還金額:各社債の金額100円につき100円
- 年限:7年
- 償還期限:2033年9月16日
- 償還方法:満期一括償還(払込期日の翌日以降、振替機関が別途定める場合を除きいつでも買入消却が可能)
- 利払日:毎年3月17日・9月17日
- 申込期間:2026年9月7日〜2026年9月16日
- 払込期日:2026年9月17日
- 財務上の特約:担保提供制限条項/担付切換条項/純資産額維持条項
- 取得予定格付:A(JCR)
- 引受会社:野村証券/大和証券/SMBC日興証券/みずほ証券/三菱UFJモルガン・スタンレー証券/SBI証券/岡三証券/岩井コスモ証券/東海東京証券/水戸証券/西日本シティTT証券
ソフトバンクGの個人向け債 発行要項案
そもそも「劣後債」とは?今回はなぜ劣後債ではないのか
社債の中には、発行企業が破綻した場合の弁済順位が一般の債権者より低く設定される「劣後債」と呼ばれるタイプがあります。劣後債は資本性が高いとみなされる分、利払いを一定条件下で先送りできる特約や、経営が著しく悪化した際に元本の一部が減免される特約(ベイルイン)が付くことがあり、その分だけ利率も高めに設定される傾向があります。いわば、リスクを多めに引き受ける代わりに利回りも高くなる「劣後」=「後回し」の債券です。
一方、今回のソフトバンクグループの第70回債は、訂正発行登録書上でも「劣後特約が付されていない」新規発行社債として明記されている通常の無担保普通社債です。つまり、弁済順位は他の一般債権者と同等(無担保である以上、担保付債権者よりは劣後しますが、劣後債のようにさらに一段低い順位に置かれるわけではありません)で、利払いの先送り特約やベイルイン条項もありません。
同じソフトバンクグループの社債でも、劣後債とシニア債(今回のような普通社債)とではリスクの性質が異なるため、購入を検討する際は「これは劣後債なのか、それとも通常の社債なのか」を必ず確認することが大切です。
そもそも「財務上の特約(コベナンツ)」とは?
今回の社債には3つの財務上の特約が付されています。
- 担保提供制限条項:発行企業が他の社債のために担保を新たに設定する場合、本社債にも同等の担保権を設定することを約束する特約
- 担付切換条項:発行企業が社債管理者と協議のうえ、いつでも本社債を担保付社債に切り換えることができるようにする特約
- 純資産額維持条項:発行企業の純資産の部の金額を一定水準以上に維持することを約束する特約です。いわば社債権者にとっての「最低限のセーフティネット」の目安であり、これを下回る事態が続けば期限の利益(分割で返済を続けられる権利)を喪失する条項につながる仕組み
過去の発行分を確認すると、この「担付切換条項」「純資産額維持条項」の2つは、購入単位100万円で「主に個人投資家」を対象とした回にはこれまでも付されている一方、購入単位1億円で「機関投資家」を対象とした回には付されず「担保提供制限条項」のみとなっています。
2025年4月18日に同日発行された第65回(100万円・個人向け、3特約すべて)と第66回(1億円・機関投資家向け、担保提供制限条項のみ)を比べると分かりやすく、今回の第70回債(100万円・主に個人投資家向け)もこのパターンに沿った内容といえます。個人投資家向けのトランシェにより厚い保護が用意されている、と捉えられます。

リスク・注意点をチェック
- 信用リスク:発行企業の経営状況が悪化すれば、利払いや償還が予定通り行われなくなる可能性があります。格付けはあくまで現時点の評価であり、将来にわたって変わらないことを保証するものではありません
- 価格変動リスク:償還期日(2033年9月16日)まで保有し続ければ額面での償還が予定されていますが、途中で売却する場合は市場の金利動向や発行企業の信用状況によって価格が変動し、購入価格を下回る可能性があります
- 流動性リスク:社債は株式などと比べて市場での売買が活発でないため、売却したいタイミングで希望する価格・数量で売れない可能性がある点も押さえておきたいポイントです
- 無担保であることの弁済順位:担保付の債務がある場合、それらへの弁済が優先される可能性がある点は、無担保社債である以上避けられないリスクです(ただし前述のとおり、劣後債のようにさらに順位が下がるわけではありません)
- 投資単位・期間の長さ:各社債の金額は100万円単位で、償還期限も7年にわたります。募集対象は「主に個人投資家」とされていますが、まとまった資金を長期間動かせない前提となるため、資金計画とのバランスを踏まえて検討することが大切です
記者コメント
今回は発行総額1兆円と個人投資家向けの大型の起債です。
劣後債ではなく、普通社債(シニア債)のため、リスクはより低い金融商品となります。
このため、仮条件の年4.30%〜4.90%というレンジは、前回6月の劣後債(35NC5)の5.12%を下回る設定になっています。
参考
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 LIMO&ファイナンス編集部記者
フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。