


この記事はここがポイント
- 株式分割は1,000円札を100円玉10枚に両替するのと同じで、企業価値(利益)は変わらない
- 過去に分割で株価が急騰したのは、紙の株券の発行に約50日かかり市場が品薄になったため
- 株券が電子化された現在、過去のような「50日の空白」による株価の乱高下は起きない
- 今の分割で株価が動くのは「買いやすさ」による一時的な需給の変化にすぎない
- 投資判断では分割のニュースではなく、企業の利益という「体重計」を見ることが重要
元機関投資家の泉田良輔氏がまとめた一覧によれば、2026年9月末には多くの会社が株式分割を予定しています。
掲示板などでは「分割すると株価が小さくなって買いやすくなるから、短期的に株価が上がる。狙い時ではないか」という声も見られます。そう思っていませんか。
実は、過去の歴史と現在の仕組みを見ると話が違います。過去に分割で株価が大きく上がったのは、新しい株が市場に出てくるまでに「約50日の空白」があり、市場が品薄になったからです。株券が電子化された現在、その空白はありません。
今の分割で起きるのは、買える人が増えたことによる一時的な需給の変化だけで、企業の価値そのものは変わりません。
この点について、泉田氏が株式分割と株価の関係を、過去の事例から解説します。
今の分割が目指すのは「10万円台まで」
泉田氏がまとめた、2026年9月末に株式分割を予定する会社の一覧には、銀行業、建設業、情報通信業、電気機器など、さまざまな業種の会社が並びます。中でも東京海上ホールディングスは15分割で、100株を約5万2,000円で買えるようになると泉田氏は紹介しています。
泉田氏は、時期が重なったのは偶然の可能性もあるとしつつ、そもそも東京証券取引所(東証)が株式分割をずっと求め続けていると指摘します。東証は投資単位(最低投資金額)として50万円未満が望ましいとしており、2026年7月28日の資料によれば、直近1年間に分割を決議した会社の約7割が、投資単位を10万円台まで引き下げることを企図しています。今の分割は、個人投資家が手を出しやすい10万円台までの水準を目指すものが中心です。
株式分割で企業の価値は変わらない
多くの企業が株式分割を発表する中で、投資家の間では「分割すれば株価が上がるのではないか」という期待が膨らみがちです。インタビュワーからも、単元株(売買の最低単位。通常は100株)が買いやすくなることで株価が上がるのではないか、という疑問が投げかけられました。
しかし泉田氏は、株式分割は株価に影響を与えないというのが「理屈上の答え」だと言います。
「100円の価値のものを、株の数を変えるからといって100円の価値のものは変わらないじゃん」
インタビュワーはこれを、1,000円札を両替機に入れて100円玉が10枚出てきても全体の価値は1,000円のままなのと同じだ、と言い換えています。企業が発行している株式の総数が増えるだけで、企業が持っている財産や利益を生み出す力が増えるわけではありません。
株式分割しても企業の価値は変わらない
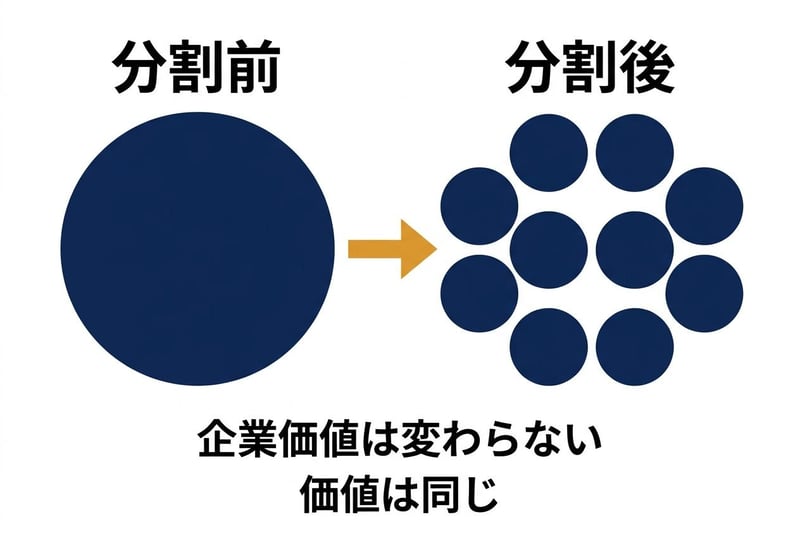
では、なぜ「分割すると株価が上がる」という声があるのでしょうか。それは、企業の価値が変わったからではなく、「買いやすくなった」ことによる一時的な変化にすぎないと泉田氏は見ています。
これまで手が出なかった投資家が「この金額なら買える」と考え、一時的に買い注文が集まることがあります。株式市場は需要と供給(需給)で価格が決まるため、買いたい人が増えれば、短期的には株価が上昇する可能性があります。しかし、それはあくまで需給のバランスが傾いた結果であり、企業の実力が上がったわけではありません。
泉田氏は、企業の本当の価値がどこにあるのかを次のように説明します。
「会社の価値自体は、基本的には営業利益の積み重ね、もっというと当期純利益、最終利益とキャッシュフローを考えてどういう価値になるのかなって考えるのが株価、その企業の価値なので」
つまり、株式を何分割しようとも、その企業が稼ぎ出す利益やキャッシュフローが変わらない限り、企業価値は変わらないということです。短期的な人気で株価が上がったとしても、それは本来の価値から歪んだ状態になっていると考えられます。
「分割で上がる」伝説を生んだ「50日の空白」
株式分割で株価が上がるという見方が根強く残っている背景には、過去の歴史的な出来事があると泉田氏は指摘します。その典型例が、2004年のライブドアによる1対100分割です。
金融庁の資料によると、ライブドアは2004年2月に100分割を実施しました。また、同年1月からライブドアの株価は15日連続でストップ高(1日に上がることが認められた上限の値段まで上がること)を記録しています。同じ資料は、実際に売買できるようになる効力発生日までに約50日かかったため株価が乱高下した、と記しています。
なぜ、このようなことが起きたのでしょうか。その鍵は、当時の「紙の株券」という制度と、それに伴う「約50日の空白」にあります。
大和総研が2005年6月に発行したレポート「株式分割の効力発生前倒し」によれば、当時は権利が確定する基準日から、実際に新しい株券が発行されるまでに約50日かかっていました。
株券が紙だった時代の「約50日の空白」
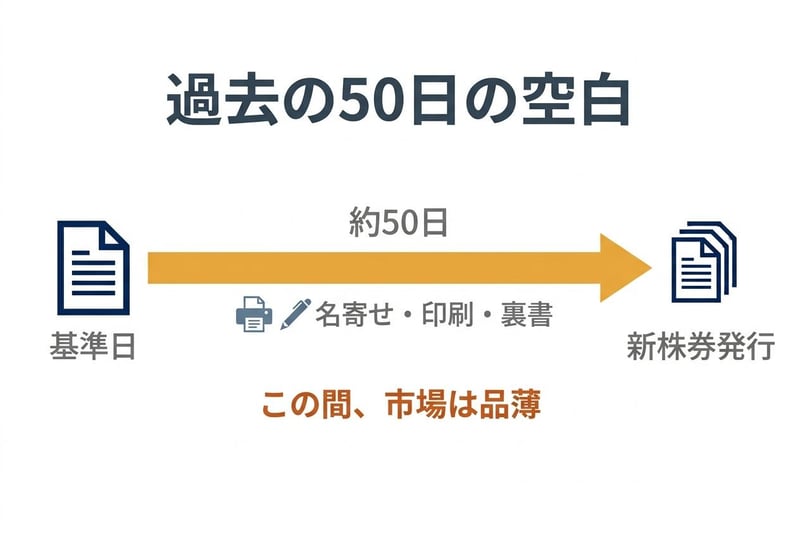
基準日時点の株主を確定するための名寄せ(同じ株主の記録を1つにまとめる作業)を行ったり、新たな株券を印刷したり、その裏書(株券の裏に名義を書き込むこと)をしたりといった手続に時間がかかったためです。
この約50日間、市場では何が起きていたのでしょうか。権利落ち(分割後の株を受け取る権利がなくなり、株価が分割の比率に合わせて切り下がる日)の時点で、株価はすでに分割後の安い価格(100分の1など)になっているため、多くの人が「安いから買いたい」と注文を出します。しかし、新しい株券はまだ手元に届いていないため、市場に流通している株式の数は分割前のままです。
泉田氏は当時の状況を次のように解説します。
「実際に100分割するってなったんだけど、マーケットで調達できる株券の数が少なかったんです。なので欲しい欲しい欲しいってなると、どんどんどんどん値段が上がるという状況が起きたんです」
つまり、買いたい人はたくさんいるのに、売れる株が市場に極端に少ない「品薄」の状態が約50日間続いたのです。この需給の逼迫が、株価を大きく押し上げました。
大和総研のレポートには、1対100分割を行った匿名の「X社」の株価推移が示されています。それによると、当初3,000円程度であった株価は、約1か月後には1万8,000円を超え、約6倍にまで急騰しました。
1:100分割に伴うX社の株価推移
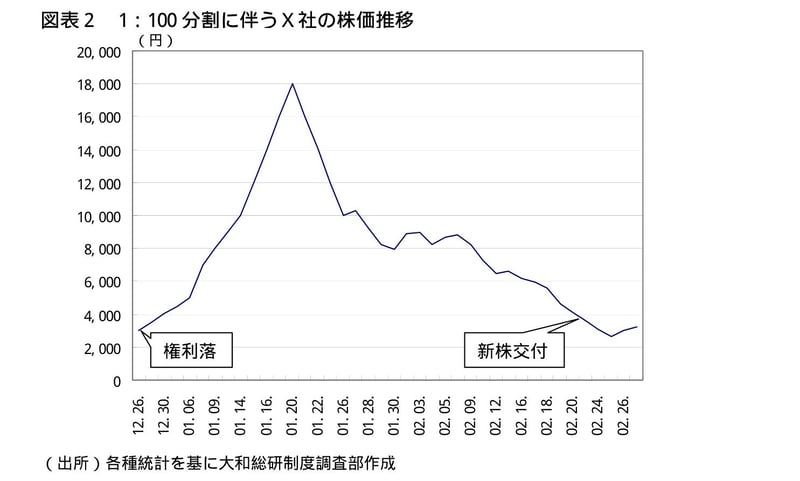
しかし、この急騰は長くは続きませんでした。大和総研のレポートによれば、X社の株価は高値をつけた後に急速に下落し、新しい株式が実際に発行された2月20日頃にはほぼ元の水準まで戻っています。新しい株券が市場に出回れば品薄は解消されるため、急騰は続かなかったと考えられます。
これが、株式分割によって株価が大きく上がるという記憶の正体です。企業価値が上がったからではなく、制度上のタイムラグが生み出した一時的な現象だったのです。
ペーパーレス化で消えた空白と、今の分割で起きること
では、現在の株式分割でも同じような急騰は起きるのでしょうか。結論から言えば、過去のような「50日の空白」による株価の乱高下はもはや起きません。
大和総研のレポートによれば、2009年前半までには、すべての上場会社に対して株券のペーパーレス化(電子化)が一斉に適用されることとなっていました。紙の株券がなくなり、電子的な記録で管理されるようになったことで、新しい株券を印刷したり裏書したりする手作業はなくなりました。
現在では、この物理的なタイムラグが存在しないため、分割によって長期間にわたって市場が極端な品薄状態になることはありません。泉田氏も、今の時代に分割で株価が大きく上がるというのは「都市伝説」に等しいと見ています。
では、今の分割で株価が動くとしたら、それは何が原因なのでしょうか。
「単純に単元株買おうと思った時の投資の金額が下がったから買いやすくなったんで、需給が一時的にタイトになるというか、買いたいという人が増えるというだけ」
泉田氏はこのように述べ、現在の分割による株価上昇は、純粋に「買いやすさ」からくる一時的な人気にすぎないと分析します。
その例として、2023年に実施されたNTTの1対25分割が挙げられます。東証の資料によれば、NTTの投資単位は分割前の40万円台から、分割後には2万円未満(試算値)へと大幅に下がりました。
インタビュワーも、この買いやすさに惹かれてNTTの株を買った一人だったといいます。泉田氏は、その後の値動きを次のように見ています。
「一時的に需給としてタイトになって株価が上がったけど、期待通りじゃないやつって下がっていったっていう状態が長く続いたってことでしょう」
買いやすくなったことで一時的に人が殺到し、株価が上がったとしても、それはあくまで需給の変化です。先ほど述べたように、企業の価値は「営業利益の積み重ね」です。利益が増えていかない限り、株価が持続的に上がっていくことはなく、一時的な人気が剥がれ落ちれば、株価は本来の実力に見合った水準へと下がっていくと考えられます。
投資判断の軸は「投票機」から「体重計」へ
株式分割のニュースを見たとき、私たちはどのように投資判断を下すべきなのでしょうか。泉田氏は、著名な投資家であるウォーレン・バフェットが、自身の師匠であるベンジャミン・グレアムの教えとして紹介した有名な言葉を引用します。
「短期的には市場は投票機だが、長期的には体重計である」
この言葉は、株式市場の短期と長期の2つの顔を言い表しています。短期的には、株式分割による「買いやすさ」や、それに伴う話題性といった人気投票(投票機)によって、株価は上下に動きます。買いたい人が多ければ株価は上がり、人気が離れれば下がります。
しかし長期的には、企業が積み重ねてきた利益という実力(体重計)によって株価が決まる、と泉田氏は説明します。
泉田氏は、この考え方について次のように補足します。
「長期的にはファンダメンタルズ、体重計、体の重さだよね。短期的な動きを無視しても、長期的な予想で当てればそれはそれでよし」
ファンダメンタルズとは、企業の利益や財務といった基礎的な実力のことです。
短期的な需給の波に乗って利益を狙う投資スタイル自体を否定するものではありません。しかし、株式分割はあくまで「2つに切るか100に切るかの違い」というテクニカルな話であり、企業の実力そのものを変える魔法ではありません。
株式分割のニュースを見たときは、分割比率の大きさや一時的な株価の動きに惑わされるべきではありません。見るべきは、その企業の利益の見通しが変わったのかどうかです。話題性という「投票機」の数字を追うのではなく、企業の稼ぐ力という「体重計」の目盛りをしっかり確認することが、投資判断の確かな軸となります。
なお、この記事では、企業がなぜ株式分割を行うのかという「会社側の思惑」は詳しく扱っていません。泉田氏によれば、個人株主を増やして自社のファンになってもらい、株価を下支えしようとする企業もあります。また泉田氏は、短期的な需給の変化を狙う投資スタイルには、話題がないと株価が動かず利益を出しにくいという弱点があるとも指摘しています。ニュースの表面的な動きだけでなく、その裏にある企業の実力を見極める視点が求められます。
参考資料
- 株式会社東京証券取引所「投資単位の引下げに係るご検討のお願い」(2026年7月28日)
- 大和総研 横山淳「株式分割の効力発生前倒し」(2005年6月27日)
- 金融庁「ライブドアに関して報道されている問題点と証券会社に期待される役割」(2006年3月)
- YouTubeチャンネル「イズミダイズム」
※リンクは記事作成時点のものです。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。


「イズミダイズム」はモニクルグループが運営する金融・経済YouTubeチャンネルです。フィデリティ投信や日本生命出身の元機関投資家の泉田良輔が、プロの視点から経済ニュースの裏側や資産形成のトピックを論理的に解説します。
 LIMO&ファイナンス編集部 編集長
株式会社モニクルリサーチ代表取締役。日本証券アナリスト協会認定アナリスト(CMA)。元機関投資家。フィデリティ投信や日本生命で日本株式や米国株式の証券アナリストやファンドマネージャーとして勤務。東京科学大学大学院非常勤講師。