

この記事はここがポイント
- セブン&アイの営業利益率は4.1%、イオンは2.5%。同規模売上で大きな差。
- 利益率差はイオンの粗利優位を上回る、販管費率8ポイント差の費用構造が原因。
- セブン&アイの株価は1年近く方向感不足。2027年2月期1Q営業利益は61.4%増。
小売で売上規模が日本最大なのはどちらか、と聞かれたらどう答えるだろうか。セブン&アイ・ホールディングス<3382>とイオンの営業収益は、どちらも10兆円台でほとんど並んでいる。ところが営業利益になると、その差は1.5倍を超える。同じ規模の商売から、なぜこれだけ違う利益が出るのか。2027年2月期上期決算の発表を前に、株価の動きとあわせて整理しておきたい。 ※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
1,800円台と2,200円台の間。1年近く方向感を欠いた株価
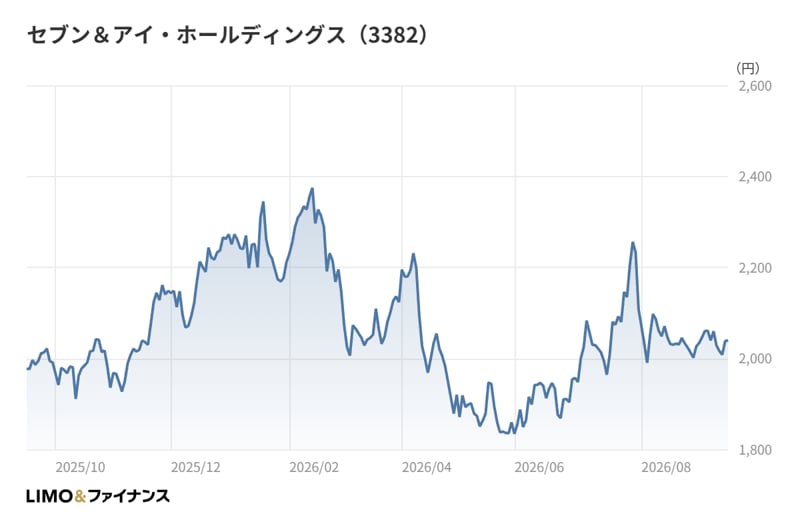
2025年10月末の終値は1,900円台だった。そこから年末にかけて水準を切り上げ、12月末は2,200円台。2025年10月末以降の月末終値では、ここがもっとも高い。
年が明けると流れが鈍る。2026年1月末は2,200円台、2月末と3月末は2,100円台。上値は重いが崩れもしない、という動きが続いた。
はっきり下げたのは春だ。4月末は1,800円台、5月末も1,800円台で、5月末は同じ期間の月末終値でもっとも低い。
このタイミングで2026年2月期の着地と2027年2月期の会社計画が市場に示されている。当初の計画が営業利益▲4.3%だったことを踏まえると、減益見通しが嫌気された可能性はある。
夏場は戻した。6月末は1,900円台、7月末は2,100円台、8月末は2,000円台。2026年9月時点の終値も2,000円台で、足元はもみ合いの形である。
戻したとはいえ、昨年末の水準には届いていない。決算の中身が改善しても、それが素直に株価へ乗っていないという見え方になる。
結局のところ、昨秋からの値幅は400円弱に収まっている。決算の数字は大きく動いているのに、株価は方向感を出せていない。ここが本記事の出発点になる。
2027年2月期1Qは営業利益+61.4%。減収と増益が同居した理由
直近の2027年2月期1Qは、営業収益が2兆3,788億円で前年同期比▲14.3%、営業利益が1,050億円で同+61.4%となった。経常利益は1,007億円で+89.1%、親会社株主に帰属する四半期純利益は606億円で+23.6%である。
営業収益が2桁減っているのに、利益は大きく伸びている。会社の説明によると、ヨーク・ホールディングス傘下の子会社やセブン銀行などが連結の範囲から外れた影響が減収の中身だという。
これらを調整した実質ベースでは、営業収益は+2.4%、営業利益は2.2倍になる。つまり減収は事業が縮んだのではなく、連結の器が入れ替わった結果である。
セグメント別に見ると差がはっきりする。海外コンビニエンスストア事業は営業収益2兆1,358億円で+2.0%、営業利益は655億円で前年同期の7.5倍になった。
海外の中身についても会社は具体的に触れている。米国内の既存店商品売上はドルベースで前年同期を上回り、ガソリンも市況変動の影響で収益が前年同期を上回ったという。
原材料価格の高騰を受けつつも、オリジナル商品の拡充によって荒利率は前年同期並みを保った。一方で販管費は前年同期をやや上回ったとしている。
国内コンビニエンスストア事業は営業収益2,301億円で+3.0%、営業利益は522億円で▲4.2%だった。客単価が上昇して既存店売上は前年同期を上回り、荒利率も改善したという。
それでも減益になったのは、店内調理設備や次世代店舗システムの先行投資に加え、物価上昇などで販管費が増えたためだと会社は説明している。稼ぐ力が落ちたわけではなく、いまは仕込みの局面だと読める。
こうした流れを受けて、2027年2月期の通期計画は上方修正された。営業利益は4,250億円で前期比+0.5%、修正幅は200億円(+4.9%)である。経常利益は3,900億円で+3.3%、当期純利益は2,780億円で▲5.0%とした。
イオンと並べると、利益率は4.1%と2.5%に分かれる
ここでイオン<8267>を横に置いてみたい。読者にとって、この2社は小売の両横綱として自然に並ぶ組み合わせだろう。
2026年2月期の営業収益は、セブン&アイが10兆4,302億円、イオンが10兆7,153億円。規模でいえばイオンのほうがわずかに大きい。
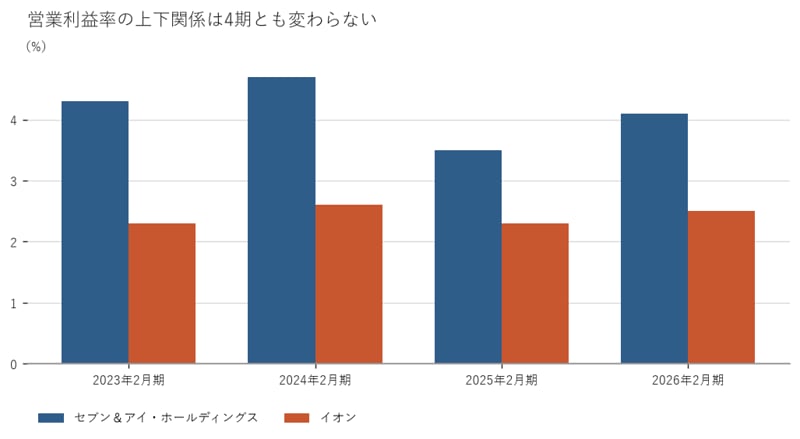
ところが営業利益はセブン&アイが4,229億円、イオンが2,704億円である。営業利益率にすると4.1%と2.5%で、1.5ポイントほどの開きがある。
この差は直近に始まったものではない。2023年2月期以降の4期を並べると、セブン&アイが3.5%から4.7%、イオンが2.3%から2.6%のレンジで推移している。上下の関係は一度も入れ替わっていない。
2027年2月期1Qでも構図は変わらない。イオンの営業収益は2兆9,419億円で+14.6%、営業利益は752億円で+33.6%。営業利益率は2.6%で、セブン&アイの4.4%には届かない。
もっとも、会社計画の姿勢は対照的だ。イオンは2027年2月期に営業収益12兆円(+12.0%)、営業利益3,400億円(+25.7%)を掲げている。セブン&アイの営業利益+0.5%とは、明らかに温度が違う。
規模で前に出るイオンと、利幅で前に出るセブン&アイ。同じ小売業でも、伸ばそうとしている変数がそもそも別物である。
逆転はコスト側で起きている。粗利で上回るイオンが営業利益で抜かれる構造
利益率の差がどこで生まれているのか。2026年2月期の損益を段階で追うと、答えははっきりしている。
営業収益から売上原価を差し引いた利益は、セブン&アイが3兆1,300億円、イオンが3兆9,103億円。営業収益に対する比率では30.0%と36.5%で、この段階ではイオンが6ポイント以上も上回っている。
逆転が起きるのは次の段階だ。販管費はセブン&アイが2兆7,070億円、イオンが3兆6,399億円。営業収益に対する比率で25.9%と34.0%、8ポイントほどの差がつく。
同じ構造は直近の四半期にも表れている。セブン&アイの1Qは、営業収益から売上原価を差し引いた利益が7,249億円、販管費が6,199億円だった。比率にすると30.5%と26.1%で、通期の姿とほぼ重なる。
「コンビニは粗利の高い商売、総合スーパーは薄利多売」というイメージが先に立ちやすい。だが連結の数字で見る限り、粗利段階で厚いのはむしろイオンのほうだ。差が生まれているのはコスト側である。
売場面積と人員を自前で抱える総合スーパーと、加盟店方式を軸にするコンビニでは、費用の載り方がそもそも違う。この構造の違いが、8ポイントという形で表に出ていると考えられる。
もうひとつ見逃せないのが、のれんの重さだ。セブン&アイの2026年2月期末ののれんは2兆1,098億円あり、1Qだけで357億円を償却している。
実際、海外コンビニエンスストア事業の1Qの営業利益は、のれん償却前で880億円。償却後の655億円との差がそのまま重しになっている。買収で広げた分のコストを毎期払いながら、それでも利益率で上回っているという構図だ。
最終利益とROE(自己資本利益率)でも順序は同じである。2026年2月期の純利益はセブン&アイが2,927億円、イオンが726億円。ROEは7.6%と6.4%だった。
小売業の中央値を置くと、2社は上と下に分かれる
2社だけを比べると優劣の話に落ちてしまう。小売業の業種中央値を第三の物差しとして置いてみたい。
2026年度の中央値は、営業利益率が3.7%、ROEが7.5%、増収率が4.0%である。
セブン&アイの営業利益率4.1%は中央値の上、イオンの2.5%は下になる。ROEは7.6%と6.4%で、セブン&アイが中央値並み、イオンがやや下という位置だ。
ばらつきの幅も見ておきたい。小売業の営業利益率は下位四分位が1.5%、上位四分位が5.9%である。2社ともこの幅の内側にあり、業種の中で突出しているわけではない。それでも1.5ポイントの開きは、このレンジの中では決して小さくない。
ただし成長の側を見ると評価は入れ替わる。イオンの2026年2月期の増収率は+5.7%で中央値を上回った。セブン&アイは連結除外の影響で▲12.9%である。
利益率では中央値の上に立ち、成長率では中央値を割り込む。セブン&アイの現在地は、この2つを重ねて初めて見えてくる。株価が動かない理由の一端も、おそらくここにある。

利益率の作り方が、この数年で切り替わろうとしている。ここが今の姿を見るうえでいちばん面白いところだ。
これまでの改善は、低採算の事業を連結の外に出すことで達成されてきた面が大きい。器を絞れば比率は上がる。ただしこの手は何度も使えるものではない。
次に必要なのは、残した本業そのものの利幅を厚くすることである。国内の減益が先行投資によるものだという説明は、その文脈に置くと意味が変わる。削る局面から、仕込む局面へ移ったということだろう。
買収で積み上げた無形の資産を毎期償却しながら、それでも業種の真ん中より上に立っている。この点は、もう少し評価されてよい事実だと私は思う。
株価が1年近く方向感を出さないのは、市場がこの切り替えを見極めている途中だからではないだろうか。連結の合計値だけでなく、セグメントごとに費用がどう載っているかを追う。上期決算はそういう目で眺めてほしい。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。