


この記事はここがポイント
- NISAの買付額は政府目標を超えたが、2025年に一度も買付がなかった口座が36.6%に上る
- 本来資産形成をすべき30〜50代の現役世代でも、約3割が投資をストップしている
- 投資が続かない背景には、一度売却すると再開しづらいという心理的な壁がある
- 投資を続けるには、ゼロにするのではなく無理のない金額に減額することが重要
- 売却は「次に魅力的な投資先があるとき」に限定し、複利の運用を止めないことが鍵となる
「貯蓄から投資へ」の象徴として、私たちの資産形成に欠かせない制度となったNISA。2025年末時点で口座数は2,821万に達し、買付額は政府目標を大きく上回る71.4兆円を記録しました。しかし、この順調に見える数字の裏で、驚くべき実態が明らかになっています。それは、2025年の1年間に一度も買付が行われなかった口座が、集計対象となった2,856万口座の4割近くを占めているという事実です。一体なぜ、多くの人が口座を開設しながらも投資をストップさせてしまうのでしょうか。この理由について、元機関投資家の泉田良輔氏がNISAの利用実態と投資家の心理を分析し、資産形成の本当の課題を解説します。
買付額は目標達成も、口座の4割近くが「眠っている」実態
金融庁が公表した「NISA口座の利用状況調査(2025年12月末時点)」によると、NISAの口座数は2,821万口座に達しています。日本の就労世代を6,000万人程度と仮定すると、およそ半数に近い人がNISA口座を持っている計算になります。
政府は「資産所得倍増プラン」の中で、2027年末までにNISA総口座数3,400万、買付額56兆円という目標を掲げています。このうち、口座数は達成率83%で未達となっているものの、買付額についてはすでに71.4兆円に達し、目標を大きく上回るペースで拡大しています。
しかし、この数字だけを見て「日本人はNISAをフル活用している」と判断するのは早計です。口座の利用実態を分解すると、全く異なる景色が見えてきます。
NISA口座の利用状況
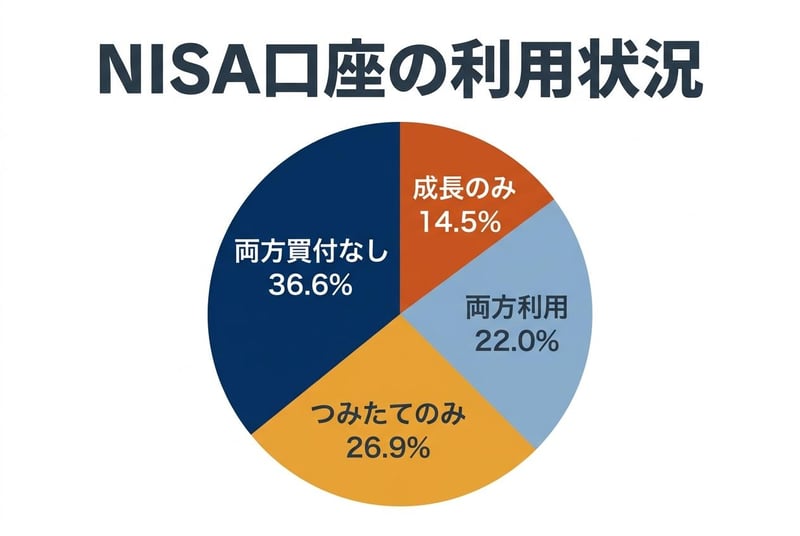
NISAには、長期の積立に適した投資信託を毎月コツコツ買っていく「つみたて投資枠」(年間120万円まで)と、上場株式なども買える「成長投資枠」(年間240万円まで)の2つがあります。この2つの枠の使われ方を、2025年の集計対象となった28,558,925口座(※公表口座数2,821万とは異なり、年の途中で廃止された口座の分も含む集計です)について見ると、「両方とも買付なし」という口座が36.6%と最も多いことが分かります。
一方で、「つみたて投資枠だけを利用」が26.9%、「両方の枠を利用」が22.0%、「成長投資枠だけを利用」が14.5%という分布になっています。
インタビュアーがこの利用状況について尋ねると、泉田氏はこの実態に驚きを示しつつ、次のように指摘します。
「僕もウリちゃんも積立投資もしてます、成長投資枠も使ってますっていう人は22%、4分の1弱ということで。いわゆる積立投資だけ毎月コツコツやってますよという人が26.9%。これはまさに4分の1ちょっとで。積立投資やってなくて成長投資枠だけで投資してますという人が14.5%。こんな分散になってるんですよ」
2024年に新しいNISA制度が始まり、まだ3年目というフェーズにもかかわらず、すでに4割近くの口座が「眠っている」状態にあるのです。買付額は政府目標を超えている一方で、実際の投資行動は一部の層に偏っている実態が浮かび上がります。
働き盛りでも3割がストップ。投資が続かない理由
では、どのような層が投資をストップしているのでしょうか。年代別に「一度も買付がなかった口座」の比率を見ると、両極端の世代で高い傾向があります。10歳代は56.0%、70歳代は50.1%、80歳代以上は73.5%が稼働していません。
泉田氏は、18歳から口座を作れる10代や、70代・80代については「開けただけの可能性も高い」と見ています。過去に金融機関の窓口などでキャンペーンが行われていた時期もあり、とりあえず口座を作ったものの活用していない層が含まれていると考えられます。
問題は、本来資産形成のコアとなるべき現役世代です。
現役世代(30〜50代)の「一度も買付がなかった口座」の比率
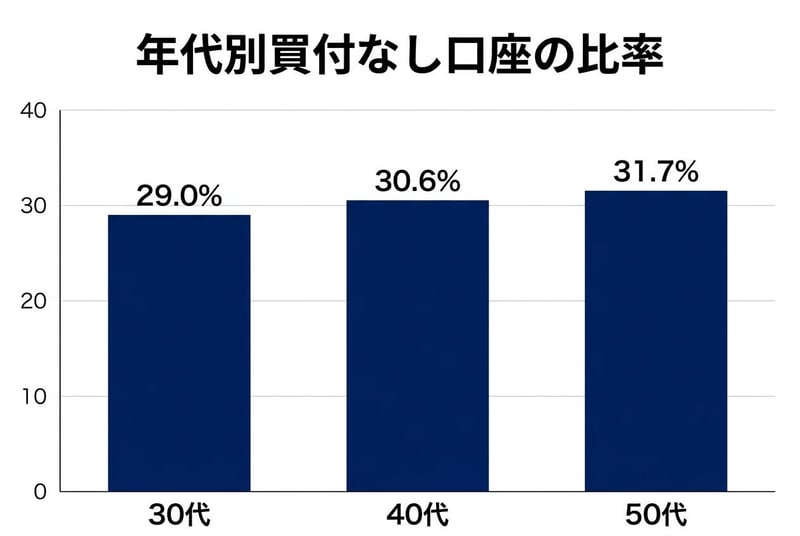
30歳代で29.0%、40歳代で30.6%、50歳代で31.7%と、働き盛りの世代でも約3割が1年間全く買付を行っていません。泉田氏はこの状況について、「本来資産形成をすべき世代なんだけど、3割動いてないんですよ。もったいないけどね」と、制度が十分に活用されていない現状を惜しんでいます。
さらに買付額の分布を見ると、利用者のリアルな実態が浮かび上がります。
2025年中の買付額は、「0円」が36.6%、「0円超〜60万円以下」が35.4%となっており、この2つの層だけで全体の7割を超えています。年60万円ということは、月額に換算すると5万円です。多くの生活者にとって、月5万円の積立が現実的な上限となっていることがうかがえます。
一方で、年間投資枠の上限に近い「300万円超〜360万円以下」の層は5.7%(約164万口座)にとどまっています。この階層には310万円などの口座も含まれるため、枠を完全に使い切っている人はさらに少ないと考えられます。
なぜ、これほど多くの人が投資を途中でやめてしまうのでしょうか。背景には、株高による利益確定や、物価高による生活費への充当など、さまざまな要因が考えられます。
「売った金額より高いと買えない」心理の壁
投資が続かない理由として、泉田氏は人間の心理的なハードルを挙げます。一度利益を確定して売却してしまうと、再び投資を始めるのが難しくなるというのです。
「1回売っちゃったら、もう1回それに入るのって結構心理的にハードルあるんですよ。仮に堅調に右肩上がりに上がってて、それで1回売却したとしますと。売却した後にまたさらに上がり続けるのを見たら、なかなか入りにくくないですか」
自分が売った時の価格よりも高くなっているのを見ると、「また下がるまで待とう」という心理が働き、結果として再エントリーのタイミングを逃してしまう。こうした投資家心理が、投資をストップさせてしまう大きな要因になっていると考えられます。
ドルコスト平均法のイメージ
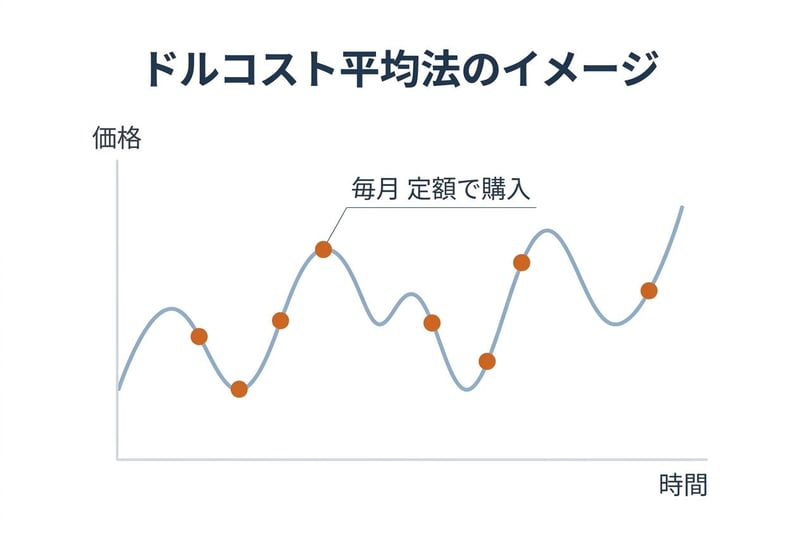
この心理的な壁を乗り越えるために思い出すべきなのが、積立投資の基本である「ドルコスト平均法」です。これは、価格が上がっても下がっても、一定の金額で定期的に買い続ける手法です。
泉田氏は、「積立投資って上がっても下がっても買い続けるってのが、積立投資の良さを引き出す行動」だと述べています。
もし物価高などで毎月5万円の積立が厳しくなったとしても、そこで完全にゼロにしてしまうのは得策ではありません。「5万を一気に0にするんじゃなくて、例えば少しずつ減らすとかっていうのも1つの方法」だと泉田氏はアドバイスします。金額を落としてでも市場に居続けることが、積立投資の効果を保つうえでは有効だと考えられます。
資産運用を終わらせない「売却のルール」
投資を継続するためには、買う時だけでなく「いつ売るか」のルールを決めておくことも不可欠です。泉田氏は、自身が実践している明確な売却ルールを明かします。
「何かを売却する時は、それ以上にリターンなものがあるっていう時にしか、これは売却しないというルールを決めることなんですよね」
利益が出たからといって何となく売却し、次の投資先を見つけないまま現金(キャッシュ)として放置してしまうと、そこで資産運用は止まってしまいます。
「当たり前なんですけど、キャッシュにした時点で1回資産運用終わりなんですよ。今の預金の金利も復活してきてるから、それも立派な資産運用ではあると思うんですけど、やっぱりリターンからするとほぼ増えないものになってるので」
もちろん、自動車や住宅の頭金など、明確な使用目的がある場合はその分を取り崩して使うべきです。しかし、そうした消費の目的がないのであれば、「次に何か魅力がある時に売却する」というルールを持っておくことが、複利(運用で得た利益を再び投資に回して雪だるま式に増やしていく仕組み)を止めないうえでは有効だと考えられます。
投資を途中でやめてしまう背景には、NISA特有の制度的な仕組みも関係していると考えられます。例えば、確定拠出年金(iDeCoや企業型DC)であれば、保有している商品を売却して別の商品に乗り換える「スイッチング」がスムーズに行えます。
しかし、NISAの場合は一度売却すると、その枠が復活するのは翌年以降となります(※現在、金融庁の令和9年度税制改正要望において、この枠を当年中に復活させる案などが議論されています)。さらに、復活する枠は売却時の時価ではなく、自分が投資した金額(簿価)ベースで計算されるため、管理が複雑になります。こうした制度的なもどかしさが、一度売却した投資家を「キャッシュのまま放置」させてしまう一因になっている可能性もあります。
なお、金融庁の要望では、つみたて投資枠の対象商品の要件整備なども議論の対象となっています。現在、つみたて投資枠の対象商品367本のうち、ETF(上場投資信託)は9本にとどまっており、将来的にこうした選択肢が拡充される可能性もあります。
まとめ
NISAの買付額が目標を超えているという華々しいニュースの裏で、実は4割近くの口座が動いていないという現実があります。
自分がこの36.6%の側にいるかどうかは、2025年の1年間に1回でも買付があったかどうかだけで決まります。もし0円だったとしても、いきなり月5万円(年60万円)を目指す必要はありません。買付があった人のうち最も多いのは「0円超〜60万円以下」の層(35.4%)で、まずはこの帯に入るところからでも十分だと考えられます。
少額でも市場に居続けること。そして、明確な理由がない限りは運用を止めないこと。NISAという制度を活かすうえでは、この2つが効いてくると考えられます。
ただし、ここで見たのは「買付があったかどうか」という口座の動きだけです。買い続けたからといって資産が増えるとは限らず、投資信託もETFも値下がりして元本を割り込むことがあります。また今回の数字は、それぞれの人がいくら投資できる状況にあったかまでは示していません。生活に必要なお金を削ってまで積立を続ける話ではなく、最終的にいくらをどの商品に振り向けるかは、ご自身の収支と目的に照らして判断する必要があります。
参考資料
- 金融庁「NISA口座の利用状況調査(2025年12月末時点)」(2026年7月3日)
- 金融庁「令和9(2027)年度 税制改正要望について」(2026年8月)
- 金融庁「つみたて投資枠対象商品届出一覧(対象資産別)」(2026年8月31日)
- 金融庁「NISA特設ウェブサイト」(非課税保有限度額の簿価残高方式と枠の再利用)
- iDeCo公式サイト(国民年金基金連合会)(スイッチングの仕組み)
- YouTubeチャンネル「イズミダイズム」
※リンクは記事作成時点のものです。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。


「イズミダイズム」はモニクルグループが運営する金融・経済YouTubeチャンネルです。フィデリティ投信や日本生命出身の元機関投資家の泉田良輔が、プロの視点から経済ニュースの裏側や資産形成のトピックを論理的に解説します。
 LIMO&ファイナンス編集部 編集長
株式会社モニクルリサーチ代表取締役。日本証券アナリスト協会認定アナリスト(CMA)。元機関投資家。フィデリティ投信や日本生命で日本株式や米国株式の証券アナリストやファンドマネージャーとして勤務。東京科学大学大学院非常勤講師。