

この記事はここがポイント
- リクルートは2026年3月期、営業利益28.5%増とROE31.0%達成、株価も昨秋から2倍超の上昇。
- パーソルが人員増で売上拡大に対し、リクルートは人員減と利益率改善による高収益化。
- 人手増加なしでの増収増益達成は、プラットフォーム型サービスによる生産性向上の質の高さ。
求人サービスの会社が伸びているかどうかを、私たちはたいてい売上の伸びで測る。人が動けば売上が増える。分かりやすい物差しだ。ところがリクルートホールディングス<6098>の直近の数字を並べると、この物差しだけでは形が合わない。売上の伸びは鈍いのに、利益と資本効率は切り上がっている。株価はその間に水準を大きく変えた。 ※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
6,500円台から1万8,200円台へ。昨秋からの株価が描いた二段構え
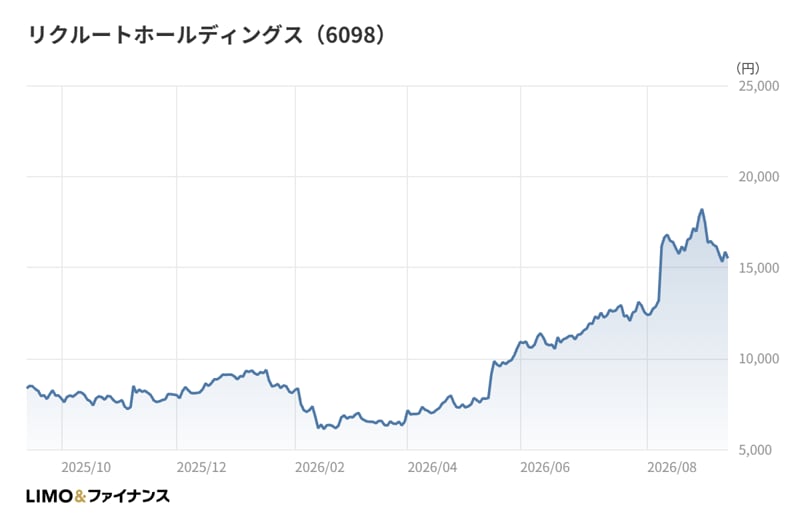
2025年10月末の終値は7,700円台だった。11月末は8,000円台、12月末は8,800円台と、緩やかに水準を切り上げている。
年が明けると流れが変わった。2026年1月末は8,100円台、2月末は6,800円台、3月末は6,500円台。2025年10月末以降の月末終値では、この3月末が最も低い。
2025年12月末の水準からは、3か月ほどで2割強を削られた計算になる。ボラティリティの大きさがそのまま出た局面だ。
ここから二段目が始まる。4月末に7,300円台へ戻すと、5月末は1万500円台、6月末は1万1,300円台、7月末は1万2,500円台と階段を上がった。
そして8月末は1万8,200円台。2025年10月末以降の月末終値では最も高い。3月末の水準からは2.8倍、昨秋の起点と比べても2倍を超える。
2026年9月時点の終値は1万5,500円前後で、8月末からは上げ幅の一部を吐き出している。
株価がここまで動いた理由を一つの材料で言い切るのは難しい。相場全体の地合いも需給も絡む。ただ、5月以降の切り上がりが2026年3月期通期の着地を挟んで起きていること、8月の大幅高が2027年3月期1Qの決算を受けた局面と重なっていることは、押さえておきたい。
増収3.9%に対して営業利益+28.5%。この開きが意味するもの
2026年3月期の売上収益(IFRS)は3兆6,973億円で前期比+3.9%。営業利益は6,305億円で+28.5%、親会社の所有者に帰属する当期利益は4,969億円で+21.6%だった。
売上の伸びは1桁前半にとどまる。それなのに利益は2割から3割近く伸びた。この開きは、そのまま利益率の改善を意味する。
実際、営業利益率は前期の13.8%から17.1%へ上がった。過去5期では13.2%、10.0%、11.8%、13.8%、17.1%という並びで、2023年3月期の落ち込みから3期かけて水準を取り戻し、さらに超えている。
会社の説明によると、HRテクノロジー事業、人材派遣事業、マーケティング・マッチング・テクノロジー事業のすべてが増収となった。EBITDA+Sマージンは21.5%、EBITDA+Sは7,943億円で+17.0%としている。
特定事業の一本足ではない。3事業が揃って伸び、そのうえで利益の伸びが売上の伸びを上回った。これが2026年3月期の形だ。
売上そのものの伸びは穏やかだった。2022年3月期の2兆8,717億円から2026年3月期の3兆6,973億円まで、4年間の年平均は6.5%にとどまる。2024年3月期は3兆4,164億円と前期から▲0.4%のわずかな減収で、そこから直近3期は4%前後の増収が続いている。
対して営業利益は3,789億円から6,305億円へ、年平均13.6%で伸びた。売上の倍以上のペースである。
2027年3月期の会社予想は、この形を変えるものになっている。売上収益4兆2,300億円で+14.4%、営業利益9,450億円で+49.9%、当期利益7,550億円で+51.9%。増収率も増益率も、直近2期とは水準が違う。
1Qは売上収益1兆453億円、営業利益2,554億円で着地した。通期予想に対する営業利益の進捗は27.0%で、4分の1のペースをやや上回る位置にある。
売上の伸びだけを見ると、パーソルホールディングスのほうが速い
人材サービスという括りで、もう一社思い浮かぶのがパーソルホールディングス<2181>ではないだろうか。派遣を軸に人材領域を国内中心で広げてきた会社で、リクルートと並べて語られることが多い。
この2社を成長性の物差しで並べると、意外な形が出てくる。
パーソルの2026年3月期は売上収益1兆5,558億円で+7.2%、営業利益665億円で+15.8%、当期利益426億円で+19.0%だった。
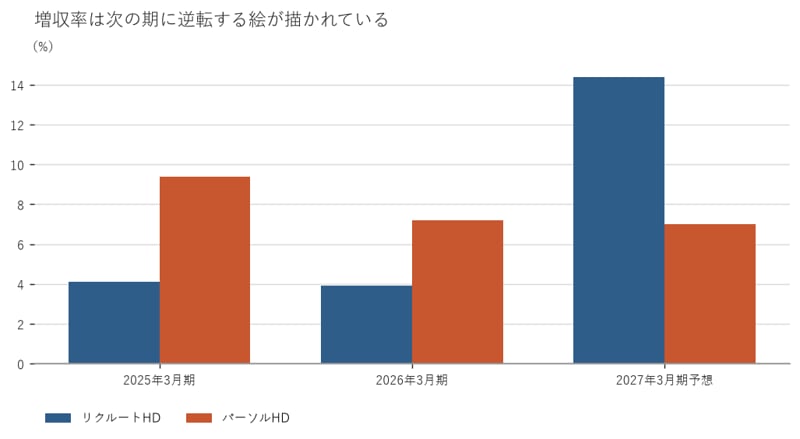
増収率だけを取り出すと、7.2%対3.9%。パーソルがリクルートの2倍近い伸びを示している。1期前も同じ並びで、2025年3月期はパーソルの+9.4%に対しリクルートは+4.1%だった。
リクルートは成長企業、パーソルは堅実な国内企業。そうしたイメージが先に立ちやすい。だがトップラインの伸びという一点に限れば、直近2期は逆の順序になっている。
ただし並べ方を変えると景色が変わる。営業利益の伸びは+28.5%対+15.8%でリクルートが上回り、営業利益率も17.1%対4.3%と開きは大きい。
増収率と増益率の差を取ると、リクルートは24.6ポイント、パーソルは8.6ポイント。同じ増収増益でも、利益がどこから増えたのかがまるで違う。
リクルートの増益は主に利益率の改善から来ている。パーソルの増益は売上の拡大に素直に支えられている。
人を増やして伸びる会社と、人を減らして伸びる会社
この違いがどこから来るのかは、従業員数を並べると輪郭が出る。
リクルートの従業員数は2024年3月期の51,373人から、2025年3月期49,480人、2026年3月期45,586人へと2期続けて減った。その間に売上収益は3兆4,164億円から3兆6,973億円へ増えている。
パーソルは逆だ。65,730人、71,570人、74,926人と増え続け、売上収益も1兆3,271億円から1兆5,558億円へ伸びた。
人材サービスは人が資産であり、人を増やさなければ売上も増えない。一般にはそう理解されている。パーソルの数字はその理解と素直に噛み合う。
一方リクルートは、人員を1割以上絞りながら増収と大幅増益を同時に成立させた。人手を積み増さずに拡大しうる収益、たとえばプラットフォーム型のサービスの比重が上がっている姿だと読み取れる。
成長の源泉が投入量なのか、単位あたりの生産性なのか。2社の並びは、その違いを数字で見せてくれる。
株主に戻る形も違う。リクルートのEPSは2022年3月期の181.68円から2026年3月期の349.78円へ、ほぼ2倍になった。当期利益の伸びに加え、発行済株式数が16億9,596万株から14億7,250万株へ減ったことも効いている。
ROE(自己資本利益率)は24.2%、18.0%、19.5%、22.6%、31.0%と推移し、直近が最も高い。自己資本比率は56.8%で、パーソルの35.4%とは資本構成の作りそのものが異なる。
サービス業345社の中央値を置くと、上回り方の中身が分かれる
2社だけを並べると、どちらが優れているかという二択に落ちやすい。第三の基準を置いてみよう。
サービス業345社の2026年3月期の中央値は、増収率6.1%、3年の売上CAGR(年平均成長率)6.9%、営業利益の伸び10.6%、当期利益の伸び14.0%、ROE9.0%となっている。
これを当てると、リクルートの増収率3.9%は中央値を下回る。売上の伸びという一点では、業種の真ん中より遅い。
ところが営業利益の伸び28.5%は中央値の3倍近く、ROE31.0%は中央値の3倍を超える。上位25%の水準である17.1%すら大きく上回っている。
パーソルは増収率7.2%で中央値をやや上回り、営業利益の伸び15.8%、当期利益の伸び19.0%、ROE20.9%もいずれも中央値の上に並ぶ。ROEは上位25%の水準を超えている。
つまり両社とも業種の中では上位にある。ただし上回り方の中身が分かれる。パーソルは全項目で中央値の上に素直に並び、リクルートは売上の伸びだけ中央値の下、利益と資本効率で大きく上へ抜けている。
その構図は、2027年3月期の会社予想で反転する絵が描かれている。リクルートの増収率予想は+14.4%、パーソルは+7.0%。中央値6.1%を基準に置けば、リクルートは倍以上の伸びを掲げ、パーソルは中央値並みに落ち着く形になる。
会社予想はあくまで会社の見立てであり、実績ではない。それでも、成長の物差しが利益率から売上そのものへ移ろうとしているかどうかを見る材料にはなる。

従業員数の推移と、増収率と増益率の開きを同時に並べると、この会社の姿が少し違って見えてくる。
人材サービスは労働集約型だ。その前提を置くと、人を減らしながら利益を厚くする動きは説明しにくい。だが本文で触れた利益率の上がり方を見る限り、収益の作り方そのものが入れ替わりつつあるのだろう。
気になるのは、その入れ替わりがまだ売上の伸びにあらわれていないことだ。トップラインの伸びは業種の真ん中より遅い状態が続いてきた。会社が示した次の期の予想は、そこを一気に変える絵になっている。
株価がこの半年で描いた形は、足元の実績よりも、その絵をどこまで信じるかという投資家の判断を映したものにみえる。だとすれば、次に確かめるべきは利益率ではない。売上そのものの伸びが予想の線に乗るかどうかだ。
決算を見るときは、増益率の大きさに目を奪われる前に、その増益が売上の伸びから来たのか利益率の改善から来たのかを分けて眺めてほしい。同じ増益でも、続き方がまるで違う。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。