


この記事はここがポイント
- TDKは過去5期で売上収益が6,027億円増加。村田製作所は高利益率を維持している点。
- TDKの2027年3月期1Q売上38.3%増・営業利益53.0%増も、通期見通しが為替保守的な点。
- TDKは村田製作所の1.8倍の研究開発投資と二次電池集中が高成長と株価変動要因となる点。
電子部品の優等生と聞いて、多くの人がまず思い浮かべるのは村田製作所ではないだろうか。TDK<6762>はその一歩後ろ、という見え方をされることも少なくない。ただ、過去5期の売上収益を並べてみると、この序列は思っていたほど単純ではない。株価のほうも、2026年に入って荒い動きが続いている。 ※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
2026年春の急伸と、そこからの失速。株価は何を織り込んだのか
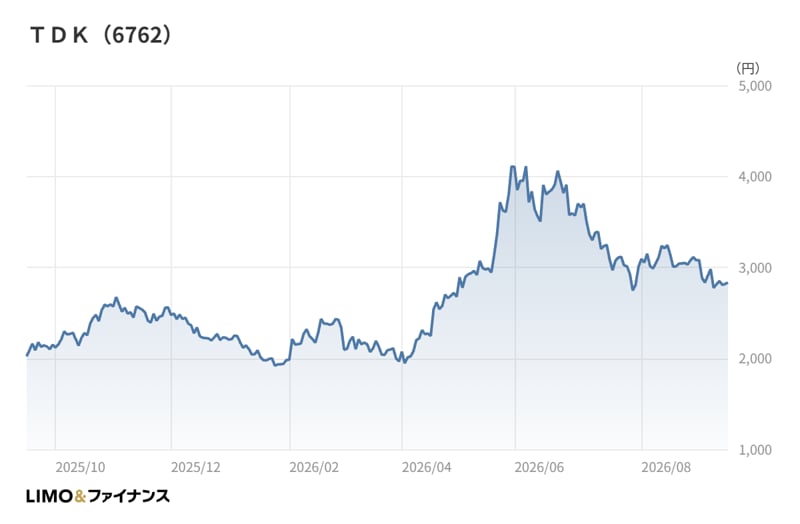
2025年10月末の終値は2,600円台だった。そこから年末にかけて水準を切り下げ、2026年1月末には1,900円台まで下押しした。
11月末は2,500円台、12月末は2,200円台。急落というより、じりじりと水準が切り下がっていく下げ方だった。
3月末も1,900円台である。2025年10月末以降の月末終値では、もっとも低い水準にあたる。年明けからの数か月は、はっきりと弱い地合いだった。
ところが春を境に流れが変わる。4月末は2,800円台、5月末は4,100円台。2か月ほどで水準が倍以上に切り上がった格好だ。5月末は、同じ期間の月末終値でもっとも高い。
2026年3月期通期の着地と2027年3月期の見通しが市場に示された局面である。AIデータセンター関連の需要を取り込む会社、という見方が一気に意識された可能性は高い。
もっとも、夏場は逆回転となった。6月末は3,500円台、7月末と8月末は3,000円台。2026年9月時点の終値は2,800円台で、5月末の水準から3割ほど吐き出している。
急伸の局面で乗った期待が、そのまま維持されなかったということだろう。ボラティリティ(株価の値動きの激しさ)の大きさは、この銘柄の特性として押さえておきたい。
2027年3月期1Qは売上収益+38.3%。会社が挙げた増益の中身
直近の2027年3月期1Qは、売上収益(IFRS)が7,410億円で前年同期比+38.3%、営業利益が863億円で同+53.0%となった。税引前利益は945億円で+64.0%、親会社の所有者に帰属する四半期利益は805億円で+94.4%である。
なぜここまで伸びたのか。会社の説明によると、メモリ需要の逼迫などを背景にスマートフォン等のICT関連製品の生産は前年同期を下回った。それでも新製品の販売効果とAIデータセンター関連需要の堅調さで、全セグメントが増収になったという。
利益面では、円安の進行、AIデータセンター向け製品の出荷増、合理化と前期に実施した構造改革の効果を挙げている。為替変動だけで約725億円の増収、営業利益で約113億円の増益になったとしている。
製品別では、二次電池と電源からなるエナジー応用製品が4,057億円で+42.1%。1Qの売上収益の半分強をこの区分が占める。HDD用ヘッドなどの磁気応用製品も816億円で+49.6%と伸びた。
セグメント利益の伸びはさらに鮮明である。受動部品が173億円で+172.2%、センサ応用製品が78億円で+191.6%。金額でいちばん大きいエナジー応用製品は693億円で+25.3%だった。
規模の小さい区分ほど回復幅が大きい。合理化と構造改革の効果が、これまで利幅の薄かったところから先に出てきている姿と読める。
一方、通期見通しは売上収益2兆5,800億円(+3.0%)、営業利益2,950億円(+8.3%)、当期利益2,250億円(+15.0%)で据え置かれた。1Qの伸びと比べると、ずいぶん保守的に映る。
残りの期間の為替前提を対米ドル150円に置いている点が効いているのだろう。1Qの期中平均が159円43銭だったことを思えば、前提はかなり手前に置かれている。
村田製作所と並べると見えてくる、成長の非対称
ここで村田製作所<6981>を横に置いてみたい。電子部品の代表格として、この2社をセットで捉えている読者は多いはずだ。
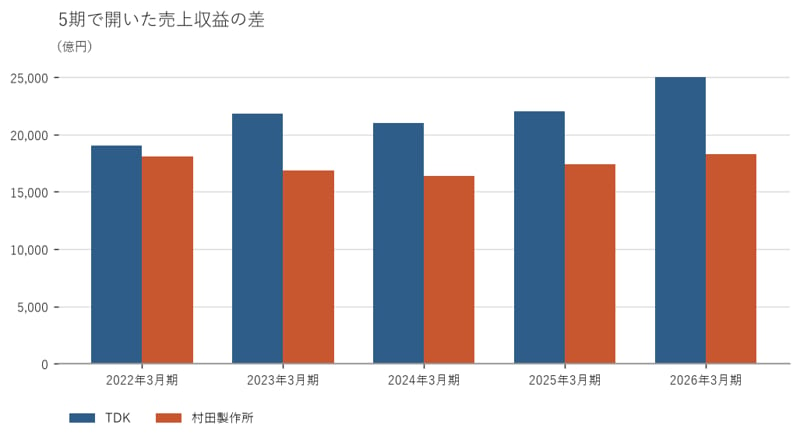
5期前の2022年3月期、売上収益はTDKが1兆9,021億円、村田製作所が1兆8,125億円だった。ほぼ同じ規模である。
それが2026年3月期には、TDKが2兆5,048億円、村田製作所が1兆8,308億円になっている。5期での増加額は6,027億円と183億円。差が開いたというより、片方だけが動いたという形だ。
直近通期の増収率で見ても、TDKが+13.6%、村田製作所が+5.0%と開きがある。
利益の積み上がり方も押さえておきたい。TDKの営業利益は2022年3月期の1,667億円から2026年3月期の2,724億円へ、5期で1,000億円強増えた。売上収益の伸びに、利益がきちんとついてきている。
ただし利益で見ると景色が変わる。2026年3月期の営業利益はTDKが2,724億円、村田製作所が2,818億円で、売上収益の小さい村田製作所のほうが多い。営業利益率は10.9%と15.4%である。
2027年3月期1Qも同じ構図だった。村田製作所の売上収益は5,022億円で+20.7%、営業利益は984億円で+59.8%。売上ではTDKに届かないのに、営業利益額では上回っている。
さらに見逃せないのが会社計画だ。2027年3月期について、村田製作所は売上収益+15.2%、営業利益+52.6%を掲げている。TDKの+3.0%、+8.3%とは対照的で、伸び率の主役が入れ替わろうとしている。
差はどこから来たのか。投資の重さと事業構成の違い
TDKの伸びを支えたのは、投資の重さである。2026年3月期の研究開発費は2,896億円、設備投資は2,985億円。村田製作所はそれぞれ1,588億円、2,477億円だった。
研究開発費に限れば、TDKは村田製作所の1.8倍を投じている。売上規模の差が1.4倍弱であることを踏まえると、明らかに前のめりな配分だ。
事業構成の偏りも大きい。TDKは1Qの売上収益の54.8%をエナジー応用製品が占める。二次電池という、需要のうねりが大きい領域に重心が寄っている。
伸びるときは大きく伸びるが、需要が緩めば反動も出やすい。2026年に入ってからの株価の振れ方は、この構造と無関係ではないだろう。
財務の姿も対照的である。2026年3月期末の自己資本比率はTDKが49.5%、村田製作所が85.0%。村田製作所の有利子負債は32億円で、実質無借金に近い。
一般には財務の安全度として好感されやすい水準だ。もっとも、負債をほとんど使わない資本構成が資本効率の観点で最適かどうかは、また別の論点である。
TDKは有利子負債5,436億円を抱えたまま、2026年3月期に5,076億円の営業キャッシュフローを稼ぎ、それを投資へ振り向けた。村田製作所の営業キャッシュフローは4,252億円である。どちらが正しいという話ではなく、規模を取りにいく設計かどうかの違いだ。
業種中央値を置くと、2社の立ち位置はこう見える
2社だけを並べると、どうしても優劣の話に落ちる。電気機器の業種中央値を第三の物差しとして置いてみたい。
2026年度の中央値は、営業利益率が6.7%、ROE(自己資本利益率)が7.7%、増収率が4.1%である。
TDKは営業利益率10.9%、ROE9.8%、増収率13.6%。村田製作所は営業利益率15.4%、ROE8.8%、増収率5.0%。両社とも中央値を上回るが、上回り方がまるで違う。
TDKは成長率で、村田製作所は利幅で中央値を引き離している。同じ電気機器という括りの中でも、中央値を超えている理由がまったく別の場所にあるということだ。
「電子部品の優等生は村田製作所」というイメージは、利益率で見れば今も正しい。一方で、この5期に事業規模を伸ばしてきたのはTDKである。どちらか片方の物差しだけを当てると、会社の姿を取り違える。
付け加えると、ROEでは2社の差がほとんどない。営業利益率では4ポイント以上引き離されているTDKが、ROEでは村田製作所を上回っている。自己資本の厚みが違うのだから当然ではあるが、資本の使い方まで含めて見ると評価は反転しうる、ということだ。

売上収益の伸びと利幅の厚み。この二つを重ねて眺めると、同じ業種に属する2社がまるで別の設計図を選んできたことが見えてくる。
TDKは投資を厚く積んで規模を取りにいき、村田製作所は投じる量を抑えて利幅を守ってきた。5期という長さで見ると、その選択の違いが数字にはっきり出る。
そのTDKが、2027年3月期の会社計画では伸び率の面で一服する絵を描いている。規模を取ってきた側が足を止め、守ってきた側が加速するという、これまでと逆向きの構図だ。
春に急伸した株価がその後失速したのも、この向きの変化を市場が意識し始めたためと読めなくもない。相場のことなので断定はできないが、決算の数字と並べると腑に落ちる部分はある。
TDKを見るときは「今どれだけ儲かっているか」で止めず、「いま積んでいる投資が、いつの利益になって返ってくるか」まで踏み込んで眺めることをおすすめしたい。規模を取りにいく設計を選んだ会社は、そこを見ないと評価のしようがない。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。