

この記事はここがポイント
- 2026年12月期からの株主優待制度変更に伴う保有1年未満の対象外化と3年以上保有へのポイント増額
- 2026年12月期第3四半期累計の営業利益が前年同期比109.6%増と大幅伸長し、年間配当予想も60円へ増配
- 営業利益の7割強を占めるランドモビリティにおいて、中核のMC事業の営業利益率が12.1%に上昇
ヤマハ発動機<7272>は6日、2026年12月期第3四半期(1~9月)の決算を発表しました。
売上収益・営業利益・当期利益はいずれも第3四半期累計として過去最高となり、あわせて期末配当予想を1株あたり25円から35円へ引き上げています。
12月末が基準日の株主優待は、2025年12月に発表していた制度変更が今回の2026年12月期から適用されます。
保有期間1年未満の株主は対象外となる一方、3年以上の長期保有株主はポイントが増えるため、これから株を買う人と、すでに持っている人とで受け取れる内容が大きく変わります。
それでは、決算の中身から見ていきましょう。
ヤマハ発動機<7272>、第3四半期累計の営業利益は前年同期の2倍超に
6日に発表した2026年12月期第3四半期累計の連結業績は、次のとおりです。
- 売上収益:2兆2,152億円(前年同期比16.0%増)
- 営業利益:2,352億1,900万円(同109.6%増)
- 税引前四半期利益:2,371億3,400万円(同109.8%増)
- 最終利益:1,733億9,500万円(同301.0%増)
売上収益は、二輪車や船外機、サーフェスマウンターを中心に販売が増え、増収となりました。営業利益は、米国関税の影響や中東情勢に伴う調達コストの上昇があったものの、販売台数の増加や価格転嫁、販売費及び一般管理費の削減に加え、固定資産売却益の計上や為替影響も寄与しました。
営業利益の増減要因を見ると、最も大きいのは販売影響による917億円の増益で、為替影響が432億円、米国の固定資産売却が160億円の増益要因となりました。一方、関税影響は187億円の減益要因でした。
もっとも、前年同期の営業利益は前々年同期比44.2%減と落ち込んでいたため、伸び率は大きく見えやすい点は押さえておきたいところです。米国の固定資産売却益という一過性の利益も含まれています。
8月4日の中間決算時に上方修正した通期予想(売上収益2兆9,000億円、営業利益2,600億円、最終利益1,700億円)は据え置いています。通期予想に対する進捗率は、売上収益が76.4%、営業利益が90.5%で、当期利益はすでに通期予想を上回っています。
過去2期を見ると、第3四半期時点の営業利益の進捗率は前期(2025年12月期)が88.8%、前々期(2024年12月期)が110.7%で、いずれも第4四半期(10~12月)の営業利益は小さくなっていました。今期の90.5%はこの範囲内にあります。
同社は決算説明会の質疑応答で、米国の固定資産売却益はもともと第4四半期に見込んでいたものを第3四半期に前倒しで計上したと説明しています。そのうえで、第4四半期は円高や関税の影響、アウトドアランドビークル事業(OLV事業)の構造改革費用に加え、開発費の一部が第4四半期に後ろ倒しとなることから、第3四半期と比べて利益水準は低下する見込みで、通期では現在の業績予想どおりの着地を見込むとしています。
営業利益の7割強を稼ぐランドモビリティ、中核のMC事業は営業利益率12.1%に
ヤマハ発動機の報告セグメントは、ランドモビリティ、マリン、アウトドアランドビークル、ロボティクス、金融サービスの5つです(ほかに「その他」)。このうち、第3四半期累計の営業利益2,352億円の7割強を占めるのがランドモビリティです。
- ランドモビリティ:売上収益1兆4,721億4,900万円(前年同期比19.9%増)、営業利益1,700億3,800万円(同91.5%増)
ランドモビリティには、二輪車、中間部品、海外生産用部品、電動アシスト自転車、電動アシスト自転車ドライブユニット(e-Kit)、車椅子電動化ユニット、自動車用エンジン、自動車用コンポーネントが含まれます。
増益をけん引したのはMC事業(モーターサイクル事業)です。MC事業の売上収益は前年同期の1兆2,005億円から1兆4,435億円に、営業利益は940億円から1,750億円に増え、営業利益率は7.8%から12.1%に上がりました。
先進国は日本の販売が減ったものの欧米の需要が伸びて全体の販売台数が増え、新興国でもインドやアセアンで強い需要が続いたと説明しています。二輪車の出荷台数(2025年比)は、インドが133%、タイが123%、ベトナムが161%でした。営業利益は原材料コスト上昇の影響を受けながらも、価格転嫁や為替影響によって増益となっています。
利益率が上がった点について、同社は決算説明会の質疑応答で、新興国でプレミアム戦略を進めて高価格帯モデルの販売比率を高めてきたことで、原材料価格が上がっても商品価値に見合った価格設定を進めやすい事業構造になっていると説明しています。事業規模が拡大するなかで経費も適切にコントロールできているとしています。
一方、SPV事業(電動アシスト自転車、e-Kit、車椅子電動化ユニット)は、e-Kitの販売台数増加で増収となったものの、調達コストの上昇や研究開発費の増加により、営業損失は前年並みでした。
そのほかのセグメントは次のとおりです。
- マリン:売上収益4,302億3,400万円(前年同期比7.8%増)、営業利益690億2,800万円(同40.2%増)
- アウトドアランドビークル:売上収益1,072億3,200万円(同3.7%減)、営業損失241億4,800万円(前年同期は営業損失263億1,200万円)
- ロボティクス:売上収益949億3,900万円(同30.4%増)、営業利益79億8,400万円(前年同期は営業損失8億6,900万円)
- 金融サービス:売上収益965億8,700万円(同14.9%増)、営業利益192億8,000万円(同42.9%増)
期末配当を10円引き上げ、年間配当予想は60円に
同社は決算と同じ11月6日、2026年12月期の期末配当予想を1株あたり25円から35円に引き上げると発表しました。
実施済みの中間配当25円と合わせた年間配当予想は60円で、前期実績の35円を上回ります。
8月4日に公表した通期予想の達成に向けて着実に進捗していることや、今後の成長の見通し、キャッシュ・フローの状況を踏まえた増配です。
ヤマハ発動機<7272>の株主優待、2026年12月期から何が変わる?
同社の株主優待は、毎年12月31日時点で100株以上を保有する株主に、保有株式数と保有期間に応じたポイントを贈呈し、ポイント数の範囲内で優待品を選んでもらう仕組みです。100株以上という条件は従来どおりです。
2025年12月4日に発表した制度変更により、2026年12月期の期末優待から、ポイント数が次のように変わります。
変更後(2026年12月期以降)
- 100株以上300株未満:保有1年未満は対象外、1年以上3年未満は1,000ポイント、3年以上は3,000ポイント
- 300株以上1,000株未満:保有1年未満は対象外、1年以上3年未満は2,000ポイント、3年以上は4,000ポイント
- 1,000株以上3,000株未満:保有1年未満は対象外、1年以上3年未満は3,000ポイント、3年以上は5,000ポイント
- 3,000株以上:保有1年未満は対象外、1年以上3年未満は4,000ポイント、3年以上は6,000ポイント
変更前(2025年12月期まで)
- 100株以上300株未満:保有3年未満は1,000ポイント、3年以上は2,000ポイント
- 300株以上1,000株未満:保有3年未満は2,000ポイント、3年以上は3,000ポイント
- 1,000株以上3,000株未満:保有3年未満は3,000ポイント、3年以上は4,000ポイント
- 3,000株以上:保有3年未満は4,000ポイント、3年以上は5,000ポイント
保有1年以上3年未満のポイント数は従来の「3年未満」と同じで、3年以上はどの保有株数でも1,000ポイント増えます。
また、6月30日を基準日に3,000株以上の株主へ同社カレンダーを贈呈していた中間優待は、2026年から廃止されています。
今から買っても今回の優待は対象外
保有期間は、12月末の株主名簿に同一株主番号・100株以上で何回続けて載っているかで判定します。「1年以上」は連続2回以上、「3年以上」は連続4回以上です。
- 2026年に新たに買った場合:今回(2026年12月末)は保有1年未満で対象外。持ち続ければ、2027年12月末から対象
- 証券会社の変更(移管)や貸株サービスの利用などで株主番号が変わると、継続保有とはみなされない
ポイントの交換先
名産品や同社グループの商品・サービス、寄付などから選べます。
2025年12月期の案内では、デジタルギフトの例として1,000ポイントで「QUOカードPay」1,000円分と交換できました。
同じ交換先なら、100株を3年以上保有する株主の3,000ポイントは3,000円分になります。
案内は翌年3月に郵送されるため、優待品を選べるのはその後です。
株主優待の内容は変更・廃止される可能性があるため、公式サイトを確認してください。
2026年12月の権利付き最終日は12月28日
基準日の12月31日は東京証券取引所の休業日のため、株主名簿に載るために株を買う期限(権利付き最終日)は、受け渡しが最終営業日の12月30日に間に合う28日となります。翌29日が権利落ち日です。
決算発表日に▲9.35%、翌営業日は5.58%高 株価指標は?
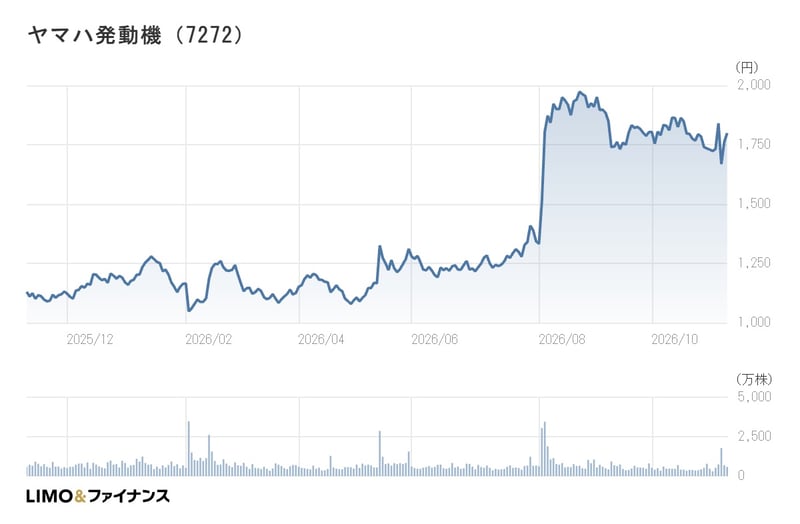
株価は大きく動きました。決算発表の前日にあたる5日の終値は1,840円でしたが、同社は11月6日の取引時間中の13時に決算と増配を発表し、同日の終値は1,668円(前日比▲172円、▲9.35%)となりました。出来高は1,773万4,100株に膨らんでいます。
翌営業日の9日は1,761円(前日比+93円、+5.58%)まで戻し、10日も続伸して1,799円(前日比+38円、+2.16%)で取引を終えました。
10日の終値1,799円をもとにした株価指標は次のとおりです。
- PER(会社予想):10.27倍
- PBR(実績):1.39倍
- 配当利回り(会社予想):3.34%
ヤマハ発動機の年間チャート
記者コメント
第3四半期累計は過去最高の売上・利益となり、期末配当も10円引き上げられました。
一方で、営業利益の伸びには前年同期の落ち込みからの回復と、一過性の固定資産売却益が含まれています。
同社自身も期末に向けて円高進行や米国関税、構造改革費用などのコストを想定しており、次の本決算では、MC事業の販売台数の伸びがどこまで続き、こうしたコストを吸収できたかを確認したいところです。
株主優待は、今回から「どれだけ長く持っているか」で受け取れるポイントが大きく変わる制度になりました。
12月28日までに株を買っても今回の優待は受け取れず、対象になるのは2027年12月末からです。
優待を目的にする場合は、配当や業績とあわせて、数年単位で保有するかどうかを考えたうえで判断したい銘柄です。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。