


この記事はここがポイント
- SpaceX株は公募価格(上場時に投資家へ売り出した価格)135ドルから200ドル超へ上がったあと公募割れを経て、足元は緩やかに持ち直している
- 7〜9月期は設備投資195.9億ドル。10〜12月期は350億〜400億ドルと倍近くに増やす見通し
- CFO(最高財務責任者)は2027年1〜3月期の全社売上を330億〜370億ドルと見込む。泉田氏はこれを「回収の早さ」への自信の表れと読む
- Teslaとの統合は何も決まっていない。合算すると売上はTeslaが65.8%、営業利益は約8割をSpaceXが占める
- 当面の観測点は、2027年1〜3月期の売上見通しの達成と、12月8日のロックアップ(大株主などの売却制限)解除
2026年6月に上場したSpaceX(スペースX)が、2026年7〜9月期の決算を発表しました。売上高は前年同期比161%増の145.8億ドルでした。
決算は好調でした。ただ、元機関投資家の泉田良輔氏が注目したのは、決算の数字そのものよりも、同時に示された「設備投資」と「売上」の2つの見通しでした。
10〜12月期に350億〜400億ドルを設備投資に回し、続く2027年1〜3月期の全社売上は330億〜370億ドルを見込む。10〜12月期の設備投資とほぼ同じ規模の全社売上を、翌四半期に見込んでいることになります。AI投資に対して市場が抱く「投じたお金は本当に戻ってくるのか」という疑問に、SpaceXがどう答えようとしているのか。ここに、この先の株価を見るうえでの分かれ目があると考えられます。
公募割れを経て持ち直した株価
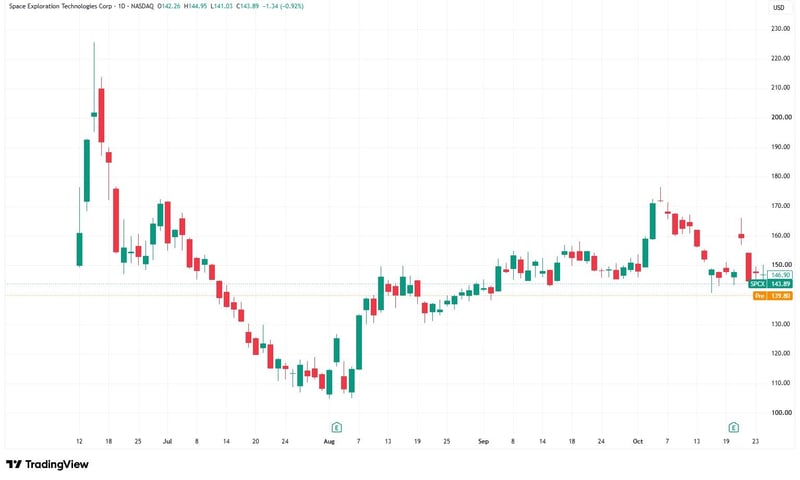
泉田氏の説明によると、SpaceXの株価は、公募価格135ドルから上場直後に200ドルを超える水準まで上がりました。その後は右肩下がりとなり、一時は公募価格を割り込んだといいます。足元では反発し、緩やかに上がる流れになっていると泉田氏は話しています。
前回、上場前に取り上げた際には、IPO(新規株式公開)の段階で飛びつかなくても、どこかで拾える場面があるのではないかという話が出ていました。実際に公募価格を下回る局面がしばらく続き、その間に買えた人もいたのではないかと泉田氏は振り返ります。
「大体こういう注目されている銘柄は、上場した直後は短期的に値がついて、そこから株価が下がるパターンが多いので、今回も一時的にはそういうパターンだったかなと思います」
SpaceX(NASDAQ:SPCX)2026年6月の上場日〜2026年10月26日
泉田氏は、米国株は日本株よりも理屈に沿って動きやすいと話します。世界中の投資家が調べている市場なので、起きたことがすぐ価格に反映されやすいという見方です。
「アメリカ株は世界中の投資家が興味を持って調べてるので、より効率的なんですよね」
そうであれば、次に株価が反応するのは、決算で示された見通しが実際の数字になるかどうかだと考えられます。
好決算の中身:AI事業が売上の半分を超え、黒字に
7〜9月期の売上高は145.8億ドル(前年同期比161%増)、営業利益は27.9億ドルでした。
売上の5割超を占めたのは、Starlink(衛星通信)ではなく、AIクラウドなどの「SI(スーパーインテリジェンス)」事業です。営業利益ではまだStarlinkを含む通信事業(Connectivity)が84.8%を稼いでいますが、SI・AIクラウドも15.4%を占め、黒字になりました。
上場前は、SIの設備投資が重しになり、ここが黒字になるかが争点の1つでした。今回の決算は、その争点に対する1つの答えになったと言えます。
株価の分かれ目:「投じたお金は、いつ売上になるのか」
7〜9月期の設備投資は195.9億ドルでした。会社は10〜12月期の設備投資を350億〜400億ドルと見込んでおり、倍近くに増やす計画です。
AIのデータセンターに大きな投資をする企業(ハイパースケーラー)に対して、市場で話題になるのは「投資したけど、お金は戻ってくるのか」という点です。
これに関連して、CFOは2027年1〜3月期の全社売上を330億〜370億ドルと見込みました。CFOがこの売上見通しの根拠として挙げたのは、今後6か月の計算資源の契約の見通しです。設備投資と売上を因果関係で結んで説明したわけではありません。
それでも泉田氏は、2つの見通しを並べると、会社の狙いが見えると読みます。投資した金額とほぼ同じ水準の売上が、翌四半期に立つ計算になるからです。
「10〜12月に投資したものが、1〜3月ぐらいには売上になってくるよと。この水準というのがTeslaの7〜9月期の売上より大きいし、決算前のアナリストの予想値よりも大きいということなので、自信を持っている、上振れている、スピードが早いというのを言いたかったと思います」
設備投資と売上見通しの規模感
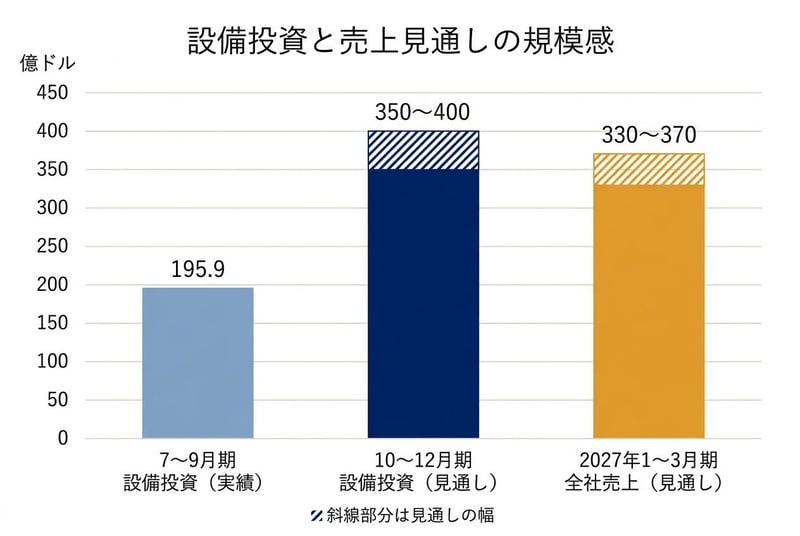
ここが、この先の株価を見るうえでの分かれ目になると考えられます。回収が早いという読みが数字で確かめられれば、巨額の設備投資は重しではなく成長の裏付けとして受け止められやすくなります。反対に売上が見通しに届かなければ、投資の重さが改めて意識される可能性があります。
なぜSpaceXが回収の早さに自信を持てるのかについて、泉田氏は電力や半導体といったAI投資のボトルネックを自前で外そうとしている点を挙げています。この点は企業分析の記事で詳しく取り上げます。
Tesla統合:「何も決まっていない」と、その読み方
もう1つ話題になっているのが、Tesla(テスラ)との統合です。
両社には、統合を議論する場として特別委員会が設けられています。両社のCEOを務めるイーロン・マスク氏は利害関係者にあたるため、この委員会には加われません。泉田氏はマスク氏のコメントを踏まえて、現状をこう説明します。
「現時点では、いかなる取引の条件にも合意していないということを言っていて、決まった事実があるという話ではないんですよ」
一方で、両社はすでにつながっています。TeslaはSpaceXに20億ドルを出資する株主です。SpaceXはTeslaの蓄電池「Megapack」を購入しており、2026年2月からはTeslaの取締役がSpaceXの取締役を兼任しています。
合算すると、営業利益の約8割はSpaceX
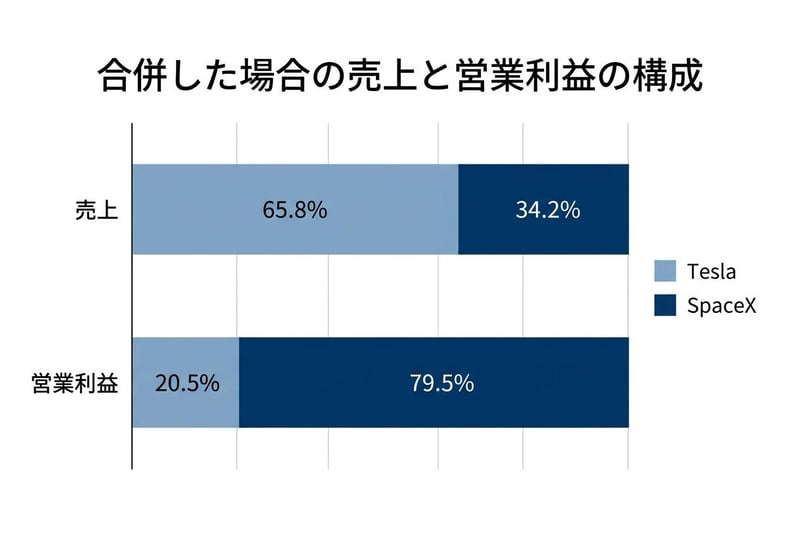
泉田氏は、仮に両社が合併した場合の構成を試算しています。7〜9月期の売上で見ると、Teslaが全体の65.8%、SpaceXが34.2%です。ところが営業利益で見ると、約8割をSpaceXが占めます。
「自動車は売上が大きいけど、利益の金額、利益率としては低いんだよね。なので、基本的には合併すると、売上はTeslaが引っ張るけど、利益に関してはSpaceXが引っ張る。そんな構造になってます」
合併した場合の売上と営業利益の構成(2026年7〜9月期)
泉田氏は、営業利益の約8割を占めるSpaceX側の評価が全体のバリュエーション(企業価値の評価)を引っ張るため、高く評価されやすいと見ています。
マスク氏が語らないのは「統合比率」のため、という見方
統合するなら、どちらの株をどの割合で交換するかという統合比率が問題になります。泉田氏は、両社とも上場しているので、基本的には時価総額に沿って株を割り当てることになるとしたうえで、マスク氏が統合について多くを語らない理由をこう推測します。
「TeslaをSpaceXが関わることによってこんな会社に変えられちゃうぜってなると、一気にそれを織り込んじゃうんですよ。そうすると、SpaceXが有利に統合しようと思っても、もうすでに織り込んだものを比率として考慮しなきゃいけなくなるんで、歪んじゃうんですよね」
「何も決まっていない」と言うのが一番安全であり、市場が今の事業の延長線上で株価を決めている状態には触りたくないのではないか、と泉田氏は見ています。統合の話が出るたびに株価が動くとしても、それは決まった事実ではなく、期待の織り込み(まだ決まっていない将来の期待が先に株価に反映されること)だという点は、区別しておく必要があります。
この先のイベントと観測点
泉田氏は、今後注意しておくべきイベントとして次の5つを挙げています。
- 2026年11月: 大型ロケット「Starship」のFlight 15。今回は上段も含めた両段の回収(キャッチ)を目指すとされています
- 2026年12月3日: Teslaの年次株主総会
- 2026年12月8日: 上場時のロックアップの解除。最大で約8億株(目論見書の上限は7億9,760万株。条件によって解除される株数は変わります)の売却制限が外れ、場合によっては売りに出てくる可能性があります
- 2027年5〜6月: 半導体工場の構想「Terafab」で、試作チップを動かすことを会社が目標にしている
- 2027年: 「Starmind」衛星の打ち上げ開始の予定
需給の面で泉田氏がSpaceXの注意点として挙げたのが、12月8日のロックアップ解除です。解除される株数が多いため、決算の内容とは別に、売りが出て株価が下押しされる可能性があります。
そのうえで、泉田氏はSpaceXについて、他のハイパースケーラーよりも回収が早いという強みが本当に実現するかが焦点だとまとめます。
「やっぱり、他のハイパースケーラーよりも設備投資したものの回収が早いんだっていう、最初にお話ししたストロングポイント、強みのところを本当に実現できるのかって話ですね」
まとめ:2027年1〜3月期の売上が、回収の早さを確かめる最初の数字
SpaceX株を見るうえで、当面の観測点は2つです。1つは、2027年1〜3月期の全社売上が会社の見通し(330億〜370億ドル)に届くかどうか。10〜12月期に350億〜400億ドルを投じたあとの最初の四半期なので、泉田氏の言う「回収の早さ」を数字で確かめる最初の機会になります。もう1つは、その前の12月8日に控えるロックアップ解除で、需給の面から株価が振れやすくなる可能性がある時期です。
注意点もあります。CFOの売上見通しは今後6か月の契約に基づくもので、設備投資がそのまま売上になると会社が説明したわけではありません。投資と売上のつながりは、あくまで泉田氏の読みです。またSI事業の売上は少数の大口顧客に支えられており、その構成が変われば見通しも変わり得ます。Teslaとの統合は、現時点で何も決まっていません。
参考資料
- SpaceX「2026年7〜9月期 決算リリース」(2026年10月20日)
- SpaceX「2026年7〜9月期 決算説明会 書き起こし」(2026年10月20日)
- SpaceX「Form 10-Q(2026年9月30日終了四半期)」(2026年10月22日)
- SpaceX「目論見書(Form 424B4)」(2026年6月11日)
- Tesla「Form 10-Q(2026年9月30日終了四半期)」(2026年10月22日)
- Tesla「株主総会招集通知(Form DEF 14A)」(2026年10月19日)
- YouTubeチャンネル「イズミダイズム」
各資料の入手先: SpaceX IRページ
※リンクは記事作成時点のものです。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

「イズミダイズム」はモニクルグループが運営する金融・経済YouTubeチャンネルです。フィデリティ投信や日本生命出身の元機関投資家の泉田良輔が、プロの視点から経済ニュースの裏側や資産形成のトピックを論理的に解説します。

株式会社モニクルリサーチ代表取締役。日本証券アナリスト協会認定アナリスト(CMA)。元機関投資家。フィデリティ投信や日本生命で日本株式や米国株式の証券アナリストやファンドマネージャーとして勤務。東京科学大学大学院非常勤講師。