


この記事はここがポイント
- 2026年11月募集分の個人向け国債の利率(年率・税引前)は、固定5年(第188回債)が2.17%、固定3年(第198回債)が1.94%、変動10年(第200回債)が1.85%
- 3商品とも10月募集分より低下した一方、1年前の2025年11月募集分と比べると、固定5年と固定3年は1%前後高い水準
- 1年以内に使う予定のあるお金や、NISA口座で運用したいお金とは条件が合わない。中途換金のルールと合わせて選ぶことが大切
銀行に預けたままのお金を見て、「減るのは困るけれど、もう少し利息がつかないものか」と考えたことがある人もいるのではないでしょうか。
そうした人の選択肢のひとつが、国が発行する「個人向け国債」です。
財務省は6日、11月募集分の個人向け国債の利率を公表しました。募集期間は9日から30日までです。
本記事では、11月募集分の利率、10万円分購入した場合の受取利息、満期の前にお金に戻すときのルールを順に見ていきます。
そもそも「個人向け国債」とは?
個人向け国債は、原則として個人だけが購入できる国債です。証券会社、銀行、郵便局などで1万円から1万円単位で購入でき、利息は半年ごとに受け取れます。
満期まで持てば、購入した金額(額面)がそのまま戻ってきます。
商品は次の3種類で、毎月発行されています。
- 変動10年:満期10年。半年ごとに利率が見直される
- 固定5年:満期5年。購入時の利率が満期まで変わらない
- 固定3年:満期3年。購入時の利率が満期まで変わらない
どの商品にも年0.05%の最低金利が設けられており、利率がこれを下回ることはありません。
なお、財務省の発行スケジュールによると、12月募集分から販売対象が一部の法人等にも広がり、商品名が「個人向け国債プラス」に変わります。
2026年11月募集分「個人向け国債」の最新金利は何%?
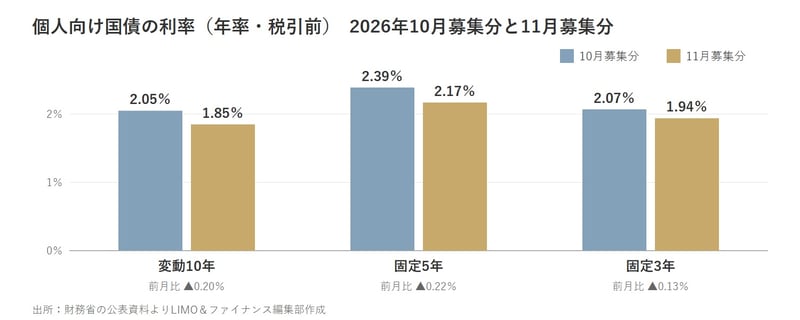
2026年11月募集分の利率(年率・税引前)は次のとおりです。カッコ内は10月募集分との差です。
- 変動10年(第200回債):1.85%(▲0.20%)
- 固定5年(第188回債):2.17%(▲0.22%)
- 固定3年(第198回債):1.94%(▲0.13%)
募集期間:2026年11月9日~11月30日 発行日:2026年12月15日
3商品とも10月募集分から利率が下がりました。
一方、1年前の2025年11月募集分(変動10年は初回の利率)と比べると、変動10年は1.10%から+0.75%、固定5年は1.19%から+0.98%、固定3年は0.99%から+0.95%と、いずれも高い水準です。
個人向け国債の利率、2026年10月募集分と11月募集分の比較
なぜ今月は「固定5年」の利率がいちばん高いの?
3商品の利率は、財務省が定めた次の計算式で決まります。
- 変動10年:基準金利×0.66
- 固定5年:基準金利-0.05%
- 固定3年:基準金利-0.03%
「基準金利」は、それぞれの商品のもとになる国債の金利です。変動10年は10年国債の入札の結果(平均落札利回り)、固定5年・固定3年は市場の金利をもとに計算した5年・3年の国債の利回りが使われます。
11月募集分の基準金利は、変動10年が2.80%、固定5年が2.22%、固定3年が1.97%でした。変動10年は基準金利に0.66を掛けるため、基準金利が最も高くても利率は1.85%になります。
固定5年・固定3年は基準金利から小さな幅を差し引くだけなので、今月は固定5年が3商品のなかで最も高くなりました。
ただし、変動10年は半年ごとに利率が見直されるため、ここで示した利率がずっと続くわけではありません。
10万円分購入した場合の受取利息シミュレーション
10万円分を購入し、満期まで持った場合の受取利息は次のとおりです。税引後は、利息にかかる20.315%の税金を差し引いた金額です(1円未満切り捨て)。
変動10年(1.85%)
- 1年あたり:税引前1,850円/税引後1,474円
- 10年間の合計:税引前1万8,500円/税引後1万4,741円
※利率が10年間変わらないと仮定した試算です。実際には半年ごとに利率が見直されるため、受取額は増えることも減ることもあります
固定5年(2.17%)
- 1年あたり:税引前2,170円/税引後1,729円
- 5年間の合計:税引前1万850円/税引後8,645円
固定3年(1.94%)
- 1年あたり:税引前1,940円/税引後1,545円
- 3年間の合計:税引前5,820円/税引後4,637円
途中でお金に戻すと、いくら差し引かれる?
個人向け国債は、満期の前でも国に買い取ってもらい、お金に戻すことができます。
これを「中途換金」といいます。中途換金にはふたつのルールがあります。
まず、発行から1年間は原則として中途換金ができません。
11月募集分であれば、発行日の2026年12月15日から1年がたつまで、お金に戻すことはできないということです。
ただし、災害救助法が適用された大規模な自然災害で被害を受けた場合や、保有者本人が亡くなった場合は、この期間にかかわらず中途換金できます。
次に、中途換金するときは「直前2回分の各利子(税引前)相当額×0.79685」が差し引かれます。
0.79685を掛けるのは、利息を受け取るときに20.315%の税金が差し引かれているためです。
固定5年(2.17%)を10万円分持っている場合で計算すると、1回分の利息(税引前)は1,085円です。
2回分の2,170円に0.79685を掛けると、差し引かれる額は約1,729円になります。半年ごとの利息2回分、つまりおおむね1年分の手取り利息を手放すことになります。
なお、差し引かれるのは利息相当分だけで、元本(購入した金額)は減りません。
中途換金は1万円単位でもできるので、必要な分だけをお金に戻すことも可能です。
個人向け国債と条件が合うお金、合わないお金
ここまでのルールを踏まえると、個人向け国債と条件が合うかどうかは、お金の使い道でおおむね分けられます。
条件が合うお金
- 少なくとも1年以上は使う予定がないお金
- 元本(購入した金額)を減らさないことを優先したいお金
- 満期までの受取利息を購入時点で確定させたいお金(固定5年・固定3年の場合)
条件が合わないお金
- 1年以内に使う可能性があるお金(発行から1年間は原則として中途換金できない)
- NISA口座で運用したいお金(個人向け国債はNISAの対象外)
- 利息に税金がかからないことを前提にしたいお金(受け取る利息からは20.315%の税金が差し引かれる。障害者等の非課税貯蓄制度の対象になる人を除く)
「新窓販国債」や預金とは何が違う?
財務省の同じページでは、「新窓販国債」の募集情報もあわせて公表されています。
新窓販国債は法人も購入でき、満期前に手放すときは市場で売却するため、そのときの価格によっては購入した金額を下回ることがあります。
国に購入した金額で買い取ってもらえる個人向け国債とは、この点が大きく異なります。
また、銀行の定期預金と比べたときの違いは、満期の前にお金に戻すときのルールにあります。
個人向け国債は発行から1年間は原則として中途換金ができず、その後も約1年分の手取り利息に相当する額が差し引かれます。
預け先を比べる際は、利率だけでなく、途中で引き出すときの条件も並べて確認しておきましょう。
記者コメント:まとめにかえて
2026年11月募集分の個人向け国債の利率(年率・税引前)は、固定5年が2.17%、固定3年が1.94%、変動10年が1.85%でした。
3商品とも10月募集分を下回りましたが、1年前と比べると高い水準です。
受取利息を最大限に受け取るには、満期まで持ち続けることが前提になります。
発行から1年は原則としてお金に戻せないことも踏まえ、使う時期が決まっているお金とは分けて考えることが大切です。
次回の12月募集分は、募集期間が2026年12月7日から12月30日まで、発行日が2027年1月15日の予定です。
利率は募集開始日の前営業日に公表される予定で、この募集分から商品名が「個人向け国債プラス」に変わります。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。