

この記事はここがポイント
- 2026年11月募集分の個人向け国債の利率は変動10年が1.85%、固定5年が2.17%、固定3年が1.94%といずれも10月債から低下
- 固定5年や固定3年は購入時の利率が満期まで続くため、買う月によって受け取る利息に差が生じる仕組み
- 購入時期の金利差による後悔を避けるため、1万円から毎月少しずつ購入して適用利率を分散させる選択肢
「10月に買おうか迷っているうちに、11月債の金利が下がってしまった。先月買っておけばよかった……」
個人向け国債の金利を毎月チェックしている人のなかには、そんな後悔をしている人もいるのではないでしょうか。
本記事では、11月募集分の最新金利を確認したうえで、なぜ「買う月」で後悔が生まれるのか、そして後悔しないための買い方を見ていきます。
そもそも個人向け国債とは?
個人向け国債は、国が個人のために発行している債券です。
1万円から購入でき、額面金額100円につき100円で償還されます(中途換金時も同じ)。
利率には下限(年0.05%)があり、満期まで持っていれば元本は戻ってきます。
商品は次の3種類です。
- 変動10年:半年ごとに利率が見直される
- 固定5年:利率が満期まで変わらない
- 固定3年:利率が満期まで変わらない
2026年11月募集分「個人向け国債」の金利は何%?
11月募集分の利率は次のとおりです(カッコ内は10月債からの差)。
- 変動10年(第200回):1.85%(▲0.20%)
- 固定5年(第188回):2.17%(▲0.22%)
- 固定3年(第198回):1.94%(▲0.13%)
3年限共通の発行要項は以下の通りです。
- 募集期間:2026年11月9日~11月30日
- 発行日:2026年12月15日
10月債の利率は、変動10年が2.05%、固定5年が2.39%、固定3年が2.07%でした。
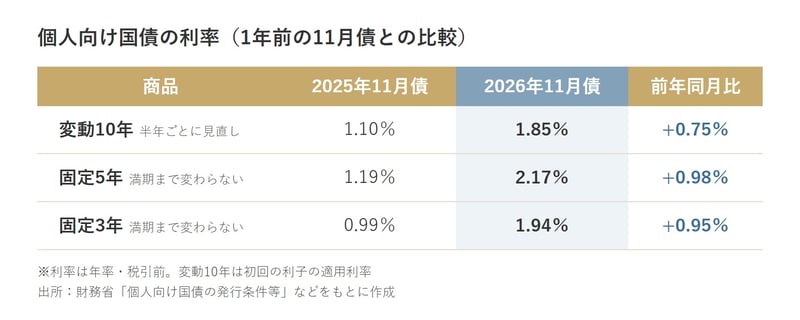
1年前の2025年11月債(変動10年1.10%、固定5年1.19%、固定3年0.99%)と比べると、0.75~0.98%高い水準です。
10月債より下がったとはいえ、1年前より高い利率で買える状況に変わりはありません。
個人向け国債の利率(1年前の11月債との比較)
なぜ「先月買えばよかった」と後悔するのか
後悔が生まれる理由は、固定5年と固定3年の仕組みにあります。
固定金利の2商品は、買った月の利率が満期まで変わりません。
財務省が定める利率の算式は、固定5年が「基準金利-0.05%」、固定3年が「基準金利-0.03%」です。
基準金利は毎月の募集ごとに決まり、固定5年の基準金利は10月債の2.44%から11月債では2.22%になりました。
そのため同じ固定5年でも10月債と11月債では利率が異なり、その差が5年間ずっと続きます。
たとえば固定5年を10万円買った場合、5年間で受け取る利息は次のようになります。
- 10月債(2.39%):税引前1万1,950円、税引後9,522円
- 11月債(2.17%):税引前1万850円、税引後8,645円
税引後で877円の差です。
一方の変動10年は、利率が半年ごとに見直されます(算式は「基準金利×0.66」)。
買った月の利率がずっと続くわけではないため、固定金利ほど「買う月」による差は残りません。
ただし、来月の利率が上がるか下がるかは誰にもわかりません。
「来月の方が高いかも」と待った結果、逆に下がってしまえば、それもまた後悔になります。
後悔しないために、毎月少しずつ買うという選択肢
「どの月に買うのが正解か」を当てようとするから、外れたときに後悔が生まれます。
そこで考えたいのが、毎月少しずつ買う方法です。
個人向け国債は毎月募集があり、1万円から買えます。
たとえば毎月1万円ずつ買えば、利率の高い月の分も低い月の分も持つことになり、「買う月」による差がならされます。
NISAで毎月コツコツ投資信託を積み立てるのと似た考え方です。
毎月買うと、受け取りのタイミングも分散します。
10月債の利払日は毎年5月15日と11月15日、11月債は6月15日と12月15日というように、回号ごとに利払いの月がずれていくためです。
注意したい点が2つあります。
- 申し込みは毎回自分で行う:財務省は、毎回の募集期間内に金融機関等で申し込むよう案内しています。 つみたてNISAのように毎月自動で申し込めるわけではありません
- NISAの対象ではない:個人向け国債の利息には20.315%の税金がかかります
知っておきたい中途換金のルール
中途換金とは、満期の前に国に買い取ってもらい、お金に戻すことです。毎月買って本数が増えても、ルールは1本ごとに同じです。
- 発行から1年間は原則として中途換金できない
- 1年経過後は、いつでも国の買取による中途換金ができ、元本割れはしない
- 中途換金時には「直前2回分の各利子(税引前)相当額×0.79685」が差し引かれる
すぐに使う予定のあるお金ではなく、しばらく手を付けない資金で買うことが大切です。
記者の視点:12月債の金利はどうなる?
11月債が10月債より下がったことで、早くも気になってくるのは「では12月募集分の金利はどうなるのか?」かもしれません。
金利の先行きは誰にも予想できません。
ただ、財務省が11月債の利率を発表した11月6日は、長期金利(新発10年物国債の利回り)が前日比0.135%低い2.635%と大きく下がり、注目を集めました。
日本と米国の株価がそろって大きく値下がりし、損失を避けようとする投資家の買いが、比較的安全とされる国債に集まったためです。
国債が買われると価格が上昇し、反対に金利は下がります。
12月募集分の利率は、2026年12月4日に発表される予定です。この状況がそれまで続くとは限りませんが、株安が長引き、金利の低下基調が定着する可能性もあります。
11月募集分の個人向け国債は、変動10年が1.85%、固定5年が2.17%、固定3年が1.94%となりました。10月債より下がったものの、1年前の同じ月と比べるとまだ高い水準にあります。
固定金利の商品は、買った月の利率が満期まで続きます。「先月買えばよかった」「来月まで待てばよかった」という後悔を避けたいなら、時期を当てにいくより、毎月少しずつ買って利率をならすのもひとつの方法です。
なお、次の12月募集分からは販売対象が一部の法人等にも広がり、商品名が「個人向け国債プラス」に変わります。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。


フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。