


この記事はここがポイント
- 2026年11月の共同発行市場公募地方債(10年)の表面利率は2.925%と前月から0.389%低下し、6月債以来の3%割れ
- 対国債スプレッドは5カ月連続で20.0bpの据え置きとなり、長期金利の低下を反映した利率水準
- 11月募集の個人向け国債変動10年の初回利率1.85%との金利差は、1.075%に縮小
10日、11月の共同発行市場公募地方債の発行条件が決まりました。
表面利率は2.925%、発行価格は100円です。
発行額は670億円、期間は10年で、発行予定日は11月25日です。
10月債の3.314%から利率は▲0.389%と大きく下がり、3%台から2%台に戻りました。
一方、国債への上乗せ幅を示す対国債スプレッドは20.0bpで据え置きとなっています。
本記事では、11月債の発行条件を確認したうえで、国債金利の動きや、同じ時期に条件が決まった個別の地方債、個人向け国債と比べながら、利率の低下をどう読めばよいかを見ていきます。
令和8年11月債(第284回共同発行市場公募地方債)の発行条件
- 銘柄:第284回共同発行市場公募地方債
- 期間:10年
- 発行額:670億円
- 条件決定日:2026年11月10日
- 表面利率:2.925%
- 発行価格:100円00銭
- 応募者利回り:2.925%(複利2.925%)
- 対国債スプレッド(カーブ比):20.0bp
- 発行予定日:2026年11月25日
- 償還予定日:2036年11月25日
今回、11月債で資金を調達するのは京都府、大阪府、奈良県(各100億円)、千葉県、大阪市(各50億円)、岐阜県、鹿児島県、福岡市(各40億円)、仙台市、新潟市、広島市(各30億円)、福島県、新潟県、川崎市(各20億円)の14団体です。
そもそも「共同発行市場公募地方債」とは?
共同発行市場公募地方債(共同債)とは、複数の都道府県・政令指定都市が共同で発行する地方債のことです。
いわば、参加する自治体が「チームを組んで1本の債券を出す」仕組みで、複数の自治体が共同で発行し、全体で償還に責任を持ちます。
毎月10年債が発行されるため、「10年間、利率を固定して運用したい」というニーズに合わせて購入のタイミングを選びやすい商品といえるでしょう。
10月債から▲0.389%、スプレッドは「横ばい」
前回の10月債(第283回)の表面利率は3.314%でした。11月債は2.925%となり、▲0.389%低下しています。
3%を下回るのは、6月債の2.832%以来です。
ただ、注目したいのは対国債スプレッド(カーブ比)が20.0bpで、10月債と変わっていない点です。
スプレッドは7月債で18.0bpから20.0bpに広がって以降、5カ月連続で20.0bpとなっています。
地方債の利率は、条件決定時点の国債金利に上乗せ幅(スプレッド)を加えて決まります。一言で言えば「国債金利+上乗せ幅」です。
上乗せ幅が同じまま利率が下がったということは、ベースとなる国債金利の水準が10月債の条件決定時点より低かったということです。
実際、長期金利の代表的な指標とされる新発10年国債の利回り(日本相互証券の終値)は、10月債の条件決定日だった10月8日の3.080%から、11月9日には2.665%まで低下しています。
前日の10月7日には3.105%をつけていましたが、10月15日には2.890%と3%を割り込み、その後も3%を下回る水準で推移しています。
11月6日決定の個別地方債も+20bp、共同債との差は0.082%
11月6日には、都道府県・政令指定都市が単独で発行する個別地方債の10年債が条件決定しています。
- 広島県:3.007%(対国債スプレッド〈カーブ比〉20.0bp、発行額100億円)
- 静岡市:3.007%(同20.0bp、同100億円)
スプレッドはいずれも20.0bpで、11月10日決定の共同債と同じです。
それでも共同債(2.925%)より0.082%高いのは、条件決定日が異なり、上乗せの土台になる国債金利の水準が違うためです。数日の差でも、国債金利が動けば利率はこれだけ変わります。
自治体ごとの信用力の差を示すものではなく、スプレッドが同じであれば実質的には同一条件で発行されていると考えてよいでしょう。
なお、11月11日には福島県、栃木県、群馬県、新潟県、富山県、岐阜県、滋賀県、和歌山県、徳島県、高知県、佐賀県、熊本市が、13日には東京都、愛知県が10年債の条件決定を予定しています。
どの銘柄の利率が高くなるかを前もって予測するのは難しいため、条件が決まった後に、口座を持つ証券会社で個人向けに販売されている銘柄の利率を見比べるのが現実的な選び方です。
個人向け国債(変動10年)は「1.85%」に
11月募集分の個人向け国債・変動10年(第200回)は、初回の適用利率(税引前)が1.85%に決まりました。
10月募集分(第199回)の2.05%から▲0.20%です。
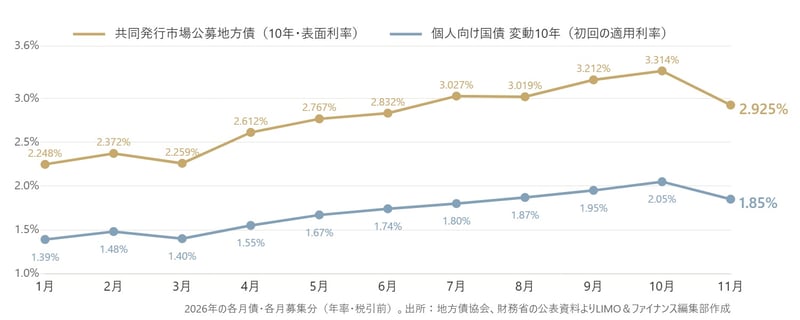
共同債との差は、10月の1.264%(3.314%−2.05%)から、11月は1.075%(2.925%−1.85%)に縮まりました。
変動10年の利率は「基準金利(10年国債の入札の平均落札利回り)×0.66」で決まる仕組みで、国債金利の動きがそのままの幅で利率に反映されるわけではありません。
今回も、基準金利は10月募集分の3.10%から2.80%へ▲0.30%下がりましたが、0.66を掛けた適用利率の低下は▲0.20%にとどまり、共同債の▲0.389%より小さくなりました。
もっとも、両者は利率の性質が異なります。共同債は10年間の利率が2.925%で固定される一方、変動10年は半年ごとに利率が見直されます。足元の利率の差だけで単純に比べられない点は押さえておきたいところです。
共同地方債と個人向け国債(変動10年)の利率推移
リスクと注意点
信用リスク
地方債は、参加自治体が財政破綻に近い状態に陥らない限り償還が滞る可能性は低いとされていますが、ゼロではありません。
価格変動リスク
満期まで保有すれば額面で償還されますが、途中で売却する場合は市場価格次第です。
金利が上がると債券価格は下がるため、購入時より値下がりしていれば元本割れする可能性があります。
時価評価を気にする機関投資家と違い、満期まで持つ前提の個人投資家であれば、途中の値動きはさほど気にしなくてよいでしょう。
流動性リスク
地方債はもともと機関投資家向けが中心の商品です。個人が途中で売りたいときに、希望する価格で買い手が見つかりにくい場合があります。
利率は10年間固定
購入後に金利が再び上がっても、受け取る利息は増えません。
購入を検討する際に
地方債は、個人向け国債のように取扱金融機関で毎月必ず買える商品ではありません。
発行額の一部が証券会社を通じて個人向けに販売される形のため、取扱いの有無や販売枠は証券会社ごとに異なります。
11月債についても、口座を持つ証券会社のサイトで募集の有無と申込期間を確認しておきましょう。
また、地方債はNISAの非課税枠の対象外です。利子には20.315%(復興特別所得税を含む)の税金がかかり、2.925%の場合、税引後は約2.331%になります。税引後の手取りで考えることが大切です。
記者の視点
11月の共同発行市場公募地方債は、表面利率が2.925%と10月債から▲0.389%低下し、2%台に戻りました。
日本時間4日に行われた米国の中間選挙で、AI規制を強める方針の民主党が勝利を収めたことから、AIや半導体関連銘柄を中心に世界的に株式市場が急落。こうした動きを受けて、相対的に安全性が高いとされる債券に買いが入り、金利が大きく低下しました。
それまで3%近辺で推移していた国内の長期金利は一時2.6%台前半まで低下し、足元は2.7%前後で推移しています。
10月は10年物の地方債が3.3%前後で発行されていましたが、11月6日に条件決定した個別地方債は3.007%、共同債は2.925%と、1カ月で目線が0.3~0.4%ほど切り下がっています。
一方で、スプレッドは5カ月連続で20.0bpの横ばいでした。国債金利が大きく下がるなかでも上乗せ幅は動いておらず、地方債の利率の低下は、ほぼ国債金利の低下分をそのまま映したものといえます。
12月債は12月8日に条件決定の予定です。
国債金利がこのまま3%を下回る水準で落ち着くのか、スプレッドが20.0bpを維持するのかにも注目したいところです。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。