

高原 祥子

この記事はここがポイント
- 個人向け国債11月募集分の利率は3年限そろって低下し、固定5年が年2.17%、固定3年が年1.94%、変動10年初回が年1.85%
- 基準となる10年国債入札利回りは前月の3.10%から2.80%へ低下、長期金利は3%割れに
- 2026年12月募集分からは販売対象を一部の法人等に拡大し、商品名を「個人向け国債プラス」へ変更
6日、財務省は個人向け国債の11月募集分(12月15日発行)の発行条件を発表しました。
「固定5年」第188回債の利率は年2.17%、「固定3年」第198回債は年1.94%、「変動10年」第200回債の初回の適用利率は年1.85%です。
募集期間は11月9日から11月30日までとなります。
10月債では3年限すべてで利率が2%を超えましたが、11月債はそろって低下しました。
本記事では、決まった利率を10月募集分と比べながら、3商品の違いや購入前に知っておきたい注意点を見ていきます。
3年限そろって低下、固定5年は2.17%に
まずは11月募集分の発行条件を整理します。
個人向け国債 11月募集分の発行条件(2026年11月6日財務省発表)
- 固定5年(第188回債):年2.17%(税引後1.7291645%)/10月債2.39%から▲0.22%/償還期限2031年12月15日
- 固定3年(第198回債):年1.94%(税引後1.5458890%)/10月債2.07%から▲0.13%/償還期限2029年12月15日
- 変動10年(第200回債):初回年1.85%(税引後1.4741725%)/10月債2.05%から▲0.20%/償還期限2036年12月15日
- 募集期間:2026年11月9日~11月30日
- 発行日:2026年12月15日
- 利払日:毎年6月15日と12月15日(年2回)
- 購入単位:最低1万円から1万円単位(額面100円につき100円)
- 取扱機関:証券会社・銀行等871機関
3商品とも、10月債だけでなく9月債(固定5年2.24%、固定3年1.96%、変動10年1.95%)も下回る水準です。
10月債で2%台に乗った固定3年と変動10年は、再び2%を下回りました。
個人向け国債の利率の推移
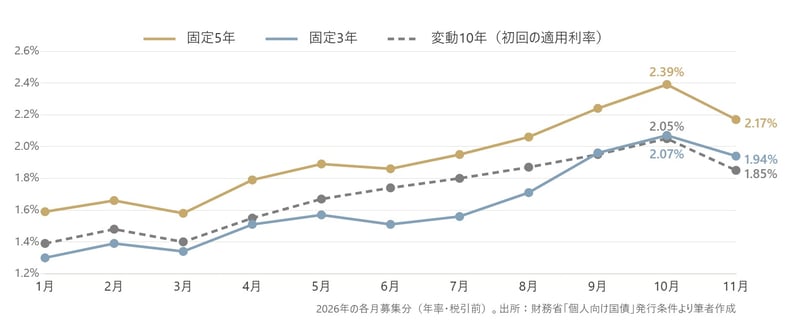
出所:財務省の発表より編集部作成
利率は「基準金利」で決まる仕組み
そもそも個人向け国債の利率は、市場の金利(基準金利)をもとに、商品ごとに決まった算式で機械的に算出されます。
- 固定5年:基準金利-0.05%(今回の基準金利は2.22%、10月は2.44%)
- 固定3年:基準金利-0.03%(今回の基準金利は1.97%、10月は2.10%)
- 変動10年:基準金利×0.66(今回の基準金利は2.80%、10月は3.10%)
固定5年・固定3年の基準金利は、条件発表の前営業日にあたる11月5日の市場実勢利回りをもとに計算した、それぞれ期間5年・3年の固定利付国債の想定利回りです。
変動10年の初回の基準金利は、11月5日に行われた10年固定利付国債の入札結果から算出された金利です。
今回は3商品とも基準金利が10月を下回ったため、利率もそろって低下しました。
なお、3商品とも利率には年0.05%の下限が設けられています。
固定と変動、どこが違う?
3商品を利率の高い順に並べると、固定5年(2.17%)、固定3年(1.94%)、変動10年(初回1.85%)となります。
ただし、固定型と変動型は性格がまったく異なります。固定5年・固定3年は、購入時の利率が満期まで変わりません。
一方、変動10年は半年ごとに適用利率が見直されるため、今後の基準金利次第で利払いが増えることもあれば、減ることもあります。
いわば「今の利率を確定させる」のが固定型、「今後の金利の動きに合わせて受け取る利子が変わる」のが変動型です。
11月債の変動10年は、基準金利が毎年5月と11月に決まり、次の見直しで使われる基準金利は2027年5月に決まります。
仮に100万円を購入し、税引後の利子を計算すると次のようになります(税率20.315%、記者算出、端数処理により実際の受取額とは若干異なる場合があります)。
- 固定5年:年間約1万7,291円、5年間で約8万6,458円
- 固定3年:年間約1万5,458円、3年間で約4万6,376円
- 変動10年:初回利率が続くと仮定した場合、年間約1万4,741円(実際は半年ごとに変動)
購入前に押さえたい注意点
- 中途換金のコスト:発行から1年経過すれば中途換金できますが、直前2回分の利子(税引前)×0.79685が差し引かれます。固定5年を100万円購入した場合、差し引かれるのは約1万7,291円で、税引後の利子のおよそ1年分にあたります
- 発行後1年間は原則換金できない:保有者が亡くなった場合や大規模な自然災害で被害を受けた場合を除き、発行から1年間は中途換金できません
- 固定型は購入後の金利上昇を取り込めない:固定5年・固定3年は満期まで利率が変わらないため、購入後に金利が上がっても、その恩恵は受けられません
税金とNISA:利子には20.315%が課税されます。個人向け国債はNISAの対象外です
一方で、個人向け国債は額面100円につき100円で償還され、元本部分の価格は変動しません。
中途換金時も額面で換金されるため、市場で売却する一般の債券のように価格下落で元本割れする心配はありません。
12月募集分から「個人向け国債プラス」に
財務省は、国債の安定保有層の拡大を図る観点から、2026年12月募集分(2027年1月発行分)より販売対象を一部の法人等にも拡大し、商品名を「個人向け国債」から「個人向け国債プラス」に変更します。
11月募集分は、「個人向け国債」の名称で募集される最後の回となります。
新たに対象となる「一部の法人等」は、金融商品取引法上の「特定投資家」に該当しない「一般投資家」である法人や団体で、一般社団法人・医療法人・学校法人などの非営利法人や、資本金5億円未満の非上場株式会社、マンション管理組合などが例に挙げられています。
商品のラインナップ(変動10年・固定5年・固定3年)や、利率の決め方、購入単位、中途換金のルールといった基本的な商品性に変更はありません。
12月募集分の募集期間は2026年12月7日~12月30日、発行日は2027年1月15日の予定です。
記者の視点:10年国債の入札利回りは3%台から2.80%に
変動10年の基準金利となる10年国債入札の利回り(複利)は、8月債の2.83%から9月債の2.96%、10月債の3.10%へと上昇を続けてきましたが、11月債では2.80%と3%を割り込みました。
固定5年・固定3年の基準金利も10月から下がっており、個人向け国債の利率は算式に沿って3年限そろって引き下げられた形です。
11月5日に実施された10年国債(第384回)の入札では、応募額(6兆3,355億円)が募入決定額(1兆9,719億円)の約3.21倍となり、10月6日の入札の約3.76倍を下回りました(いずれも記者算出)。
平均落札価格と最低落札価格の差(テール)は25銭と、10月の2銭から広がっています。
利率が下がったとはいえ、固定5年の2.17%は8月債の2.06%を上回る水準です。固定型と変動型のどちらを選ぶかは、資金を使う予定の時期や、利率を確定させたいかどうかによって変わります。
募集期間は2026年11月30日までです。取扱金融機関によって取り扱う商品や受付期間が異なることがあるため、購入を検討する場合は利用する金融機関の案内を確認しておきましょう。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。


LIMO&ファイナンス編集部記者
フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。
関連タグ
あなたにおすすめ関連記事