


この記事はここがポイント
- 11月4日に募集が始まった新窓販国債2年(第490回)の表面利率は年1.9%、応募者利回りは年1.867%
- 募集価格が額面100円につき100円06銭のオーバーパーとなり、償還差損を含めた利回り確認の必要あり
- 募集期間は11月27日までで、個人向け国債と異なり中途売却時は市場価格による元本割れの可能性あり
財務省は4日、新窓販国債の2年「利付国庫債券(2年)(第490回)」の募集を始めました。
表面利率は年1.9%、応募者利回りは年1.867%(税引後年1.481%)で、募集期間は11月27日までです。
前回の10月債(第489回)は、表面利率が年2.0%、応募者利回りが年1.923%でした。
前回債と比べると、表面利率は▲0.1%、応募者利回りは▲0.056%低下しています。
11月債の募集価格は額面100円につき100円06銭で、額面を上回る「オーバーパー」です。
満期に戻ってくるのは額面どおりの100円なので、買った値段との差まで含めた実際の利回りは、表面利率ではなく応募者利回りで見ることが大切です。
10月債の募集価格は100円14銭で、オーバーパーの幅は回ごとに違います。
そのため、表面利率どうしでは▲0.1%の差でも、応募者利回りで比べると▲0.056%の差になります。
一方、10月募集分の個人向け国債(変動10年・固定5年・固定3年)と新窓販国債の5年は10月30日に、2年の10月債は10月28日に募集が締め切られました。
個人向け国債の11月募集分は、11月6日に利率が公表され、11月9日から募集が始まります。
つまり、11月4日から8日までの間に金融機関の窓口で新しく申し込める国債は、新窓販国債の2年だけです。
「10月債を買いそびれた」「冬のボーナスの置き場所を先に決めておきたい」という人にとって、つなぎの候補になる国債といえます。
本記事では、財務省の資料をもとに、2年の新窓販国債の条件と11月の募集日程を整理します。
あわせて、個人向け国債との違いや、途中でお金に戻すときの扱いも見ていきます。
10月債は締め切り、11月債の利率は11月6日に公表
まず、10月から11月にかけての国債の募集日程を確かめます。財務省の資料(2026年10月30日現在)によると、それぞれの日程は次のとおりです。
【募集が終わった国債】
- 新窓販国債の2年(第489回債):10月28日に締め切り
- 個人向け国債(10月募集分):10月30日に締め切り
- 新窓販国債の5年(第188回債):10月30日に締め切り
【11月に募集する国債】
- 新窓販国債の2年(第490回債):11月4日~27日
- 個人向け国債(11月募集分):利率の公表は11月6日の予定、募集期間は11月9日~30日
- 新窓販国債の10年:条件の公表は11月6日の予定、募集期間は11月10日~27日
- 新窓販国債の5年:次回の募集は11月17日~30日の予定
10月28日から10月30日にかけて、10月債の募集が次々と締め切られました。
それから11月9日に個人向け国債の募集が始まるまでの間に、新しく募集が始まったのは2年の新窓販国債だけです。
2年の新窓販国債の条件は?
続いて、2年の新窓販国債(第490回債)の条件を、財務省の資料から並べます。
【新窓販国債 2年(第490回債)】
- 名称:利付国庫債券(2年)(第490回)
- 表面利率:年1.9%(税引後年1.514015%)
- 応募者利回り:年1.867%(税引後年1.481%)
- 募集価格:額面100円につき100円06銭
- 募集期間:11月4日~27日
- 発行日:12月9日
- 利払日:毎年5月1日と11月1日
- 初回の利子の調整額:額面100円につき0.1978082円(38日分)
- 償還期限:2028年11月1日
- 購入単位:最低5万円から5万円単位(1回の申込みあたりの上限は3億円)
そもそも「応募者利回り」とは?
リードで触れたとおり、2年の11月債は、額面より高い値段で買う「オーバーパー」です。
満期の2028年11月1日に戻ってくるのは、額面どおりの100円です。100円06銭で買った場合は、買った値段より6銭少なく戻ってくることになり、この差額を「償還差損」といいます。
その代わり、表面利率は年1.9%と、6銭の目減りを差し引いても見合う水準に決められています。目減りする6銭と受け取る利子をあわせて、買った値段に対して1年あたりどれだけ増えるかを示したものが「応募者利回り」で、11月債は年1.867%です。
新窓販国債は、発行のたびに財務省が募集価格を決めます。額面との差は回ごとに変わるため、前回債やほかの年限と比べるときも、表面利率ではなく応募者利回りを並べると実際の差がわかります。
もう一つ、新窓販国債を買うときには、募集価格の代金とは別に「初回の利子の調整額」を払います。
11月債の最初の利払日は2027年5月1日で、この日には半年分の利子がまとめて支払われます。ただし、11月債の発行日は12月9日なので、実際に持っている期間は半年に足りません。足りない38日分(2026年11月1日から発行日の12月9日まで)の利子を、買うときに前もって払う仕組みです。11月債の調整額は、額面100円につき0.1978082円です。
たとえば額面100万円分を買う場合、支払額は募集価格の代金100万600円に調整額1,978円を足した、100万2,578円になります。調整額は最初の利払日に半年分の利子を受け取ることで埋め合わされるため、上乗せして損をするお金ではありません。
なお、申し込みの受付の締め切りは金融機関ごとに異なり、募集期間の最終日の11月27日より前に締め切るところもあります。
これに対して、個人向け国債はいつ買っても額面100円につき100円で、表面利率がそのまま利回りになります。
個人向け国債と新窓販国債は何が違う?
個人向け国債の新窓販国債の主な違い
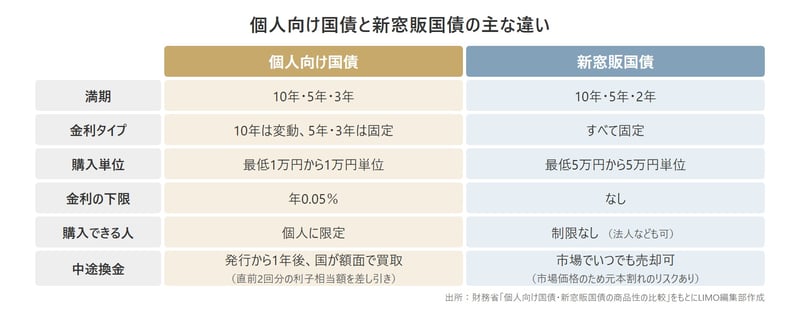
金融機関の窓口で個人が買える国債には、「個人向け国債」と「新窓販国債」の2種類があります。
どちらも国が発行する債券ですが、買える金額の単位や、途中でお金に戻すときの扱いが違います。
個人向け国債は、名前のとおり個人のための国債です。満期は10年・5年・3年の3種類で、10年は半年ごとに利率が見直される変動金利、5年と3年は満期まで利率が変わらない固定金利です。
新窓販国債は、国が通常発行している国債を、金融機関の窓口で個人にも買いやすくしたものです。
満期は10年・5年・2年の3種類で、いずれも固定金利です。
買える単位にも差があります。個人向け国債は最低1万円から1万円単位、新窓販国債は最低5万円から5万円単位です。
利率の下限も違います。個人向け国債には年0.05%の下限がありますが、新窓販国債にはありません。
買える人の範囲も異なります。個人向け国債は個人に限られますが、新窓販国債は購入者に制限がなく、法人やマンションの管理組合なども買えます。
途中でお金に戻すとき、2つの国債はどう違う?
2つの国債でいちばん大きな違いは、満期の前にお金に戻すときの扱いです。
個人向け国債は、発行から1年が過ぎれば、国が額面金額で買い取ってくれます。財務省はこの手続きを「中途換金」と呼んでいます。
その際には、直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。財務省は「元本割れのリスクなし」としていますが、発行から1年間は原則として中途換金ができません。
新窓販国債は、市場でいつでも売ることができます。ただし、その時々の市場価格で売るため、売却益が出ることもあれば、売却損が出ることもあります。財務省も「元本割れのリスクあり」としています。
一般に、債券の価格は市場の金利が上がると下がります。2年の新窓販国債を持っている途中で金利が上がれば、満期の前に売ったときに、買ったときより安い値段になる可能性があります。満期の2028年11月1日まで持てば、額面金額が戻ってきます。
2年の募集は11月27日まで、個人向け国債の利率を見てからでも間に合う
2年の新窓販国債の募集期間は11月27日までで、11月9日に始まる個人向け国債の11月募集分の募集期間と重なっています。
11月6日に個人向け国債の利率と新窓販国債10年の条件が公表されてから、応募者利回りを並べて比べたうえで決めることもできます。
満期まで手を付けない予定がはっきりしていて、2年後の時期に合わせたいお金なら、2年の新窓販国債も選択肢になります。
一方、途中で使うかもしれないお金なら、1年を過ぎれば国が額面で買い取る個人向け国債のほうが、戻る金額の見通しを立てやすいでしょう。
申し込む先の金融機関も確かめておきましょう。財務省の資料(2026年10月30日現在)では、個人向け国債の取扱機関は872機関、新窓販国債の取扱機関は561機関で、新窓販国債を扱っていない金融機関もあります。
受け取る利子からは、20.315%分の税金が源泉徴収されます。
元債券記者の注目ポイント
新窓販国債は、財務省が入札で発行している国債と同じものを、金融機関の窓口で個人にも販売する仕組みです。
機関投資家向けに発行される債券の一部を個人に分けて販売するという点では、個人向け国債よりも、地方債などに近い性質の商品といえます。
そのため、募集価格はいつも額面どおりの100円とは限りません。11月債の2年は額面を上回るオーバーパーでしたが、10年では、9月債が額面100円につき98円16銭と、額面を下回る「アンダーパー」で決まった回もあります。表面利率だけでは条件を比べられず、募集価格と応募者利回りまで見る必要があるのは、新窓販国債ならではのややこしさです。
仕組みがわかりにくい、理解しにくいと感じるなら、無理に手を出さないことも重要な選択です。いつ買っても額面100円で、表面利率がそのまま利回りになる国債がよければ、個人向け国債があります。
10年の固定金利で、額面100円での発行にこだわるなら、個人向けに販売がある地方債という選択肢もあります。
たとえば共同発行市場公募地方債の10年は、10月債の発行価格が100円00銭でした。ただし、地方債は国ではなく地方自治体が発行する債券で、個人向けに販売されるかどうかや販売の枠は、証券会社などによって異なります。
満期の前に売る場合は、新窓販国債と同じく市場価格での売却になります。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。


フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。