


この記事はここがポイント
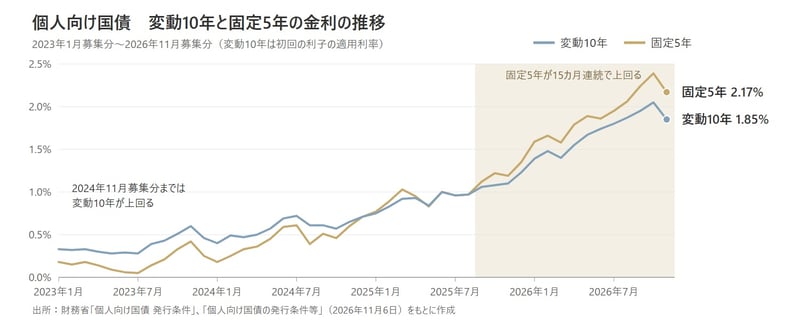
- 2026年11月募集の個人向け国債は固定5年が2.17%に対し変動10年は1.85%で、固定5年が15カ月連続で上回る水準
- 変動10年は基準金利に0.66を掛ける計算式のため、金利上昇局面では差し引かれる幅が広がり固定を下回る仕組み
- 低金利時代に導入された算式を見直すため、財務省による変動10年の掛け目見直しの検討開始
「お金を預ける期間が長いほど、金利は高くなるはず」
個人向け国債の金利を見て、そう首をかしげた人もいるのではないでしょうか。
6日、財務省は11月募集分の個人向け国債の金利を発表しました。
10年満期の「変動10年」は1.85%で、5年満期の「固定5年」(2.17%)だけでなく、3年満期の「固定3年」(1.94%)も下回っています。
この「変動10年の金利の決め方」は、ちょうどいま見直しの議論が始まったところです。
財務省は5日に開いた「国の債務管理に関する研究会」で、個人向け国債の商品性を見直す方向性として、「変動10年の掛け目の見直し等を検討」すると示しました。
本記事では、11月募集分の金利と、なぜ固定5年がいちばん高く、変動10年が低いのかを、財務省の金利の決め方から見ていきます。
そもそも個人向け国債とは
個人向け国債は、国が発行する個人向けの債券です。証券会社や銀行、郵便局などで1万円から買え、半年ごとに利息を受け取れます。
満期まで持てば、買ったときのお金(元本)がそのまま戻ってきます。
どの商品にも年0.05%の最低金利が決められており、金利がこれより下がることはありません。
商品は次の3種類です。
- 変動10年:満期10年。半年ごとに金利が見直される
- 固定5年:満期5年。金利は満期まで変わらない
- 固定3年:満期3年。金利は満期まで変わらない
2026年11月募集分「個人向け国債」の最新金利は何%?
- 変動10年(第200回債):1.85%(前月比▲0.20%)
- 固定5年(第188回債):2.17%(前月比▲0.22%)
- 固定3年(第198回債):1.94%(前月比▲0.13%)
- 募集期間:2026年11月9日~11月30日 発行日:2026年12月15日
10月募集分からは3商品とも下がりましたが、1年前の2025年11月募集分(変動10年1.10%、固定5年1.19%、固定3年0.99%)と比べると、変動10年は+0.75%、固定5年は+0.98%、固定3年は+0.95%高い水準です。
変動10年の金利は初回の利子に適用される金利で、半年ごとに見直されます。
なぜ固定5年の金利がいちばん高いのか
個人向け国債の金利は、それぞれ「基準金利」と呼ばれる市場の金利をもとに、次の算式で決まります。
- 変動10年:基準金利×0.66
- 固定5年:基準金利-0.05%
- 固定3年:基準金利-0.03%
11月募集分にあてはめると、次のとおりです。
- 変動10年:基準金利2.80%×0.66=1.85%
- 固定5年:基準金利2.22%-0.05%=2.17%
- 固定3年:基準金利1.97%-0.03%=1.94%
固定5年と固定3年は、どちらも基準金利から少しだけ差し引く「引き算」です。
差し引く幅は0.05%と0.03%でほとんど変わらないため、基準金利の高い固定5年(2.22%)の方が、固定3年(1.97%)より金利が高くなります。
期間が長いのに、変動10年の金利が低いワケ
目を引くのは、変動10年の基準金利が2.80%と、3商品のなかでいちばん高いことです。
それでも実際の金利がいちばん低くなるのは、変動10年だけが基準金利に0.66を掛ける「掛け算」だからです。
引き算は、基準金利がいくつでも差し引く幅は同じです。一方、0.66を掛ける掛け算は、基準金利の34%分を差し引くのと同じなので、基準金利が上がるほど差し引かれる幅が大きくなります。
- 2023年1月募集分:基準金利0.50%→金利0.33%(差し引かれた幅0.17%)
- 2026年11月募集分:基準金利2.80%→金利1.85%(差し引かれた幅0.95%)
※差し引かれた幅は、財務省の公表値をもとに記者が算出
固定5年の差し引く幅が0.05%のままなのに対し、変動10年は0.95%も差し引かれています。
これが、期間の長い変動10年の金利が固定5年・固定3年を下回る仕組みです。
財務省は「0.66」について、10年満期の固定金利の国債を10年間持ち続けた場合に得られる金利収入とのバランスや、中途換金ができるといった商品性を総合的に勘案した結果だと説明しています。
以前は変動10年の方が高かった
実は、固定5年がいつも変動10年より高かったわけではありません。
財務省が公表している各回号の金利を2023年1月募集分までさかのぼると、2024年11月募集分までは毎月、変動10年が固定5年を上回っていました。
- 2023年1月募集分:変動10年0.33%、固定5年0.18%
- 2024年11月募集分:変動10年0.65%、固定5年0.60%
その後、両者が同じ金利になる月や、どちらかが上回る月が入れ替わる時期を経て、2025年9月募集分からは固定5年が15カ月連続で変動10年を上回っています。
固定3年も、2026年9月募集分から3カ月連続で変動10年を上回りました(2023年1月募集分以降で比べた場合)。
掛け算の仕組みは、基準金利が低いときは差し引かれる幅が小さく済みます。
もともと変動10年は「基準金利-0.80%」という引き算でしたが、財務省によると、低金利のときに金利が低くなりすぎないよう、2011年7月発行分から掛け算に改められました。
金利が低い時期に合わせて作られた仕組みが、金利の上がった今は、変動10年の金利を固定より低くしている形です。
今回、財務省が「変動10年の掛け目の見直し等を検討」すると示したのは、まさにこの部分です。
ただし、見直すかどうか、見直す場合にどの数字にするか、いつからかは決まっていません。
11月募集分を含め、いま買える変動10年は「基準金利×0.66」の仕組みです。
個人向け国債_変動10年と固定5年の推移
10万円分購入した場合の受取利息シミュレーション
11月募集分を10万円分買い、満期まで持った場合の受取利息は次のとおりです(税引後、1円未満切り捨て)。
- 固定5年:5年間で8,645円(1年あたり1,729円)
- 固定3年:3年間で4,637円(1年あたり1,545円)
- 変動10年:10年間で14,741円(1年あたり1,474円)
※財務省公表の税引後利率をもとに記者が算出。利子には20.315%の税金がかかります。変動10年は、10年間ずっと1.85%のまま変わらないと仮定した試算です。実際の金利は半年ごとに見直されるため、受け取る利息は増えることも減ることもあります。
1年あたりで比べると、固定5年がもっとも多くなります。ただし、変動10年は金利が見直される商品なので、10年間の受取額は今後の基準金利しだいです。
知っておくべき中途換金の注意点
中途換金とは、満期の前に国に買い取ってもらい、お金に戻すことです。個人向け国債は元本割れせずに中途換金できますが、次のルールがあります。
発行から1年間は、原則として換金できません
11月募集分の場合、換金できるのは2027年12月15日以降です(保有者が亡くなった場合や、大規模な自然災害で被害を受けた場合は例外があります)。
換金するときは、利息の一部が差し引かれます
直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。満期までの期間が長い変動10年は、途中で換金する可能性も考えて選ぶことが大切です。
記者の視点
2026年11月募集分の金利は、変動10年1.85%、固定5年2.17%、固定3年1.94%です。
「×0.66」は、もともと低金利の時代に、仕上がりの金利が低くなりすぎないよう、個人向け国債の商品性を改善するために設定されたものです。
見直しを決めた当時の財務省の資料には、掛ける値は「中長期的に見て投資家の受け取る利子が現行の引き算方式と同水準となる0.66とする」とあり、基準金利が一定の水準を上回れば、引き算方式の方が金利が高くなることも示されていました。
その後、日本銀行は2016年1月29日の金融政策決定会合で「マイナス金利付き量的・質的金融緩和」の導入を決めました。
国債の金利は地を這うように低迷し、個人向け国債も3商品そろって最低金利の0.05%に張り付く、長い冬の時代が続きました。
債券に携わる人たちにとっては、利回りという債券の魅力そのものを語れない、辛抱の日々だったといえます。
ところが足元では、金利のある世界を経て、金利上昇のリスクに身構える局面も出てきました。
11月募集分の基準金利2.80%で計算すると、かつての引き算方式なら2.00%となり、いまの掛け算方式の1.85%を上回ります。
低金利の時代に金利を下支えするために生まれた「×0.66」は、いまの金利環境にはそぐわない側面が出てきています。
マイナス金利の時代を知る者としては、個人向け国債の掛け目が見直しの議論にのぼること自体、債券に金利が戻ってきたことを実感させる出来事です。
ただし、見直すかどうか、どの数字にするか、いつからかはまだ決まっていません。
固定か変動かは、いまの金利の高さだけでなく、お金を使う時期まで満期を待てるかどうかもあわせて選びましょう。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。


フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。