


この記事はここがポイント
- 11月募集の個人向け国債固定5年に1000万円置いた手取り利子は86万4582円で、メガバンク定期より約42万円多い試算
- 変動10年は10年間の平均利率がメガバンク10年定期の年1.35%を下回ると手取りが定期預金に届かない
- 発行後1年は原則換金できず、解約時は1000万円あたり約15万〜17万円が差し引かれる点に注意
「退職金が振り込まれた。まとまったお金だからこそ、減らさずに置いておきたい」
そう考えて、普通預金に入れたままのお金の置き場所を探しはじめる方もいるのではないでしょうか。
銀行の預金は、1つの金融機関ごとに預金者1人あたり元本1000万円までと破綻日までの利息などが、預金保険で守られます。
1000万円は、置き場所を考える際のひとつの区切りになる金額です。
本記事では、1000万円を個人向け国債に置いた場合に、満期までに受け取れる利子が手取りでいくらになるかを試算します。
固定3年・固定5年・変動10年の3商品を、メガバンクの同じ期間の定期預金と並べます。
11月募集分「個人向け国債」の金利は何%?
個人向け国債は国が発行する債券で、1万円から1万円単位で購入できます。購入金額に上限はありません。利率には年0.05%の下限があり、満期まで持てば額面どおりのお金が戻ります。
11月募集分の利率は次のとおりです。
固定3年(第198回債)
- 年1.94%(10月募集分から▲0.13%)
- 満期:2029年12月15日
固定5年(第188回債)
- 年2.17%(10月募集分から▲0.22%)
- 満期:2031年12月15日
変動10年(第200回債)
- 年1.85%(10月募集分から▲0.20%)
- 満期:2036年12月15日
3年限共通の募集要項は以下の通りです。
- 募集期間:2026年11月9日~11月30日
- 発行日:2026年12月15日
- 利子の受け取り:毎年6月15日と12月15日の年2回
固定3年と固定5年は、申し込んだ月の利率が満期まで変わりません。変動10年は、利率が半年ごとに見直されます。
1000万円を置いた場合の受取利息シミュレーション
満期まで持った場合の利子は、次のとおりです。
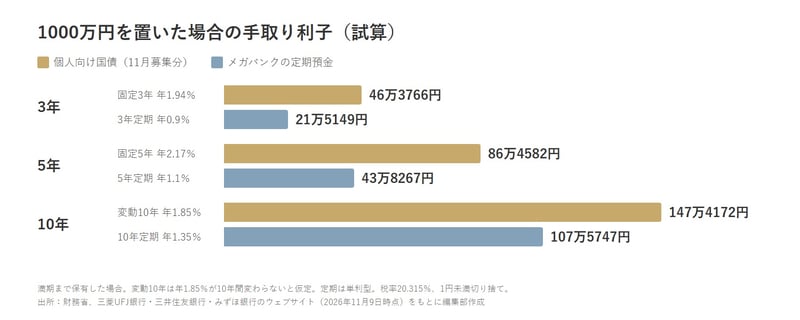
固定3年(3年間)
- 税引前:58万2000円
- 手取り:46万3766円
固定5年(5年間)
- 税引前:108万5000円
- 手取り:86万4582円
変動10年(10年間、年1.85%が続いた場合)
- 税引前:185万円
- 手取り:147万4172円
固定の2商品は、この時点で受け取る額が決まります。
変動10年は利率が変われば受け取る額も変わるため、上の数字は年1.85%が10年間続いた場合の試算です。
2000万円なら、どの商品もこの2倍になります。
メガバンクの定期と比べると、差は3年で24万円、5年で42万円
三菱UFJ銀行、三井住友銀行、みずほ銀行の定期預金は、1000万円以上を預ける「大口定期」も含めて、3行とも次の金利です(2026年11月9日時点)。
- 3年もの:年0.9%
- 5年もの:年1.1%
- 10年もの:年1.35%
1000万円を単利型で預けた場合の手取りと、同じ期間の個人向け国債との差は次のとおりです。
3年
- 定期:21万5149円
- 固定3年との差:24万8617円
5年
- 定期:43万8267円
- 固定5年との差:42万6315円
10年
- 定期:107万5747円
- 変動10年との差:39万8425円
1000万円を置いた場合の手取り利子(個人向け国債とメガバンク定期)
変動10年は、利率が10年間の平均で年1.35%を下回ると10年定期に届かない
10年の比較では、10年定期の年1.35%は満期まで変わらないのに対して、変動10年の利率は半年ごとに変わります。
変動10年の利率が10年間の平均で年1.35%を下回ると、手取りは10年定期より少なくなる計算です。
変動10年の利率は「基準金利×0.66」で決まります。
基準金利(直近の10年固定利付国債の入札の平均落札価格をもとに計算した利回り)でいえば、2.05%程度が分かれ目です。11月募集分の基準金利は2.80%でした。
11月募集分の変動10年の利率(年1.85%)は、10月募集分より0.20%低くなっています。上がることも下がることもある点を踏まえて、試算を見てください。
知っておくべき中途換金の注意点
どの商品も、発行から1年たつまでは原則として換金できません。例外は、口座名義人が亡くなった場合と、災害救助法の適用対象となった大規模な自然災害で被害を受けた場合に限られます。
1年を過ぎれば中途換金(満期の前に国に買い取ってもらい、お金に戻すこと)ができます。元本は額面どおり戻り、手数料もかかりません。
ただし、「直前2回分の各利子(税引前)相当額×0.79685」が差し引かれます。1000万円では、11月募集分の利率でおよそ次の額です。
- 固定3年:約15万4588円
- 固定5年:約17万2916円
- 変動10年:約14万7417円(年1.85%の場合)
金額が大きいほど、差し引かれる額も大きくなります。満期より前に使う予定があるお金は、使う時期に満期がそろう商品を選ぶか、満期前でも解約できる預金に残しておくほうが対応しやすいでしょう。
※(試算の前提)税率20.315%。個人向け国債は財務省公表の税引後利率をもとに、預金は利息の合計に税率をかけて、それぞれ編集部が試算しました。1円未満は切り捨てています。変動10年は年1.85%が10年間変わらないと仮定しています。口座の種類による税の扱いの違いは考慮していません。実際の手取りは利払いごとの端数処理で数円ずれることがあり、将来の金利動向を予測するものではありません。
記者コメント
1000万円を11月募集分の個人向け国債に置いた場合、固定5年を満期まで持つと手取り利子は86万4582円でした。
メガバンクの5年定期より42万6315円多くなります。
固定3年・固定5年は申し込んだ時点で受け取る額が決まるのに対し、変動10年は今後の利率しだいです。
10年定期を上回るには、利率が平均で年1.35%を保つ必要があります。
一方で、どの商品も発行から1年は原則換金できず、換金すると1000万円あたり約15万~17万円が差し引かれます。
まとまったお金ほど、「いつ、いくら使うか」を先に分けておくことが、商品を選ぶ前の準備になるでしょう。
11月募集分を購入する場合は、11月30日までに申し込む必要があります。
次回の12月募集分(12月7日~30日)からは、名称が「個人向け国債プラス」に変わる予定です。商品のラインナップと基本的な商品性は変わりません。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。