

この記事はここがポイント
- サイゼリヤの2026年8月期は売上高3,014億円超となり、アジア事業がセグメント利益の約6割を稼ぐ構造
- アジア事業は新規拠点の赤字や上海の減益により、セグメント利益が前期比4.2%減の97億1,200万円
- 2027年8月期は国内利益を100億円へ大幅に伸ばし、連結営業利益212億円を見込む計画
レストラン「サイゼリヤ」を国内外で展開するサイゼリヤ<7581>は、10月14日に2026年8月期の決算を発表しました。
売上高は3,000億円の大台に乗せましたが、利益の中身に目を向けると、国内よりも店舗数の少ないアジアのほうが多くの利益を稼いでいます。
国内の客数が伸び続けるなか、同社の利益を支えているのはどこなのか。最新決算から確認していきましょう。
サイゼリヤの2026年8月期決算は増収・営業増益、純利益は小幅減
2026年8月期の連結業績は次のとおりです。
- 売上高:3,014億8,300万円(前期比17.4%増)
- 営業利益:164億1,900万円(同5.9%増)
- 経常利益:168億3,000万円(同6.5%増)
- 純利益:110億4,600万円(同1.1%減)
決算説明資料によると、売上原価率が1.8ポイント上がり(国内では為替の影響や食材単価の悪化が要因)、営業利益率は6.0%から5.4%に低下しました。
純利益は、前期にあった固定資産売却益がほぼなくなったことなどで前期をわずかに下回っています。
サイゼリヤの稼ぎ頭はアジア、売上の約3分の1で利益の約6割
同社の報告セグメントは、地域別の「日本」「豪州」「アジア」の3つです。
「日本」と「アジア」では店舗運営と食材の製造等を、「豪州」では主に同社グループで使用する食材の製造等を行っています。
- 日本:売上高2,033億3,600万円(前期比17.6%増)、セグメント利益60億900万円(同19.4%増)
- 豪州:売上高141億1,600万円(同26.6%増)、セグメント利益7億4,900万円(同130.3%増)
- アジア:売上高981億4,700万円(同17.1%増)、セグメント利益97億1,200万円(同4.2%減)
※豪州の売上高はすべてセグメント間の内部売上高
豪州は外部への売上高がないため、連結売上高のうち国外分はすべてアジアの売上高です。
その比率は32.6%と約3分の1にとどまります。
ところがセグメント利益で見ると、アジアの97億1,200万円は日本の60億900万円を大きく上回り、3セグメントの利益合計164億7,000万円のうち約6割(59.0%)をアジアが稼いでいます。
売上高に対するセグメント利益の割合をみると、アジアは約9.9%なのに対し、日本は約3.0%にとどまります。
同じ「サイゼリヤ」の店舗運営でも、利益の残り方に大きな差があることがわかります。
同社が示した2027年8月期の計画では、粗利益率は国内52.1%、海外63.9%とされており、計画のうえでも原価の段階から国内と海外で差があることがわかります。
アジアは出店で増収、利益は前期を下回る
アジアの増収について、同社は新規出店を継続的に進め、店舗数が増加したことなどを挙げています。
期末の海外店舗数は695店舗で、全1,765店舗の39.4%を占めます。
2026年1月には中国・武漢に1号店、6月にはマレーシアに1号店を開店しました。
一方、アジアのセグメント利益は前期の101億3,200万円から97億1,200万円に減少しました。
決算説明資料の法人別の数値を見ると、減益の要因は2つに分けられます。
ひとつは、新たな拠点などの赤字です。
この期に1号店を開いた武漢とマレーシアが赤字となったほか、ベトナムは赤字幅が広がり、広州の食品工場は黒字から赤字に転じました。
もうひとつは、既存の主力拠点である上海の減益です。上海の売上高は12.4%増えた一方、利益は31億8,900万円から24億7,900万円に減りました。
国内は利益の伸びが大きいものの、利益率はなお3%弱
国内は、国内既存店の伸びが増収の大部分を占めました。
同社はストアコンディションを維持できる店内組織の構築、メニュー施策やDX活用の効果などを増収の背景に挙げています。
国内の客数は2億3,639万5,000人と前期の2億498万9,000人から15.3%増え、客単価は844円から860円になりました。
セグメント利益は19.4%増と伸びましたが、売上高に対する割合は約3.0%で、アジアとの差は依然として大きいままです。
同社は、原材料価格の高騰やエネルギー等のコスト上昇が続くなかでも、メニュー価格維持という方針で行ってきたと説明しています。
アジアのなかで稼いでいるのはどこか
アジアのセグメント利益を法人別に見ると、上海・香港・広州の3つがそれぞれ20億円台の利益を稼いでいます。
決算説明資料の開示順に、利益が出ている主な拠点を並べると次のとおりです。
- 上海:売上高246億1,100万円(前期比12.4%増)、営業利益24億7,900万円(同22.3%減)、期末215店舗
- 広州:売上高285億1,800万円(同16.4%増)、営業利益22億5,800万円(同0.3%増)、期末241店舗
- 北京:売上高95億6,200万円(同8.5%増)、営業利益8億9,400万円(同3.7%増)、期末86店舗
- 香港:売上高186億1,800万円(同18.2%増)、営業利益22億8,700万円(同18.6%増)、期末76店舗
- 台湾:売上高48億3,800万円(同24.4%増)、営業利益6億3,700万円(同8.6%増)、期末27店舗
- シンガポール:売上高115億9,400万円(同29.7%増)、営業利益15億5,900万円(同21.8%増)、期末44店舗
※上海・広州・北京・香港・台湾などの法人は決算日が12月31日(ベトナムは6月30日)のため、6月30日時点の仮決算などをもとに、2025年7月~2026年6月の数値が連結されています。シンガポール・マレーシアは連結決算日と同じ2025年9月~2026年8月
一方、武漢(営業損失6,300万円)、広州食品工場(同1億900万円)、ベトナム(同1億5,400万円)、マレーシア(同1億400万円)は赤字でした。
前期と比べると、香港とシンガポールが2割前後の増益となったのに対し、利益規模の大きい上海が7億1,000万円の減益となり、アジア全体の利益を押し下げています。
2027年8月期は国内100億円、アジア107億円の計画
同社は2027年8月期の連結業績を次のように見込んでいます。
- 売上高:3,337億円(前期比10.7%増)
- 営業利益:212億円(同29.1%増)
- 経常利益:208億円(同23.6%増)
- 純利益:134億円(同21.3%増)
営業利益の内訳として国内100億円、アジア107億円、豪州5億円を示しています。
2026年8月期の国内60億900万円、アジア97億1,200万円と比べると、増益額の多くを国内で見込む計画で、アジアは引き続き利益の柱であるものの、国内との差は縮まる見通しです。
出店計画は国内で純増35店舗、海外で純増88店舗です。既存店売上高の前年比は国内106.0%(上期107.0%、下期105.0%)、海外100.1%(上期100.7%、下期99.5%)を見込んでいます。
国内の利益を1年で6割以上伸ばす計画に向けて、同社は決算短信で次期の取り組みとして、人材教育、サプライチェーン再構築、店舗のリエンジニアリング投資、ITを利用した店舗作業の標準化、DX推進の継続などを挙げています。
一方、同社は次期の見通しのなかで、中東情勢、中国における不動産市場の停滞の継続、アメリカの通商政策などが日本経済を下押しするリスクや、食材価格・エネルギー価格の高騰が続くリスクを挙げています。
10月29日からメニュー全般で平均6%の価格改定
同社は決算発表と同じ10月14日に、10月29日からの価格改定を発表しました。
メニュー全般で平均6%の改定で、たとえば税込300円の「ミラノ風ドリア」は320円になります。
税込400円のメニューは420~430円となり、レジャー施設周辺・都市部の一部24店舗は平均10%の改定です。
一方、「フレッシュワイン」と「ランチ」「モーニング限定メニュー」の価格は変えません。
今後もソーシングやサプライチェーンの改善などの取り組みを続けるとしたうえで、価格改定については、あくまで商品の品質を維持し、安定して提供していくために、状況に応じて行う方針を示しています。
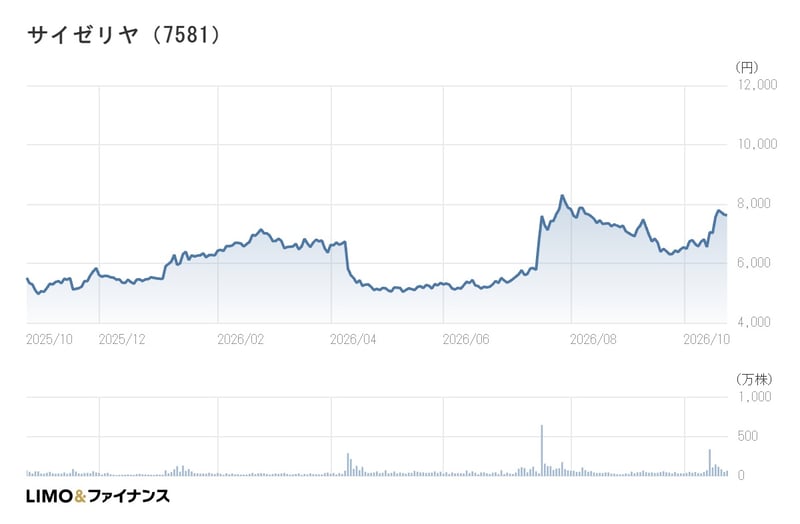
サイゼリヤ<7581>の10月23日の株価
10月23日は前日比▲0.26%安の7,620円で取引を終えました。
決算と価格改定を発表した10月14日の終値6,550円と比べると、1,070円(16.3%)高い水準です。
23日の終値をもとにした主な指標は以下の通り。
- PER(会社予想):28.00倍
- PBR(実績):2.78倍
- 配当利回り(会社予想):0.46%
サイゼリヤの年間チャート
記者コメント
サイゼリヤは国内の店舗数が1,070店舗と海外の695店舗を上回り、売上高も国内が約3分の2を占めますが、利益の柱はアジアです。
2026年8月期はそのアジアが減益となり、国内の増益で連結の営業増益を確保した形でした。
2027年8月期は国内で6割超の増益となる100億円を見込んでおり、計画どおりに進めば国内とアジアの利益はほぼ肩を並べます。
ただ、2026年8月期の営業利益は4月に示した予想の182億円に届かず、同社自身も食材価格・エネルギー価格の高騰が続くリスクを挙げています。
原価の上昇が続くなかで国内の利益率がどこまで改善するのか、そしてアジアで上海の利益が持ち直すのかが、今後の決算で注目したい点です。
ぎりぎりまで価格を維持してきた企業努力を知る利用者は多く、SNSなどでは今回の値上げを好意的に受け止める声も目立ちます。
株価も10月14日の終値から上昇しており、価格改定が素直に評価された形です。
改定後もミラノ風ドリアは税込320円で、ランチやモーニング限定メニュー、フレッシュワインの価格は据え置かれます。
改定後の国内既存店の客数と客単価は毎月の月次情報で開示されるため、その推移も見ていきたいところです。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。