

イズミダイズム

この記事はここがポイント
- 11月債の10年地方債の表面利率は国債金利の低下を受け3.007%に下落した一方、対国債スプレッドはプラス20.0bpで据え置き
- 初回利率1.85%となった個人向け国債の変動10年と比べると、固定金利である地方債10年債が1.157%高い水準
- 広島県と静岡市の11月債は購入単位1万円からで、静岡市では個人投資家の購入も対象
6日、全国型市場公募地方債(個別債)のうち、「令和8年11月債」の10年債について、広島県と静岡市が条件を決定しました。
10月債では3.3%前後だった10年債の表面利率は、3.007%まで下がっています。
本記事では、条件決定済みの10年債について、表面利率と対国債スプレッド(国債の利回りに対する上乗せ幅)を見ていきます。
10年債の条件(11月6日条件決定分)
2団体とも表面利率は3.007%、対国債スプレッド(カーブ対比)は+20.0bp、発行価格は100円00銭、応募者利回りは表面利率と同水準です。
いずれも入札方式以外で利率を決める標準モデルの銘柄です。
広島県
- 発行額:100億円
- 発行日:11月25日
- 購入単位:1万円
- 申込期限:11月17日
静岡市
- 発行額:100億円
- 発行日:11月25日
- 購入単位:1万円
- 募集期間:11月6日~11月16日(金融機関により募集開始日が異なる)
静岡市は、購入対象者を「全国の機関投資家及び個人」としており、個人も購入できることを明記しています。
広島県も購入単位は1万円からとなっています。
10年債の表面利率は、10月債(スプレッド+20.0bpの銘柄)の3.256~3.305%から▲0.249~▲0.298%となりました。
8月債(同2.979~3.042%)とほぼ同じ水準です。
一方、対国債スプレッドは+20.0bpで、7月債から5カ月続けて同じ水準です。
なお、20年債も愛知県が11月6日に条件を決定しており、表面利率は3.621%、対国債スプレッド(カーブ対比)は+1.0bpでした。
地方債のスプレッド推移
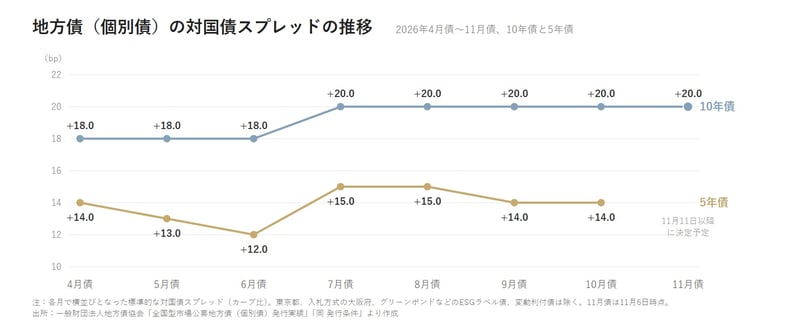
出所:地方債協会の発表から編集部作成
そもそも「対国債スプレッド」とは?
地方債の多くは、条件決定時点の国債の利回りに一定の上乗せ幅(スプレッド)を加えて利率を決める方式で発行されます。
いわば「国債金利+横並びの上乗せ幅」で利率が決まる仕組みです。
今回の広島県・静岡市はそろって+20.0bpで、10月債の埼玉県・千葉県・北海道・愛知県などと同じ上乗せ幅です。
上乗せ幅が変わらない以上、10月債から11月債への利率の低下分は、ベースとなる国債金利が10月債の条件決定時より下がった分にあたります。
10月債の中でも3.256~3.305%と利率に差がありましたが、これも各団体の信用力の違いではなく、条件決定日ごとのベースの国債金利の違いによるものです。
スプレッドが同じであれば、実質的には同一条件の発行と捉えて差し支えありません。
地方債のローンチ集中日は11月11日
11月の発行分ではこのほか、以下の団体が発行を予定しています(条件決定日は予定)。
10年債
- 11月11日:福島県、栃木県、群馬県、新潟県、富山県、岐阜県、滋賀県、和歌山県、徳島県、高知県、佐賀県、熊本市
- 11月13日:東京都、愛知県
- 最速11月:横浜市(グリーンボンドまたはサステナビリティボンド)
5年債
- 11月11日:北海道、群馬県、奈良県、島根県、宮崎県、札幌市(グリーンボンド)、仙台市、京都市
- 11月13日:石川県(サステナビリティボンド)、川崎市
- 未定:広島県(グリーンボンド)
東京都は他の自治体より信用力が高く、スプレッドが狭めに決まる傾向があります。
また、グリーンボンドなどのESGラベル債は、ESG投資方針を持つ金融機関などの需要が集まりやすく、通常の地方債よりスプレッドがやや狭く決まる傾向があります(グリーニアムと呼ばれます)。
10月債でも、東京都の10年債と長野県・熊本市のグリーンボンド(10年)は+19.0bpと、横並びの+20.0bpより1bp狭く決まりました。
これらは横並びの団体とは別枠で見る必要があります。
また、複数の自治体がまとまって発行する共同発行市場公募地方債(10年)の11月債は、11月10日に条件が決まる予定です(発行予定額670億円)。
同じ11月6日に決まった個人向け国債と比べると?
6日には、9日から募集が始まる個人向け国債の利率も発表されました。
10年
- 地方債10年債:3.007%(固定)
- 個人向け国債 変動10年(第200回):初回適用利率1.85%(10月募集の2.05%から▲0.20%)
5年
- 地方債5年債:11月11日以降に条件決定の予定(10月債は+14.0bpの銘柄で2.521~2.558%)
- 個人向け国債 固定5年(第188回):2.17%(10月募集の2.39%から▲0.22%)
10年同士では、地方債の利率が1.157%上回っています。
ただし、変動10年は半年ごとに利率が見直されるため、地方債10年債のように10年間利率が固定されるわけではありません。
また、個人向け国債は1万円から買え、発行から1年経てば、直前2回分の利子相当額が差し引かれるものの元本割れせずに中途換金できるのに対し、地方債を途中で手放す場合は市場価格での売却になります。
利率の差は、こうした商品性の違いとセットで見る必要があります。
記者コメント:地方債の「利率ランキング」は実質なし
11月債の10年債は、対国債スプレッドが10月債と同じ+20.0bpで決まり、表面利率はベースの国債金利の低下分だけ下がる形になりました。
10月債で3.3%台に乗せた銘柄が出てから1カ月で、3.0%近辺まで戻っています。
それでも、同じ日に決まった個人向け国債の変動10年(初回1.85%)と比べると、利率の差は1%を超えています。
今回条件が決まった2銘柄は、いずれも購入単位が1万円です。静岡市は個人も購入対象と明記しており、申し込める期間は11月16日までです。
ただし、地方債は基本的に「機関投資家向け」の商品で、その一部が個人投資家に販売される形です。
11月に登場する新発債の全てが個人で買えるわけではなく、購入単位(各債券の金額)も、10月債では1万円から1,000万円まで銘柄によって大きく異なりました。
募集期間の途中でも、売り切れとなる場合があります。
東京都債を除けば、個別の利率に「ランキング」は存在しません。
本来ならば、地方債も社債と同様、個別のクレジットが精査され、信用力に応じた利率で発行されるべきですが、日本の地方債市場ではそうはなっていないのが現状です。
利率の大小だけで「お得な自治体」を探すのではなく、条件決定後に公表される対国債スプレッドや購入単位を見たうえで、個人向けに販売があるかどうかを、口座を持っている証券会社のサイトで確認してください。
満期まで保有すれば額面で償還されますが、途中で売却する場合は市場価格次第で元本割れとなることもあります。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

LIMO&ファイナンス編集部記者
フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。
関連タグ
あなたにおすすめ関連記事