

この記事はここがポイント
- 2026年10月にニデックは6,321億円の減損計上等でAAからA+へ格下げされ、監査意見不表明のままモニター継続
- SMTBリースは10月の資本再編に伴う三井住友信託銀行の出資比率低下を受け、A+およびAA-へ格下げ
- Umiosや滋賀銀行、横浜冷凍の3社は、買収や経営統合、特別損失の計上を理由に格下げ方向のモニターへ指定
10月2日、R&IとJCRはニデック<6594>の格付けをそろって引き下げました。
R&IはAA-からA+へ1ノッチ、JCRはAAからA+へ2ノッチ引き下げ、2社ともダブルAからシングルAにダウングレードとなりました。
きっかけは、ニデックが9月30日に発表した、延期していた2026年3月期の決算です。のれんを含む非金融資産の減損損失は6,321億円にのぼり、5,646億円の最終赤字となりました。
2社は格下げと同時に、さらなる格下げを検討中であることを示す「モニター」の対象としました。
その後、ニデックは10月28日までに有価証券報告書の訂正を出せず、監査意見を得られないまま、30日に東京証券取引所へ内部管理体制確認書を提出しています。
2社は28日のニデックの発表を受けて、10月29日にそろってコメントを公表しており、格付けは格下げ方向のモニターのまま変わっていません。
本記事では、10月に格下げされた発行体と、格下げ方向のモニターに指定された発行体について、格付け会社がリリースで挙げた理由を整理します。
対象はR&IとJCRが10月中に公表した、国内発行体の長期発行体格付けの変更です。
10月の格下げ一覧
日付はリリースの公表日です。格付けの後ろの[ ]内は見通し(R&Iでは「方向性」)を示しています。
「モニター:格下げ方向」は、格付け会社が格下げの方向で見直しを検討している状態を示します(R&Iでは「レーティング・モニター」、JCRでは「クレジット・モニター」と呼びます)。
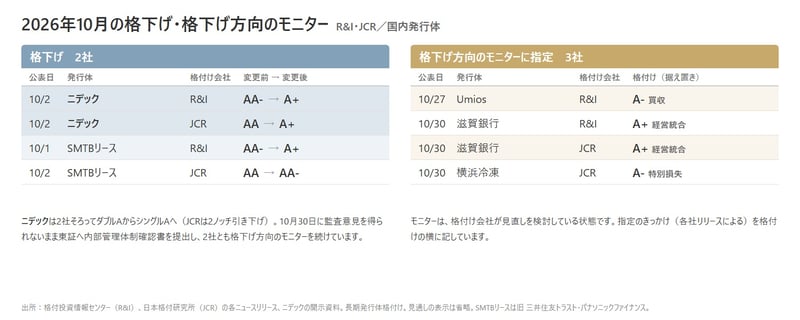
格下げ(2社)
- 10月1日/SMTBリース(旧 三井住友トラスト・パナソニックファイナンス)/R&I/AA-(モニター:格下げ方向)→A+[安定的]
- 10月2日/SMTBリース/JCR/AA(モニター:格下げ方向)→AA-[安定的]
- 10月2日/ニデック<6594>/R&I/AA-[ネガティブ]→A+(モニター:格下げ方向)
- 10月2日/ニデック<6594>/JCR/AA(モニター:格下げ方向)→A+(モニター:格下げ方向)
格下げ方向のモニター指定(3社)
- 10月27日/Umios<1333>/R&I/A-[安定的]→A-(モニター:格下げ方向)
- 10月30日/滋賀銀行<8366>/R&I/A+[安定的]→A+(モニター:格下げ方向)
- 10月30日/滋賀銀行<8366>/JCR/A+[安定的]→A+(モニター:格下げ方向)
- 10月30日/横浜冷凍<2874>/JCR/A-→A-(モニター:格下げ方向)
ニデック:AA-→A+(R&I)、AA→A+(JCR)
格下げの理由
R&Iは、2025年3月期までの利益・純資産の下方修正に加えて巨額の減損損失を追加計上したことで自己資本が大きく傷み、財務基盤が「AAゾーン」から大きく離れたと指摘しました。追加減損の背景には家電向け・車載向け製品の競争力低下や採算の厳しさがあり、全体の収益基盤と収益力に響いているとしています。
JCRは、3月時点で想定していた4,000億円規模の損失を大きく上回り、財務の余力が相当程度縮小したと説明しています。不適切な会計処理や品質に関する不適切行為が相次いで判明し、内部統制上の問題や財務報告の信頼性低下が続いていることも踏まえ、2ノッチ引き下げました。JCRによると、親会社所有者帰属持分比率は2025年3月期末(修正前)の51.8%から25.6%に下がっています。
R&Iは、経営の立て直しが道半ばであることや、監査法人から再び意見不表明が出されたことを理由に、格下げ方向のレーティング・モニターに指定しました。JCRも見直し方向をネガティブとしてクレジット・モニターを継続しています。
10月28日以降の動き
2社は10月2日の時点で、10月28日を注目点に挙げていました。この日は、東京証券取引所への内部管理体制確認書の提出期限であり、ニデックが2026年3月期有価証券報告書の訂正報告書などを提出する目標としていた日でもあります。
ニデックは10月28日、会計監査人による監査手続きなどが完了しておらず、目標としていた同日までに訂正報告書などを提出できなかったと発表しました。そのうえで10月30日、監査意見のある監査報告書を得られないまま、内部管理体制確認書を東京証券取引所に提出しています。今後は確認書の内容にもとづいて東京証券取引所の審査が行われます。
10月28日のニデックの発表を受けて、2社は確認書の提出前日にあたる10月29日、そろってコメントを公表しました。
- R&I:内部管理体制確認書の提出で、特別注意銘柄の指定解除と上場維持に向けた手続きは一歩前進するものの、東京証券取引所の審査はこれからだとしています。監査意見が表明されるかに加え、一連の問題が信用力に追加的な悪影響を及ぼさないかを引き続き見ていくとし、格下げ方向のレーティング・モニターを続けています
- JCR:意見不表明の解消に向けた対応には一定の進捗がみられるものの、追加の確認手続きが続いていると説明しています。ニデックは追加手続きを11月中に完了させる予定ですが、具体的な監査完了時期や訂正報告書などの提出時期は見通せず、財務報告の信頼性に関する不確実性は残っているとしています
なお、JCRの格付け対象には、ニデックの第14回無担保社債(2032年7月12日償還)と第16回無担保社債(2027年11月24日償還)が含まれます。
SMTBリース:AA-→A+(R&I)、AA→AA-(JCR)
三井住友信託銀行が84.9%を出資する連結子会社でしたが、10月1日の資本再編で同行の出資比率は45%に下がり、芙蓉総合リースが40%、横浜フィナンシャルグループが15%を出資する形になりました。SMTBリースは株主3社の持分法適用関連会社となっています。
R&Iは、三井住友トラストグループにとっての戦略的重要性は高いとしつつ、経営への関与度合いの変化や資本・流動性支援に一定の制約が生じることから、グループの信用力を従来のようには織り込めなくなったと説明しています。JCRは、資本再編後の関与度とグループにおける重要度を踏まえ、グループの信用力「AA」相当を基点にAA-としました。
格下げ方向のモニターに指定された3社
Umios(R&I)
Umiosは10月26日、カナダの冷凍水産加工会社High Liner Foods Inc.の全株式を取得して完全子会社化する手続きを始めたと発表しました。R&Iは、取得価格約890億円に相手先の純有利子負債の引き継ぎを加えた買収規模が実質1,400億円弱になるとみています。
2026年3月末時点で自己資本2,472億円に対して純有利子負債が2,574億円と、財務バランスはすでに格付けに見劣りしているとしています。取得資金は有利子負債と手元資金で賄う予定で、財務リスクの評価がさらに悪化することが避けられないとして、格下げ方向のモニターに指定しました。
滋賀銀行(R&I・JCR)
滋賀銀行は10月29日、池田泉州ホールディングス<8714>との経営統合に関する基本合意を発表しました。2028年4月をめどに持株会社形式で経営統合する予定です。
R&Iは、滋賀銀行の収益力が格付け対比で低く、リスク耐久力にもAゾーン上位としての余裕は大きくないと指摘しました。そのうえで、池田泉州ホールディングスの信用力は滋賀銀行よりやや低いとみており、経営統合が滋賀銀行の信用力評価に与える影響を踏まえて、格下げ方向のモニターに指定しています。
JCRも同じ10月30日に、見直し方向をネガティブとしてクレジット・モニターに指定しました。JCRは、経営統合が実現すれば両行の格付けには新たに誕生するグループの信用力が反映され、その信用力は滋賀銀行の格付けより低くなる可能性があると説明しています。
横浜冷凍(JCR)
横浜冷凍は10月30日、保有するHofseth International AS社の株式・社債・貸付金にかかる減損損失など242億円を特別損失として計上し、2026年9月期の当期純利益が138億円の赤字となる見込みだと発表しました。
JCRは、冷蔵倉庫事業の成長などを評価する一方、財務構成は事業リスクに見合う水準として十分でないとみてきたと説明しています。今回の特別損失で自己資本の減少と財務構成の悪化につながる可能性が高いとして、クレジット・モニター(見直し方向:ネガティブ)の対象としました。
2026年10月の格下げ・格下げ方向のモニター
そもそも「格下げ」「モニター」とは?
格付けとは、債券の元本や利息が約束どおり支払われる確実性を、格付け会社がAAAやBBBといった記号で示したものです。いわば発行体の「通信簿」のようなもので、最上位はAAA、一般にBBB-以上が「投資適格」とされます。
記号には「+」「-」が付き、AA-からA+へといった1段階の変化を「1ノッチ」と呼びます。ニデックのJCR格付けはAAからAA-を飛ばしてA+になったため、「2ノッチ」の引き下げです。
「モニター」は、格付けに影響しうる出来事が起きたときに、格付け会社が見直しの検討に入っていることを示すものです。格下げ方向のモニターに指定されても、すぐに格下げされるとは限りません。ただし、指定の理由となった出来事の影響を確認したうえで、格付けが見直される可能性があります。
格付けを見るときの注意点
格下げが、すぐに利息や元本の支払いに影響を及ぼすわけではない
格下げは信用力の評価が下がったことを示すもので、それ自体が債務不履行を意味するものではありません。
満期前に売るときの価格は市場次第
満期まで持ち、発行体が約束どおり支払えば元本は戻ってきます。一方、満期前に売却する場合はその時点の市場価格で売ることになり、元本を下回る可能性があります。
格付けは「意見」で、元本を保証するものではない
格付け会社自身が、信用格付けは信用力についての意見であって事実の表明ではなく、投資の是非を推奨するものでもないとしています。
発行体の格付けと、個別の債券の格付けは別物
劣後債やハイブリッド債など返済順位の低い債券は、発行体格付けより低い格付けが付くのが一般的です。保有・検討している債券そのものの格付けを確認しておきましょう。
記者コメント
2026年10月の格下げは、ニデックとSMTBリースの2社でした。
なかでもニデックは、R&I・JCRの2社そろってダブルAからシングルAに移ったうえ、10月28日の節目を経ても監査意見が得られておらず、2社とも格下げ方向のモニターを続けています。
このほか、買収や経営統合、特別損失をきっかけに、Umios、滋賀銀行、横浜冷凍の3社が格下げ方向のモニターに指定されました。
格付け会社のリリースは、債券の元本や利息が約束どおり支払われるかという信用力についての意見です。株価や業績の見通しを分析するアナリストレポートとは性格が異なり、格付けの高さが株価の値上がりを示すものでもありません。
それでも、事業の強みや足元のトピックス、財務の体力が短い文章で端的にまとめられており、初心者でも読みやすい資料です。
株式への投資を考えている個人投資家にとっても、とくに財務の安定性を重視して銘柄を探すときには、格付け会社のリリースに目を通してみるのも一つの方法でしょう。R&IやJCRのリリースは、各社のサイトで誰でも読むことができます。
保有している社債や購入を検討している社債の発行体が含まれていれば、格付け会社のリリースで理由を確認し、あわせて見通しの変化にも目を配っておくとよいでしょう。
新たに社債を購入する際は、目論見書で債券そのものの格付けや条件を確認してください。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。


フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。