

この記事はここがポイント
- 財務省は個人向け国債で複利型や償還期限20年の追加、購入単位引き下げや中途換金禁止期間短縮の検討方針を提示
- 変動10年は掛け目0.66により金利が1.85%と固定5年の2.17%を下回る逆転が生じ、計算式の見直しも検討
- 2026年12月募集分からは販売対象が一部法人へ広がり、商品名が個人向け国債プラスに変更される予定
5日、財務省は「国の債務管理に関する研究会」(第12回)で、個人向け国債の商品性の見直しと新商品の導入について、検討の方向性を示しました。
個人向け国債の金利は2026年に入って大きく上がり、財務省の資料によると、1月発行分から11月発行分にかけておよそ1.7~1.9倍になりました。
6日に公表された11月募集分は前月から下がったものの、固定5年は2.17%と2%台を保っています。
発行額も増えるなか、商品そのものの使い勝手にも手が入ろうとしています。
本記事では、財務省が示した4つの検討項目と、いま個人向け国債を買う人が知っておきたいポイントを見ていきます。
財務省が示した「検討の方向性」は4項目
研究会で示された資料では、現在の商品性と見直しの方向性が次のように整理されています。
金利タイプ
- 現状状:固定、変動
- 方向性:複利型の追加導入、変動10年の掛け目の見直し等を検討
償還期限
- 現状:3年、5年、10年
- 方向性:20年等の追加導入を検討
購入単位
- 現状:最低1万円
- 方向性:引き下げを検討
中途換金
- 現状:発行後1年間は禁止
- 方向性:禁止期間の短縮を検討
財務省は、新商品導入のねらいとして、複利型や償還期限の長い商品は「多様な資金形成ニーズへの対応」、購入単位の引き下げと中途換金制度の見直しは「若年層を含む幅広い購入者層の拡大」につなげるとしています。
一方で、実施時期は示されていません。資料では、金融機関のシステム改修や販売体制の整備などに一定の期間がかかるため、「準備状況を踏まえながら実施する予定」とされています。
複利型については、中途換金時の取り扱いについて制度設計を行う予定です。
そもそも「複利型」とは?
いまの個人向け国債は、半年ごとに利子が支払われる「単利」の商品です。受け取った利子は口座に入金され、それ自体が国債の中で増えていくことはありません。
これに対して複利は、受け取るはずの利子を元本に組み入れ、その合計に対してまた利子がつく仕組みです。いわば「利子が利子を生む」形で、期間が長いほど単利との差が広がります。
財務省は、複利型の導入にあたっては商品の特性を踏まえ、中途換金時の取り扱いについて制度設計を行う予定としています。満期前に換金したときに利子がどう扱われるかは、その中身次第です。
変動10年の「0.66」はなぜ見直し対象なのか
検討項目のなかで、いま個人向け国債を選ぶ人に最も身近なのが、変動10年の「掛け目」の見直しです。
変動10年の金利は、10年国債の入札結果(平均落札利回り)を基準金利とし、それに0.66を掛けて決まります。
固定5年は期間5年の国債の想定利回りから0.05%、固定3年は期間3年の想定利回りから0.03%を差し引くだけなので、変動10年は「割り引かれ方」が大きい商品です。
その結果、足元では償還期限の長い変動10年の金利が、固定5年・固定3年を下回っています。
11月6日に公表された2026年11月募集分(12月15日発行)の金利は次のとおりです。
- 変動10年(第200回債):初回の利子の適用利率1.85%(税引後1.4741725%)/基準金利2.80%×0.66
- 固定5年(第188回債):2.17%(税引後1.7291645%)/基準金利2.22%-0.05%
- 固定3年(第198回債):1.94%(税引後1.5458890%)/基準金利1.97%-0.03%
個人向け国債の利率の決まり方
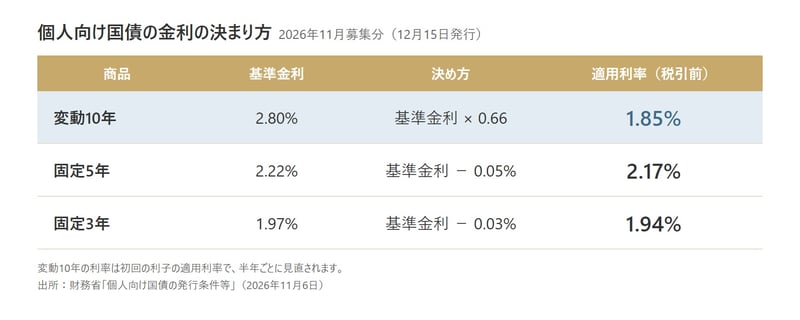
目を引くのは基準金利です。変動10年の基準金利(2.80%)は固定5年(2.22%)より0.58%高いのに、0.66を掛けた結果、実際の金利は固定5年より0.32%低くなっています。
前月の10月募集分(変動10年2.05%、固定5年2.39%、固定3年2.07%)からは、変動10年が▲0.20%、固定5年が▲0.22%、固定3年が▲0.13%となりました。
1月発行分(変動10年1.23%、固定5年1.35%、固定3年1.10%)と比べると、固定5年は+0.82%、固定3年は+0.84%、変動10年は+0.62%と、変動10年の上がり幅が最も小さくなっています。
10年変動が「×0.66」なワケとは
そもそも、なぜ「0.66」なのでしょうか。
財務省は、10年固定利付国債を10年間持ち続けた場合に得られる金利収入とのバランスや、中途換金ができるといった商品性を総合的に勘案した結果だと説明しています。
もともと変動10年は「基準金利-0.80%」という引き算方式でしたが、低金利のときに適用利率が低くなりすぎないよう、2011年7月発行分から掛け算方式に改められました。
金利が低い時代に利率を守るために入れた仕組みが、金利が上がった今は利率を抑える方向に働いている、ということになります。
5月26日の研究会(第10回)で財務省が示した資料でも、個人向け国債を販売する金融機関から、変動10年の掛け目の変更を求める声が紹介されていました。
発行額は月1兆円規模に
財務省の資料によると、個人向け国債の発行額は金利上昇を背景に増加傾向にあり、2026年10月の発行額は計1.0兆円と、前年同月の2.3倍(5,800億円増)になりました。商品別では、これまで主流だった変動10年から、固定5年の割合が増えています。
一方で、国債の保有は機関投資家が中心で、家計部門の保有額は依然として低い水準にとどまっています。
日本銀行が国債の買い入れを段階的に減らすなか、財務省は国債の保有者層を広げる必要があるとしており、7月21日に閣議決定された「経済財政運営と改革の基本方針2026」にも、個人向け国債の魅力向上による国内投資家層の拡大が盛り込まれています。
財務省のアンケートでは「物価連動」へのニーズが最多
財務省が2025年12月に実施したアンケート(金融商品の購入経験者・未経験者それぞれ5,000人が対象)では、新商品として最もニーズが高かったのは、元本が物価に連動するタイプでした。
このほか、満期が短い商品、複利運用ができる商品、満期10年の固定金利型の割合も高く、40代以下では20年・30年といった超長期で高い利回りを得られる商品にも一定のニーズがありました。
既存商品の改善策では、税制優遇を除くと、口座引き落としや毎月自動で積み立てられる「積立方式」へのニーズが高い結果でした。
ただし、今回示された検討の方向性に、物価連動型や積立方式は入っていません。
12月募集分からは「個人向け国債プラス」に
見直しの検討とは別に、すでに決まっている変更もあります。2026年12月募集分(2027年1月15日発行)から、販売対象が個人に加えて一部の法人等(非営利法人、非上場法人等)に広がり、商品名が「個人向け国債プラス」に変わります。
商品のラインナップと基本的な商品性に変更はありません。個人がこれまでどおり買う分には、名前が変わる以外の違いはないということです。
12月募集分の募集期間は2026年12月7日~30日で、金利は募集開始日の前営業日に公表される予定です。
いま買う人が押さえておきたいこと
検討中の新しい仕組みは、いま買う国債には付きません
現時点で買えるのは、変動10年・固定5年・固定3年の現行3商品です。複利型や20年が加わるのは、見直しが実施されてからになります。
中途換金はできるが、利子の一部が差し引かれます
発行後1年が過ぎればいつでも国に買い取ってもらえ、元本割れはしません。ただし、直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。
固定金利は、買った後に金利が上がっても変わりません
固定5年・固定3年は満期まで利率が変わりません。金利上昇局面では、より高い利率の新発債が後から出てくることもあります。変動10年は半年ごとに利率が見直されますが、掛け目0.66が掛かる点はいまのところ変わりません。
利子には20.315%の税金がかかり、NISAの対象外です
アンケートでは非課税措置やNISAへの適用を求める声もありましたが、今回の検討の方向性には入っていません。
記者の視点
金利が上がり、発行額が月1兆円規模に膨らむなかで、財務省が個人向け国債の「品ぞろえ」と「使い勝手」の両方に手を入れる方向を示しました。
特に変動10年の掛け目は、いまの金利水準では「長く預けるほど金利が低い」という逆転を生んでいます。
見直しが実現するかどうか、実現するならどの数字になるかで、変動10年と固定5年のどちらを選ぶかの判断は変わってきます。
一方で、どの項目も実施時期は未定です。今後の研究会の資料や財務省の発表で、具体的な制度設計が示されるかを見ていくことが大切です。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。


フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。