

この記事はここがポイント
- 個人向け国債11月債の利払日は6月と12月で、12月〜4月募集分の5回に分けて買うことでボーナス月以外の10カ月に利子が入る仕組み
- 利払日と償還日は募集翌月の発行日基準で決まり、1万円単位で購入して受取月を分散可能。
- 発行後1年間は原則中途換金できず、利子には20.315%の税金が課される点に注意
10月30日、10月募集分の個人向け国債の募集期間が締め切られました。
次の11月募集分は、11月6日に金利が公表され、11月9日から募集が始まる予定です。
個人向け国債を選ぶとき、「どうせ買うなら少しでも金利が高い月に」と考える方は多いのではないでしょうか。
ただ、何月に買うかによって変わるのは金利だけではありません。
利子が振り込まれる月も、買った月によって決まります。
次の11月債の場合、利子が入るのは毎年6月と12月です。
夏・冬のボーナスが6月・12月に出る人にとっては、ボーナスと同じ月に入金が重なることになります。
ボーナスの月はもともとまとまったお金が入る月です。
家計の助けがほしいのは、むしろボーナスのない月ではないでしょうか。
買う月を選んで利子の入金をそうした月に置けば、個人向け国債をボーナスのない月のちょっとした「救世主」にすることもできます。
新しい金利が出るまでのこの谷間の期間に、本記事では個人向け国債の「利払日」の仕組みと、ボーナスのない月に利子を受け取るための買い方を見ていきましょう。
11月債の募集スケジュール
財務省が公表している11月募集分の予定は以下のとおりです。
- 銘柄:変動10年(第200回債)、固定5年(第188回債)、固定3年(第198回債)
- 金利の公表:2026年11月6日(予定)
- 募集期間:2026年11月9日~30日
- 発行日:2026年12月15日
- 利払日:毎年6月15日・12月15日(銀行休業日の場合は翌営業日)
- 中途換金:発行から1年経過後(2027年12月15日の第2期利子支払日以降)
- 購入単位:1万円から1万円単位(上限なし)
参考までに、締め切られたばかりの10月募集分の利率は、変動10年が2.05%(初回の適用利率)、固定5年が2.39%、固定3年が2.07%でした。
そもそも個人向け国債の利子はいつ受け取れる?
個人向け国債は、国が個人向けに発行している国債です。
半年ごとに利率が見直される「変動10年」と、発行時の利率が満期まで変わらない「固定5年」「固定3年」の3タイプが毎月発行されています。
利子の受け取りは、どのタイプも半年ごとの年2回です。
利払日は原則として「毎年の発行月及び発行月の半年後の15日」と決められています。
ここで注意したいのは、基準になるのが「募集月」ではなく「発行月」だという点です。
個人向け国債は募集した翌月の15日(休日の場合は翌営業日)に発行されるため、利子を受け取る月は、募集月の翌月とその半年後になります。
たとえば10月募集分は、11月16日に発行され、利払日は毎年5月15日と11月15日です。
2026年は11月15日が日曜日に当たるため発行日は16日にずれましたが、利払日は15日のままです。
発行日から初回利払日までの期間が半年に満たない分、初回の利子はその期間に応じた金額になります。
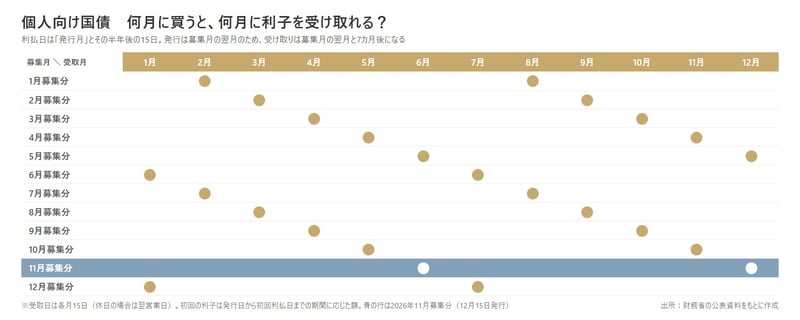
募集月と利子を受け取る月の関係を一覧にすると、以下のとおりです。
- 1月募集分:2月・8月
- 2月募集分:3月・9月
- 3月募集分:4月・10月
- 4月募集分:5月・11月
- 5月募集分:6月・12月
- 6月募集分:7月・1月
- 7月募集分:8月・2月
- 8月募集分:9月・3月
- 9月募集分:10月・4月
- 10月募集分:11月・5月
- 11月募集分:12月・6月
- 12月募集分:1月・7月
いずれも受け取り日は15日(休日の場合は翌営業日)です。
半年離れた募集月どうし(5月と11月、6月と12月など)は、利子を受け取る月の組み合わせが同じになります。
個人向け国債の利払い月早見表
11月債の利払いはボーナス月と重なる
一覧のとおり、11月募集分と5月募集分は、利子を受け取る月が6月と12月です。
勤務先の夏・冬のボーナスが6月・12月に支給される場合、利子の入金とボーナスの時期が重なります(ボーナスの支給時期は勤務先によって異なります)。
重なること自体に損得はありません。何月に受け取っても、利率が同じなら受け取る利子の額は変わらないためです。
あくまで、家計にお金が入ってくるリズムをどう組み立てるかという話になります。
あえて「ずらす」という考え方
ボーナス月にはまとまったお金が入る一方、それ以外の月は給与だけでやりくりすることになります。
利子の入金をボーナスのない月に置けば、入ってくるお金の山と谷を少しならすことができます。
たとえば10月募集分(5月・11月)や12月募集分(1月・7月)であれば、6月・12月とは重なりません。
さらに一歩進めて、6カ月続けて買うと、12カ月すべての月に利子が入るようになります。
11月募集分から翌年4月募集分まで6回に分けて買う場合、受け取る月は以下のように1年で一巡します。
- 11月募集分:12月・6月
- 12月募集分:1月・7月
- 1月募集分:2月・8月
- 2月募集分:3月・9月
- 3月募集分:4月・10月
- 4月募集分:5月・11月
ボーナスと同じ6月・12月の入金は要らない、という場合は、このうち11月募集分を外し、12月募集分から翌年4月募集分までの5回にする方法もあります。
これで6月・12月以外の10カ月すべてに利子が入ります。
個人向け国債は1万円から1万円単位で買えるため、まとまった資金を一度に投じなくても、毎月少しずつ買い足すことでこうした組み合わせを作れます。
受け取る金額の目安も見ておきましょう。
10月募集分の固定5年(利率2.39%)を100万円買った場合、半年ごとの利子は税引前で1万1,950円、税金20.315%が差し引かれた手取りは約9,500円です。
満期の月も「発行月」でそろう
発行月で決まるのは利払日だけではありません。
償還日(満期日)も発行月の15日になります。
10月募集分は、変動10年が2036年11月15日、固定5年が2031年11月15日、固定3年が2029年11月15日に償還を迎えます。
進学や住宅購入など、まとまったお金が必要になる時期が決まっているなら、満期の月から逆算して募集月を選ぶ、という使い方もできるでしょう。
利払い月で選ぶときの注意点
1回あたりの利子は大きくない
先ほどの試算のとおり、100万円を固定5年で運用しても、半年ごとの手取りは1万円に届きません。入金の月を分散させても、受け取る利子の総額が増えるわけではない点は押さえておきましょう。
月ごとに利率が違う
個人向け国債の利率は毎月変わります。受け取りたい月を優先して募集月を決めると、結果的に利率の低い月を選んでしまう可能性もあります。次の月の利率が上がるか下がるかは、公表されるまでわかりません。
変動10年は受け取る額が毎回変わる
変動10年は半年ごとに適用利率が見直されるため、利子の額も毎回変わります。同じ月に受け取れても、金額は一定ではありません。
発行から1年間は原則として換金できない
中途換金ができるのは、発行から1年が経過した第2期利子支払日以降です。
換金する場合は、直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。
0.79685は税金20.315%を除いた割合のため、直近1年分の手取りの利子に相当する額が差し引かれる計算です。
元本割れはありませんが、換金のタイミングによっては手元に残る利子が少なくなります。
NISAの対象外で税金がかかる
利子は受け取るときに20.315%の税金が差し引かれます。
NISAで投資できるのは上場株式や投資信託などで、個人向け国債は対象に含まれないため、非課税にはなりません。
記者コメント
個人向け国債の利子は、発行月とその半年後の15日に受け取れます。
何月の募集分を買うかで入金の月が決まるため、金利の水準とあわせて「いつお金を受け取りたいか」も選ぶ基準の一つになります。
次の11月債は、11月6日に金利が公表され、11月9日に募集が始まります。
利子を受け取るのは毎年6月と12月です。
ボーナスと同じ月にまとめて受け取るか、あえて別の月にずらすか。家計の入金リズムに合わせて、どの募集月を選ぶかを考えてみてはいかがでしょうか。
購入を検討する際は、取扱金融機関で商品の内容を確認してください。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。