

この記事はここがポイント
- 100万円を10年預けた手取り利息は国債変動10年が約14万7,417円、ゆうちょ10年定期が約10万5,748円と約4万1,669円の差
- 個人向け国債「変動10年」の11月募集分の初回利率は前月比0.20%低下の年1.85%
- ゆうちょ銀行は定期貯金の金利引き上げを予定しており、今後両者の受取利息の差がさらに縮小する可能性も
6日、個人向け国債の11月募集分の発行条件が決まり、変動10年(第200回債)の初回の適用利率は年1.85%、10月募集分(第199回債)の2.05%から▲0.20%となりました。
初回の利子の基準金利は2.80%で、その0.66倍が適用利率です。
一方、ゆうちょ銀行は9日から通常貯金の金利を0.400%から0.500%へ引き上げます。
同行が9月18日に発表していたもので、同じ日には日本銀行が金融政策決定会合で政策金利(無担保コールレート・オーバーナイト物)を1.25%程度へ引き上げることを決めています。
同行は定期性貯金についても引き上げを予定しているとしていますが、対象となる商品や改定後の金利、適用開始日は「確定次第、Webサイトで知らせる」としています。
6日時点では公表されておらず、10年定期貯金の金利は1.250%のままです。
まとまったお金を、ゆうちょの定期貯金と個人向け国債のどちらに預けようか迷っている方も多いのではないでしょうか。
ここでは、10月募集分で試算した内容を11月募集分の利率に置き換え、個人向け国債の「変動10年」と、ゆうちょ銀行の10年定期貯金に100万円を10年間預けた場合、受け取れる利息にどれだけの差が出るのかを試算していきます。
比較する2つの商品の基本情報
それでは個人向け国債とゆうちょ銀行の定期貯金、それぞれの基本情報をみていきましょう。
個人向け国債 変動10年(第200回債・11月募集分)
- 利率(年):1.85%(税引後1.4741725%)
- 金利タイプ:変動金利(半年ごとに見直し)
- 利率の決め方:基準金利(10年固定利付国債の入札結果から算出)×0.66
- 最低金利:0.05%
- 募集期間:2026年11月9日~30日
- 発行日:2026年12月15日
- 利払い:毎年6月15日・12月15日の年2回
- 購入単位:1万円から1万円単位
- 中途換金:発行後1年経過すれば可能(直前2回分の各利子(税引前)相当額×0.79685を差し引き)
ゆうちょ銀行 定期貯金(預入期間10年)
- 利率(年):1.250%(半年複利による税引前の年平均利回りは1.328%)
- 金利タイプ:固定金利(預入時の利率が満期まで続く)
- 利子の計算:預入期間3年以上は半年複利
- 預入単位:1,000円以上1,000円単位
- 預入期間内の払戻し:預入期間内払戻利率を適用
- 10年の定期貯金は継続預入・再預入の取扱いができない
- 預金保険の対象(元本1,000万円までとその利子を保護)
10月募集分では0.80%あった両者の利率差は、11月募集分では0.60%に縮まりました。
そもそも「変動10年」とは?
個人向け国債は、原則として個人だけが購入できる国債です。「変動10年」「固定5年」「固定3年」の3タイプがあり、毎月発行されています。
変動10年の特徴は、利率が半年ごとに見直される点です。
基準となるのは長期金利の代表的な指標である10年国債の利回りで、その0.66倍が適用利率になります。
いわば「長期金利に連動して利息が増えたり減ったりする国債」です。
11月募集分の初回利率が10月募集分を下回ったのも、この仕組みどおり基準金利が下がったためです。
一方、ゆうちょの定期貯金は、預けた時点の利率が満期まで変わりません。
今後金利が上がっても、すでに預けた定期貯金の利率は据え置きになります。
変動10年は金利の動きに合わせて利率が上下する一方、定期貯金は預けた時点の利率に固定される、という点が両者の大きな違いです。
100万円を10年間預けたら手取り利息はいくら?
次にそれぞれの商品に100万円を投じた場合の手取り利息をシミュレーションしてみましょう。
試算の前提
- 運用金額:100万円
- 運用期間:10年間
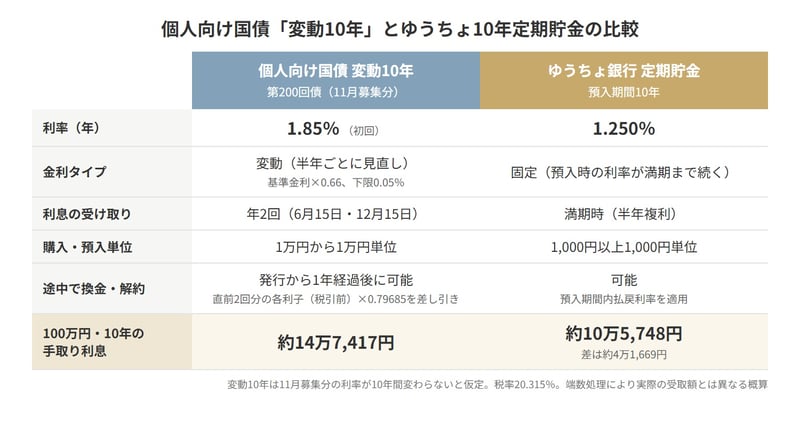
- 個人向け国債 変動10年:11月募集分の年1.85%が10年間変わらないと仮定
- ゆうちょ 10年定期貯金:年1.250%(半年複利)、満期時に受け取ると仮定
- 税率:20.315%(復興特別所得税を含む)
端数処理などにより実際の受取額とは異なる概算です
個人向け国債 変動10年(年1.85%)
- 半年ごとの利息:税引前9,250円/税引後約7,371円
- 10年間の利息合計:税引前18万5,000円/税引後約14万7,417円
ゆうちょ 10年定期貯金(年1.250%)
- 10年間の利息合計:税引前約13万2,708円/税引後約10万5,748円
差額(税引後)
- 個人向け国債 変動10年のほうが約4万1,669円多い
10月募集分の年2.05%で試算した差額(約5万7,606円)からは、約1万6,000円縮まりました。
逆算すると、10年定期貯金で変動10年(年1.85%が続く場合)と同じ税引前利息を得るには、年1.70%程度の金利が必要になります。
10月募集分の試算では年1.87%程度が必要でしたが、現在の1.250%との開きは0.45%程度まで縮小しています。
なお、11月9日から引き上げられる通常貯金の金利(0.500%)で100万円を1年間預けた場合、利息は税引前5,000円、税引後3,984円です。
いつでも引き出せる通常貯金とは役割が異なりますが、変動10年の1年分の税引後利息(約1万4,742円)と比べると、金利水準の違いがわかります。
個人向け国債「変動10年」とゆうちょ10年定期貯金の比較
比較する前に知っておきたい注意点
それぞれのリスクや違い、注意点も整理しておきましょう。
変動10年の利率は下がることもある
試算は「年1.85%が10年間変わらない」という仮定にもとづいています。
11月募集分の初回利率が10月募集分から0.20%下がったように、変動10年の利率は半年ごとに見直され、長期金利が低下すれば受け取る利息も減ります。
ただし、利率の下限は0.05%と決まっています。
定期貯金の金利は今後引き上げられる予定
ゆうちょ銀行は定期性貯金の金利引き上げも予定しています。
改定後の金利が公表されれば、試算の差はさらに縮まります。
定期貯金は預けた時点の利率で固定されるため、預け入れのタイミングによって10年間の利息が変わる点も見逃せません。
途中で解約・換金した場合の扱い
個人向け国債は発行から1年間は原則として中途換金できず、1年経過後の換金でも直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。
定期貯金も、満期前に払い戻すと当初の利率ではなく預入期間内払戻利率が適用されます。
この利率は、経過した期間に応じた定期貯金の利率の60%が目安です。たとえば2026年11月2日時点の利率で10年定期貯金を預け、9年経過後に払い戻した場合は、同行が定める9年の利率1.100%×60%=0.66%が目安となります。
どちらも「10年間使わないお金」で運用することが前提になります。
税金はどちらも20.315%
個人向け国債の利子も定期貯金の利子も、受け取り時に20.315%分の税金が差し引かれます。
12月募集分から「個人向け国債プラス」に
個人向け国債の12月募集分(変動10年は第201回債)の募集期間は2026年12月7日~30日で、金利は募集開始日の前営業日の12月4日に公表される予定です。
12月募集分からは販売対象が一部の法人等にも広がり、商品名が「個人向け国債プラス」に変わります。
11月募集分の募集期間は11月30日までです。
まとめ
11月募集分の変動10年の利率は1.85%と、10月募集分の2.05%から下がりました。
それでも現時点の金利で比べると、100万円を10年間預けた場合の税引後の手取り利息は、個人向け国債の変動10年が約14万7,000円、10年定期貯金が約10万6,000円と、約4万2,000円の差があります。
一方で、変動10年は今後の金利次第で受け取る利息が変わり、定期貯金は預けた時点で10年間の利息が確定するという違いがあります。
ゆうちょ銀行が定期性貯金の改定後の金利を公表した段階で、あらためて両者の利率を比べたうえで預け先を選んでみてください。
記者の視点
11月募集分の変動10年は前月から利率が下がりましたが、世界的に見れば日本の金利水準はなお相対的に低い状況です。
日銀は10月30日の金融政策決定会合で政策金利を1.25%程度に据え置きましたが、決定は賛成8・反対1で、反対した委員は1.5%程度への引き上げを提案していました(反対多数で否決)。
今後さらに利上げが進めば、個人向け国債の利率も、銀行やゆうちょの預貯金金利も、もう一段上がる可能性があります。
加えて、10月債の2.05%から11月債の1.85%へと1カ月で0.20%動いたように、足元は金利の振れ幅(ボラティリティ)も大きくなっています。
こうした局面で理解しておきたいのは、いま10年という長い期間、利率を固定してしまうことの意味とリスクです。
10年定期貯金は預けた時点の1.250%が満期まで続くため、その後に金利が上がっても恩恵は受けられません。
途中で解約して預け直そうとしても、預入期間内払戻利率が適用され、当初の利率を下回ります。
金利の振れが大きいほど、どの時点で預けたかによって10年間の利息は大きく変わり得ます。
そのため固定金利の商品を選ぶなら、まとまった資金を一度に預けるのではなく、様子を見ながら時期を分けて少額ずつ積み上げていくことが、預け入れ時期のリスク分散になります。
ゆうちょの定期貯金は1,000円から預けられるため、こうした方法も取りやすいでしょう。
一方、変動10年は保有している間も半年ごとに利率が見直されるため、金利の上昇に追随できます。
ただし、基準金利の0.66倍で決まる仕組み上、長期金利の上昇分がそのまま利率に反映されるわけではなく、11月債のように長期金利が下がれば利率も下がります。
また、発行から1年間は原則として換金できず、その後の換金でも直前2回分の利子相当額(税引前)×0.79685が差し引かれるため、金利がさらに上がった段階で固定金利の商品に乗り換えるには一定のコストがかかります。
変動10年であっても、まとまった資金を一度に投じるのではなく、時期を分けて少しずつ積み上げておくことが、先々の選択肢を残すことにつながるでしょう。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。


フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。