


この記事はここがポイント
- 信越化学工業が2026年10月にR&Iで最上位「AAA」へ格上げされ、トヨタグループ以外で唯一の最高格付け
- ソニーグループのAA昇格やJCRによるIHIと川崎重工業のA+への同日引き上げなど、10月は計13社が格上げ
- 日本板硝子の投資適格「BBB」への3ノッチ引き上げや、S&PによるキオクシアのBBBへの格上げ
10月5日、R&Iは信越化学工業<4063>の格付けをAA+から、格付けの最上位であるAAAに引き上げました。
10月はこのほか、ソニーグループ<6758>がR&IでAA-からAAに上がるなど、ダブルAへの格上げが相次ぎました。
JCRは10月28日、IHI<7013>と川崎重工業<7012>の格付けを同じ日にAからA+へ引き上げています。
本記事では、10月に格上げされた発行体を一覧にし、主な発行体について格付け会社がリリースで挙げた理由を整理します。
対象はR&IとJCRが10月中に公表した、国内発行体の長期発行体格付け(保険会社は保険金支払能力)の変更です。
格下げについては別の記事で取り上げます。
また、関心の高いキオクシアホールディングスについてのみ、S&Pによる格上げを番外編で取り上げます。
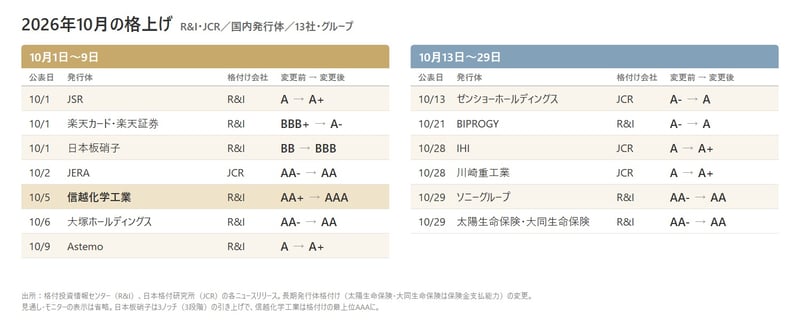
10月の格上げ一覧(13社・グループ)
日付はリリースの公表日です。格付けの後ろの[ ]内は見通し(R&Iでは「方向性」)を示しています。
「モニター:格上げ方向」は、格付け会社が格上げの方向で見直しを検討していた状態を示します。
- 10月1日/JSR/R&I/A[安定的]→A+[安定的]
- 10月1日/楽天カード・楽天証券/R&I/BBB+[安定的]→A-[安定的](楽天グループ<4755>はBBB+で据え置き)
- 10月1日/日本板硝子/R&I/BB(モニター:格上げ方向)→BBB[安定的]
- 10月2日/JERA/JCR/AA-[ポジティブ]→AA[安定的]
- 10月5日/信越化学工業<4063>/R&I/AA+[ポジティブ]→AAA[安定的]
- 10月6日/大塚ホールディングス<4578>/R&I/AA-[ポジティブ]→AA[安定的]
- 10月9日/Astemo/R&I/A(モニター:格上げ方向)→A+[安定的]
- 10月13日/ゼンショーホールディングス<7550>/JCR/A-[ポジティブ]→A[安定的]
- 10月21日/BIPROGY<8056>/R&I/A-[ポジティブ]→A[安定的]
- 10月28日/IHI<7013>/JCR/A[ポジティブ]→A+[安定的]
- 10月28日/川崎重工業<7012>/JCR/A[ポジティブ]→A+[安定的]
- 10月29日/ソニーグループ<6758>/R&I/AA-[ポジティブ]→AA[安定的]
- 10月29日/太陽生命保険・大同生命保険/R&I/保険金支払能力 AA-[ポジティブ]→AA[安定的]
2026年10月の格上げ一覧
主な発行体の変更理由
ここからは、格付け会社のリリースに書かれた理由を発行体ごとに整理します。
信越化学工業:AA+→AAA(R&I)
格付けの最上位であるAAAへの格上げです。R&Iは、世界的に建築・自動車の需要低迷が続く厳しい事業環境のなかでも、極めて強い事業競争力は揺らいでいないと評価しました。高水準で安定した収益を中長期で確保でき、強固な財務基盤が崩れる懸念は小さいとしています。
ソニーグループ:AA-→AA(R&I)
R&Iは、主力のエンターテインメント分野で収益基盤がさらに充実していると評価しました。収益力・キャッシュフロー創出力は非常に高く、その水準と安定性が向上しているとして格上げしています。財務面では、株主還元を拡充しながらもキャッシュフローを重視する姿勢が強く、財務規律も効いているとしています。
なお、JCRは10月26日にソニーグループの格付けをAAで据え置き、見通しを「安定的」から「ポジティブ」に変更しています。JCRは、エンタテインメント領域への事業ポートフォリオのシフトが進み、全社業績の伸長が続くなかで株主資本の積み増しも進んでいることを理由に挙げています。
IHI・川崎重工業:A→A+(JCR)
JCRは10月28日、2社の格付けをそろって1ノッチ引き上げました。
IHIについては、収益力が向上しており、今後も高水準の利益を維持できるとみています。財務面では、利益の積み上げやアセットマネジメントなどで財務基盤の強化が一段と進んだと評価しました。2027年3月期第1四半期末の親会社所有者帰属持分比率は28.3%で、前年同期末の21.9%から大きく改善しています。
川崎重工業についても、収益力が向上しており、今後も高水準の利益を維持できるとみています。各事業が一定水準の利益を確保できるようになって収益バランスが改善し、外部環境の変化への耐久力が高まっているとしました。
2027年3月期第1四半期末の親会社所有者帰属持分比率は27.1%で、前年同期末の24.8%から改善し、2026年7月には新株発行(払込金額約934億円)などで資本が一段と拡充されたとしています。
大塚ホールディングス:AA-→AA(R&I)
R&Iは、医療関連事業の利益・キャッシュフローの厚みと安定感が増していると説明しています。主力製品の拡販や新製品の投入、開発品の状況から、懸念されていた後発品の参入によるマイナス影響を十分吸収できると判断しました。財務面でも実質無借金の状態にあるとしています。
JERA:AA-→AA(JCR)
JCRは、事業基盤の一段の強化が進み、収益力・キャッシュフロー創出力も向上していると評価しました。財務面では自己資本の厚みが増していることを挙げ、今後も積極的な投資スタンスは続くものの、一定の財務規律を守る方針は揺らがないとしています。
太陽生命保険・大同生命保険:AA-→AA(R&I)
2社はT&D保険グループの中核会社です。R&Iは、国内の保障性商品を中心とした営業基盤の拡充、持分法適用の事業投資先での海外クローズドブック事業の規律ある拡大、資産運用リスクの削減によるリスクプロフィールの改善傾向を踏まえ、グループ全体の信用力をAA相当に引き上げました。2社の保険金支払能力の格付けは、このグループ全体の信用力をそのまま反映しています。
日本板硝子:BB→BBB(R&I)
3ノッチの大幅な格上げです。日本板硝子は9月30日、2026年3月から進めてきた資本の再構成が完了したと発表しました。R&Iは、借入金のリファイナンス、第三者割当による新株発行の払い込み、特別目的会社を通じた銀行団からの実質的な出資の受け入れによって財務基盤が大幅に改善したとして、レーティング・モニターを解除し、BBBに引き上げました。
BBBは「投資適格」の水準です。一方、JCRは10月6日に日本板硝子の格付けをBB+で据え置き、見通しを「安定的」から「ポジティブ」に変更しました。
JCRは、一連の手続きで財務基盤は改善したとみられるものの、今後の事業の再構築で特別損失の計上などが予想され、その影響を確認していく必要があるとしています。2社の格付けは、投資適格かどうかで分かれています。
楽天カード・楽天証券:BBB+→A-(R&I)
10月1日のフィンテック事業の再編で、楽天カードと楽天証券ホールディングスは楽天銀行の完全子会社になりました。R&Iは、銀行の傘下に入ることでカードや証券にも銀行規制を考慮した規律が及び、グループからの財務面の影響が一定の範囲に抑えられると判断して格上げしました。親会社の楽天グループ<4755>はBBB+で据え置かれています。
そのほかの格上げ
- JSR(R&I、A→A+):半導体需要の急成長を背景に連結収益の拡大が見込まれるほか、資産売却で得る資金で大幅な債務削減も期待できるとしています
- Astemo(R&I、A→A+):10月に本田技研工業がAstemoの株式を日立製作所から追加取得して連結子会社(議決権所有割合61%)としたことを受け、ホンダのグループ信用力を強く反映しました
- ゼンショーホールディングス(JCR、A-→A):国内外で好調な業態が多く収益源が分散していることに加え、利益の積み上げやハイブリッドファイナンスの活用で財務構成が改善していると評価しました
- BIPROGY(R&I、A-→A):旺盛なIT需要を取り込んで幅広い業種で顧客との取引を拡充しており、収益基盤が強化されたとしています
見通しの改善
格付け自体は据え置かれたものの、見通し(方向性)が改善した発行体は次のとおりです。
- 安定的→ポジティブ:日本板硝子(JCR、10月6日、BB+)、シャープ<6753>(JCR、10月13日、BB-)、ソニーグループ<6758>(JCR、10月26日、AA)、北洋銀行<8524>(R&I、10月27日、A-)
- ネガティブ→安定的:アステラス製薬<4503>(JCR、10月5日、AA+)、THK<6481>(R&I、10月19日、A+)
このほかJCRは10月30日、滋賀銀行をネガティブ方向のクレジット・モニターに指定したのと同じリリースで、池田泉州銀行(A)を見直し方向ポジティブのクレジット・モニターに指定しました。
滋賀銀行と池田泉州ホールディングスの経営統合が実現した場合、新たに誕生するグループの信用力が池田泉州銀行の格付けより高くなる可能性があるためとしています。
番外編:S&Pがキオクシアを「BBB」に格上げ
R&I・JCR以外の格付け会社の変更は本記事の対象外ですが、例外としてS&Pグローバル・レーティング(S&P)によるキオクシアホールディングスの格上げを取り上げます。
- 10月13日/キオクシアホールディングス<285A>/S&P/BBB-→BBB[ポジティブ]
S&Pは、キオクシアホールディングスの収益力が今後2年程度、好調なメモリー市況を背景に従来の想定を大きく上回る非常に強い水準で推移するとみています。
AI市場が拡大するなかで、複数年の長期契約が広がるなど収益構造が変わり、メモリー業界特有の業績の振れ幅が小さくなりつつあることも評価しました。
財務面では、2026年6月末に現預金が有利子負債を上回る「ネットキャッシュ」の状態になったことを挙げ、今後1〜2年は非常に良好な財務基盤を維持すると予想しています。S&Pは2026年5月22日にもBBB-への格上げを公表しており、今回は同じ年のうちに続いた格上げとなりました。
格上げ後の10月30日にキオクシアホールディングスが発表した2027年3月期第2四半期(中間期)決算は、売上収益が4兆2,471億5,200万円(前年同期比436.8%増)、営業利益が3兆2,647億2,700万円(前年同期は1,308億2,000万円)でした。
見通しは「ポジティブ」で、さらなる格上げの余地を残しています。一方でS&Pは、中国の新興メーカーを含む海外他社との厳しい競争や、データセンター投資が調整する可能性をリスクとして挙げています。
なお、S&PはR&I・JCRとは別の基準で格付けを付けています。格付けの記号が同じでも、R&I・JCRの格付けと単純には比べられません。
そもそも「格付け」とは?
格付けとは、債券の元本や利息が約束どおり支払われる確実性を、格付け会社がAAAやBBBといった記号で示したものです。いわば発行体の「通信簿」のようなもので、最上位はAAA、一般にBBB-以上が「投資適格」とされます。
記号には「+」「-」が付き、A-からAへといった1段階の変化を「1ノッチ」と呼びます。日本板硝子のR&I格付けはBBからBB+、BBB-を飛ばしてBBBになったため、3ノッチの引き上げです。
格付けと並んで示される「見通し(方向性)」は、今後の格付けの向きを示すものです。「ポジティブ」は格上げ方向で見直す可能性があることを表します。10月の格上げ13件のうち9件は、見通しが「ポジティブ」になっていた発行体でした。
格付けを見るときの注意点
格付けは「意見」で、元本を保証するものではない
格付け会社自身が、信用格付けは信用力についての意見であって事実の表明ではなく、投資の是非を推奨するものでもないとしています。格付けが高くても、元本割れやデフォルトの可能性がゼロになるわけではありません。
同じ発行体でも、格付け会社によって格付けが違うことがある
今回の日本板硝子のように、同じ発行体でもR&IはBBB、JCRはBB+と、投資適格かどうかで評価が分かれることもあります。社債を比較する際は、どの格付け会社の格付けかをそろえて見ることが大切です。
発行体の格付けと、個別の債券の格付けは別物
劣後債やハイブリッド債など返済順位の低い債券は、発行体格付けより低い格付けが付くのが一般的です。保有・検討している債券そのものの格付けを確認しておきましょう。
満期前に売るときの価格は市場次第
満期まで持ち、発行体が約束どおり支払えば元本は戻ってきます。一方、満期前に売却する場合は、その時点の市場価格で売ることになり、元本を下回る可能性があります。
記者コメント
10月の格上げで最も目を引くのは、信越化学のAAAです。
R&Iで最上位のAAAを得ている国内の発行体は、ごく限られます。
R&Iの格付一覧(2026年9月30日時点)をみると、国内の発行体でAAAはトヨタ自動車、トヨタファイナンス、デンソーのトヨタグループ3社だけでした。
信越化学は、トヨタグループ以外で唯一のAAAということになります。一般にR&IはJCRより格付けが辛めとされており、そのR&IでAAAを得た意味は小さくないでしょう。
また、R&Iが日本国に付けている発行体格付けは、外貨建て・自国通貨建てともAA+です。
国と企業の格付けは単純には比べられませんが、記号の上では信越化学の格付けが日本国を上回る形になりました。
10月全体を見渡すと、格上げが13社・グループにのぼったのに対し、格下げはニデックとSMTBリースの2社にとどまり、格上げが目立つ1カ月でした。
格付け会社のリリースは信用力についての意見で、株価や業績の見通しを示すアナリストレポートとは別物です。
格付けが高くても、株価が上がるとは限りません。それでも、事業の強みや足元の動き、財務の体力が短くまとまっていて、初心者にも読みやすい資料です。
財務の安定した銘柄を探している個人投資家なら、株式選びの参考に、各社のサイトで誰でも読めるリリースをのぞいてみるのもよいでしょう。
保有している社債や購入を検討している社債の発行体が含まれていれば、格付け会社のリリースで理由を確認し、あわせて見通しの変化にも目を配っておくとよいでしょう。
新たに社債を購入する際は、目論見書で債券そのものの格付けや条件を確認してください。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。


フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。