


この記事はここがポイント
- 長期金利が10月に低下基調へ転じた影響で、11月6日公表の個人向け国債11月債の利率は10月債を下回る可能性
- 日銀は10月会合で政策金利を1.25%に据え置き、10年国債金利は10月30日時点で2.817%まで低下
- 利率計算は基準金利をもとに変動10年が0.66倍、固定5年は0.05%、固定3年は0.03%を差し引く算出ルール
「個人向け国債の利率は、毎月どうやって決まっているのだろう」
銀行や証券会社で金利の一覧を見て、そう思ったことがある人もいるのではないでしょうか。
個人向け国債は、国が個人向けに発行している債券です。最低1万円から1万円単位で購入でき、利率には年0.05%の下限があります。
毎月の利率は、財務省が定めた計算ルールに、そのときの国債の金利を当てはめて決まります。
そのため、11月債の利率を考えるうえでまず押さえておきたいのが、国債の金利の流れです。
上昇が続いてきた金利は、10月に入って様子が変わってきました。
本記事では、10月までの金利の動きと、10月29日・30日に開かれた日本銀行の金融政策決定会合の結果を振り返ります。
そのうえで、11月6日に公表される11月債の利率が、どのように計算されるのかを予習します。
上昇が続いた10月までと金利の流れが変わった
「長期金利」とは、一般に10年国債の利回りのことを指します。
財務省が毎日公表している国債金利(10年)を月末の値で見ると、2026年は次のように推移してきました。
- 1月末:2.247%
- 2月末:2.132%
- 3月末:2.366%
- 4月末:2.520%
- 5月末:2.657%
- 6月末:2.690%
- 7月末:2.801%
- 8月末:2.943%
- 9月末:3.057%
- 10月末(10月30日):2.817%
3月から9月までは、7カ月続けて前月末を上回っていました。1月末の2.247%から9月末の3.057%まで、0.8%あまり上がったことになります。
この間、個人向け国債の利率も上がり続けました。10月債は3タイプとも年2%を上回り、変動10年は1年前の2025年10月債(1.08%)の2倍近い2.05%です。
ところが10月に入ると、金利の流れが変わります。
10年の金利は10月7日の3.111%が2026年に入ってから最も高い水準で、その後は下がる日が多くなりました。
10月30日は2.817%と、高値から0.3%近く低下しています。月末の値が前月末を下回ったのは、2月以来です。
10月債の利率が内定した10月6日と、10月30日を年限別に比べると次のとおりです。
- 10年:3.103%→2.817%(▲0.286%)
- 5年:2.418%→2.237%(▲0.181%)
- 3年:2.077%→1.982%(▲0.095%)
10年だけでなく、5年・3年も同じように下がっています。5年は10月30日が、3年は10月23日(1.979%)が、10月6日以降で最も低い水準でした。
上昇圧力が強かった9月までと比べて、長期金利は明らかに低下基調に転じています。
国債金利(10年・5年・3年)の推移(2026年10月6日~30日)
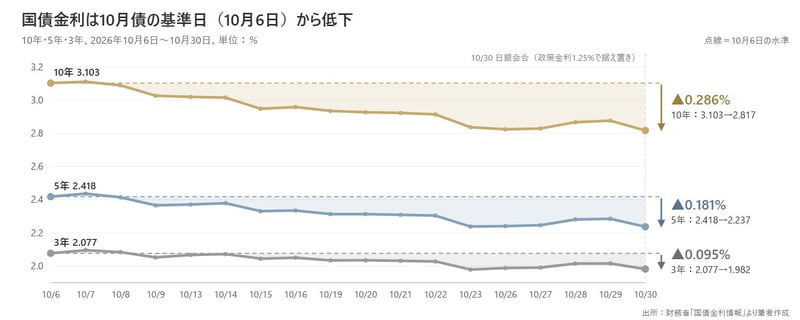
なお、ここで使っている数字は、財務省が公表している年限別の国債金利です。個人向け国債の基準金利(10年国債の入札結果や、5年・3年の想定利回り)そのものではありませんが、金利の方向感をつかむ目安になります。
日銀10月会合は政策金利1.25%で据え置き
日本銀行は10月29日・30日に金融政策決定会合を開き、政策金利(無担保コールレート・オーバーナイト物の誘導目標)を1.25%程度で据え置くことを決めました。
日銀は前回9月の会合で、政策金利を1.0%程度から1.25%程度に引き上げていました。10月の会合は、そこから1カ月あまりで開かれたものです。
採決は賛成8・反対1でした。反対した高田創審議委員は、政策金利を1.5%程度に引き上げる議案を提出しましたが、反対多数で否決されています。
会合の結果が公表された10月30日の国債金利は、前日の10月29日と比べて次のように動きました。
- 10年:2.876%→2.817%(▲0.059%)
- 5年:2.285%→2.237%(▲0.048%)
- 3年:2.016%→1.982%(▲0.034%)
週が明けた11月2日の午前も、長期金利は前営業日とほぼ同じ水準で推移しています。
11月債の利率は10月債より下がる可能性も
個人向け国債の利率は、国債の金利をもとに計算されます。国債の金利が下がれば、利率も下がる仕組みです。
11月債の利率のもとになる金利は、11月5日に決まります。それまでの金利の動き次第なので、現時点で利率はわかりません。
ただ、10月30日時点の国債金利は、10年・5年・3年のいずれも、10月債の利率が決まった10月6日の水準を下回っています。
この水準のままであれば、11月債の利率は3タイプとも10月債を下回る可能性があります。
では、国債の金利から個人向け国債の利率はどのように計算されるのでしょうか。11月債の日程とあわせて見ていきましょう。
11月6日に何が決まる?11月債のスケジュール
11月募集分の日程は次のとおりです。
- 11月5日:利率の計算のもとになる金利が決まる日 (10年国債の入札日)
- 11月6日:財務省が利率を公表
- 11月9日~30日:募集期間(この間に金融機関で申し込みます)
- 12月15日:発行日
- 対象:変動10年(第200回債)/固定5年(第188回債)/固定3年(第198回債)
財務省は、利率を「募集開始日の前営業日」に公表するとしています。
11月債は募集開始が9日(月)のため、その前の営業日にあたる6日(金)が公表日になります。
また、利払日が6月15日・12月15日の既発の変動10年(2025年11月募集の第188回債、2026年5月募集の第194回債など)も、12月16日からの新しい利率が11月債と同じ基準金利で決まります。
すでに変動10年を持っている人は、自分の回号の利払日を確認しておくとよいでしょう。
3タイプの利率はどう計算される?
個人向け国債の利率は、「基準金利」と呼ばれる国債の金利をもとに計算します。基準金利の取り方と、そこからの計算の仕方がタイプごとに異なります。
変動10年:基準金利×0.66
- 基準金利:募集期間の開始日までに行われた最後の10年国債の入札(国が10年国債を発行するために、金融機関に買い手を募る手続き)での平均落札利回り
11月債の場合は、11月5日の10年国債の入札結果が基準金利になります。
利率は基準金利に0.66を掛けて計算します。基準金利が3%なら、利率は約2%です。基準金利が0.1%下がると、利率はおよそ0.066%下がります。
変動10年は、半年ごとに利率が見直されます。2回目以降は、その時々の10年国債の入札結果を基準金利にして、同じ「×0.66」の計算で利率が付け替えられます。
固定5年:基準金利-0.05%
- 基準金利:募集期間の開始日の2営業日前の、市場で取引されている国債の利回り(市場実勢利回り)をもとに計算した、期間5年の国債の想定利回り
11月債は募集開始日が11月9日のため、2営業日前の11月5日が基準日になります。
利率は、基準金利から0.05%を引いて計算します。基準金利が下がれば、その下げ幅がそのまま利率に表れます。発行時に決まった利率は、満期の5年後まで変わりません。
固定3年:基準金利-0.03%
- 基準金利:固定5年と同じく、募集期間の開始日の2営業日前の市場実勢利回りをもとに計算した、期間3年の国債の想定利回り
利率は、基準金利から0.03%を引いて計算します。こちらも満期の3年後まで利率は変わりません。
固定型の2タイプは、基準金利から少しだけ差し引く計算です。一方、変動10年は基準金利のおよそ3分の2になります。そのため、基準金利どうしの水準が近いと、固定型の利率の方が変動10年より高くなることがあります。
10月債の利率はどう決まった?計算ルールで確認
10月募集分の利率を、上の算式に当てはめてみましょう。
- 変動10年(第199回債):基準金利3.10%×0.66=年2.05%
- 固定5年(第187回債):基準金利2.44%-0.05%=年2.39%
- 固定3年(第197回債):基準金利2.10%-0.03%=年2.07%
10月債は、募集開始日が10月8日でした。そのため、10年国債の入札が行われた10月6日が、3タイプとも基準金利を決める日になりました。
基準金利の段階では変動10年(3.10%)が最も高いのですが、「×0.66」の計算を経ると2.05%となり、固定5年(2.39%)・固定3年(2.07%)を下回っています。
11月債も同じ計算で利率が決まります。11月6日に公表される利率と、10月債の利率を比べてみると、10月からの金利の変化がどの程度表れたかがわかるでしょう。
最低0.05%の下限とは?
3タイプとも、利率には「年0.05%」の下限が設けられています。計算した結果が0.05%を下回っても、利率は0.05%になるという仕組みです。
算式から逆算すると、下限が使われるのは次のようなケースです。
- 変動10年:基準金利がおよそ0.08%を下回ったとき(0.08%×0.66=約0.05%)
- 固定5年:基準金利が0.10%を下回ったとき(0.10%-0.05%=0.05%)
- 固定3年:基準金利が0.08%を下回ったとき(0.08%-0.03%=0.05%)
足元の基準金利は2~3%台のため、金利が下がり始めたとはいえ、この下限がすぐに意味を持つ状況ではありません。
ただ、変動10年は10年間のうちに利率が何度も見直されます。将来、金利が大きく下がる局面が来ても、利率が0.05%を下回ることはありません。
知っておきたい注意点
- 中途換金のルール:発行から1年間は、原則として中途換金(満期の前に国に買い取ってもらい、お金に戻すこと)ができません。1年経過後は額面で換金できますが、直前2回分の各利子(税引前)相当額×0.79685が差し引かれます
- 固定型は購入後に利率が変わらない:固定5年・固定3年は、購入後に金利が上がっても下がっても、受け取る利子は変わりません
- 変動10年は利率が下がることもある:変動10年は半年ごとに利率が見直されるため、金利が下がれば受け取る利子も減ります(年0.05%の下限はあります)
- 税金:利子には20.315%の税金がかかります
記者コメント
2026年の長期金利は、3月から9月まで月末ベースで上がり続け、個人向け国債の利率もそれに合わせて上昇してきました。
10月は一転して低下基調となり、日銀も10月会合では政策金利を据え置いています。
11月債の利率は、11月5日の10年国債の入札と同じ日の国債金利で決まり、6日に公表されます。
10月末の金利水準が続けば10月債を下回る可能性がありますが、5日までの動き次第で変わる点には注意が必要です。
固定型は、後から発行される回の方が利率が高くなることもあれば、低くなることもあります。
購入のタイミングを1回に絞らず、資金計画に合わせて時期を分けて買うといった考え方も選択肢になるでしょう。
なお、財務省によると、12月募集分からは販売対象が一部の法人等にも広がり、商品名が「個人向け国債プラス」に変わる予定です。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。


フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。