


高原 祥子
この記事はここがポイント
- ブランドのある会社が業績不振に陥ったときは、回復のシナリオを描いて株価が安いか高いかを判断する
- 中間期の売上高は前年同期比+32.7%。ただし売上の約8割が海外のため円安の追い風を受けており、会社予想でも通期の伸びは為替を除くと+29.5%から+22.6%に縮む
- 好調な今こそ、商品在庫が売上の伸びを上回って膨らみ始めていないかを確認する
- 次の材料は2026年11月17日に発表予定の中期経営計画2029と、ナイキ・アディダスを含めたシェアの取り合い
アシックスは2026年8月14日、2026年12月期の通期業績予想を上方修正し、売上高が1兆500億円と1兆円を超える見通しを示しました。
スポーツシューズのメーカーで、そんなに株価が上がることがあるのか。インタビュワーも冒頭、アシックスはスポーツシューズのメーカーだと思っていた、と切り出しています。多くの個人投資家も抱きそうな疑問です。誰もが名前を知っている会社は、すでに評価が定まっていて大きくは動かない。そう考えている方も多いのではないでしょうか。
実は、泉田氏の見方は逆です。誰もが知るブランドを持つ会社だからこそ、業績が落ち込んだ局面で「復活の道があるか」を考える意味がある、というのです。そして業績が回復し、株価もずいぶん上がった今は「次の中計にフォーカスが移ってく」と泉田氏は話します。あわせて、好調なときには気にならないものの「ピークアウトした時に気になり出す項目」として挙げたのが、決算短信の貸借対照表にある「在庫」です。
誰もが知るブランドの「ターンアラウンド」はなぜ株価を押し上げるのか
ターンアラウンドとは、業績が落ち込んだ会社が立て直しを果たすことを指します。動画では2022年ごろからのアシックスの株価チャートをTOPIX(東証株価指数)と並べて確認しました。インタビュワーは、アシックスのような大きな会社でもこれほど株価が変わるのかと驚きを隠せない様子でした。
アシックス(TSE:7936)2022年1月〜2026年10月初旬
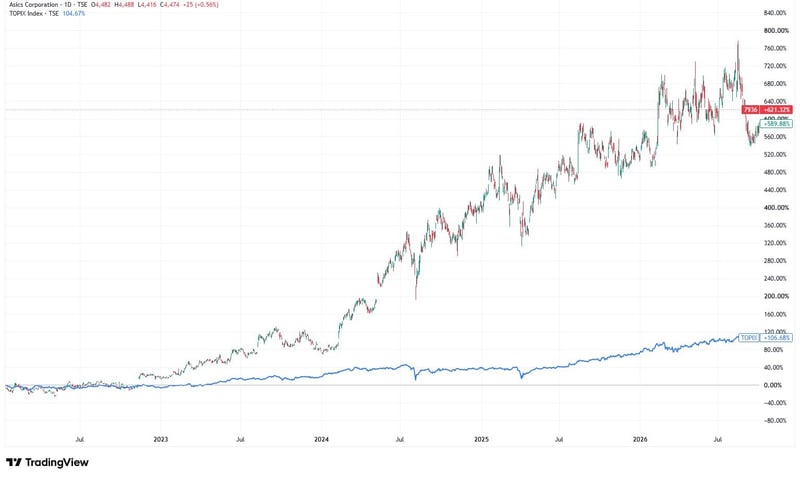
出所:TradingView(アシックス 7936 株価チャート)
泉田氏は、同社が苦しい時期からその動向に注目していました。コロナ禍の前後、アシックスはランニングシューズのシェアを失ったと言われ、リストラも行うなど大変な時期があったといいます。インタビュワーも、マラソンや駅伝の足元が他社のシューズ一色になった時期を振り返っています。
それでも泉田氏が「本当か」と考えていたのは、ランニングシューズの世界では常に技術の競争があり、どの技術が採用されるかが循環する面があるからです。加えて泉田氏は、ブランドがある会社が再生する場合は比較的生存確率が高い、とも指摘します。みんながアシックスを履かなくなることは考えにくい、という見立てです。
「ブランドを持ってるけど業績が悪い会社は『本当にここで終わりなのか』それとも『復活の道があるのか』って考える意味はある」
つまり、誰もが知っている企業が不振に陥ったとき、どうすれば業績が回復するのかというシナリオを描き、そのシナリオに照らして今の株価が安いか高いかを判断する。泉田氏はこれを「投資妙味を測るための大事な行動」と位置づけています。2022年以降の株価の上昇は、この回復のシナリオが業績として表れてきた過程と重なっていると考えられます。
為替の追い風と実力値:最新決算から読み解く好業績の背景
では、回復したアシックスの業績は今どうなっているのでしょうか。2026年8月14日に発表された2026年12月期第2四半期(中間期・1〜6月)決算を見ていきます。
売上高は5,344億円(前年同期比+32.7%)、本業の儲けを示す営業利益は1,204億円(同+48.5%)、親会社株主に帰属する中間純利益は821億円(同+53.3%)でした。前年の中間期も売上高+17.7%、営業利益+37.5%、純利益+27.0%と伸びており、そこからさらに伸ばした形です。
同時に会社は通期の業績予想を上方修正しました。2026年12月期の通期売上高は1兆500億円(前期比+29.5%)と、1兆円を超える見通し(会社予想)です。営業利益は1,950億円(同+36.8%)、純利益は1,200億円(同+21.6%)を見込んでいます。
2026年12月期 連結業績予想
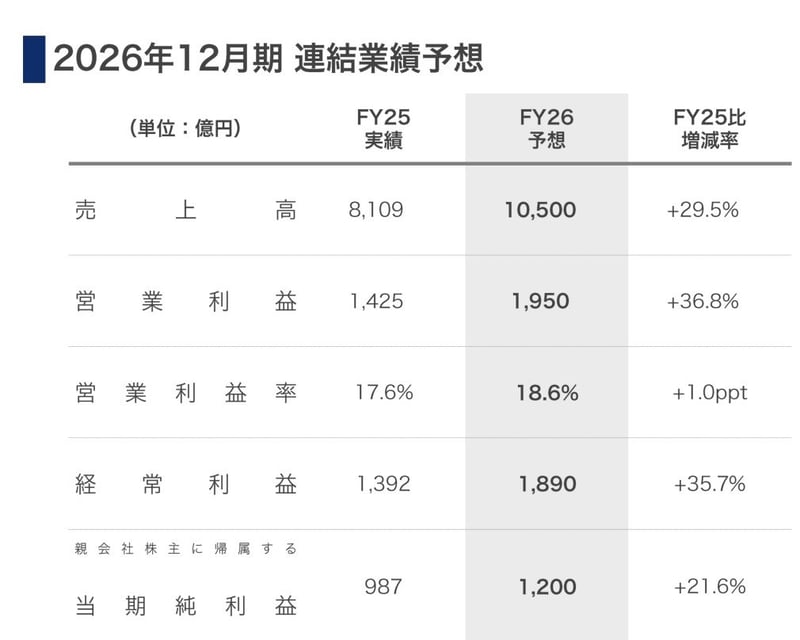
出所:アシックス「2026年12月期第2四半期(中間期)決算説明資料」(2026年8月14日) p.42(スライド41)
ただし、この伸びをそのまま実力と受け取るのは早計です。泉田氏は同社の姿をこう表現します。
「アシックスってもはやグローバルで事業活動している会社っていう認識してほしい」
中間期の海外売上高比率は82.1%で、売上の約8割を海外で稼いでいます。海外で稼いだドルやユーロを円に換算すると、円安の分だけ売上も利益も大きく見えます。泉田氏の言葉を借りれば「円安の下駄を履いている」状態です。
そこで役に立つのが、決算短信に載っている「為替の影響を除く増減率」(Constant Currency Basis、略してCC)です。通期予想で見ると、売上高は+29.5%が為替を除くと+22.6%に、営業利益は+36.8%が+30.0%になります。
通期予想の伸び率(為替込みと為替を除く場合)
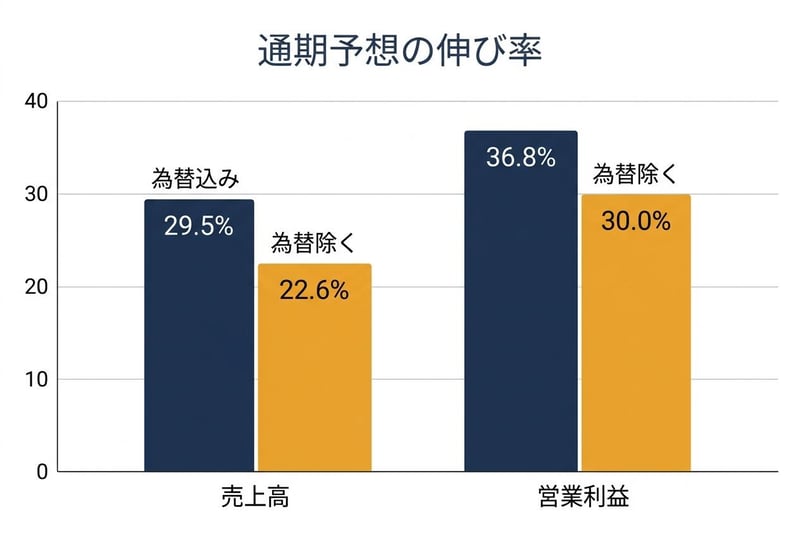
出所:アシックス「2026年12月期 第2四半期(中間期)決算短信」(2026年8月14日)を基にイズミダイズム作成
為替の下駄を外しても、売上で2割強、営業利益で3割の伸びを会社は見込んでいます。本業そのものが伸びていることは確認できますが、見出しの数字のうち一部は為替がつくっている、という前提は持っておく必要があります。
なお、同社の6つのカテゴリーのうち最大の柱はランニングシューズを扱う「パフォーマンスランニング」で、そのカテゴリー利益580億円は連結営業利益1,204億円の約5割(48%)に相当します(カテゴリー利益は営業利益とは定義が異なります)。パフォーマンスランニングは売上でも最大のカテゴリー(2,206億円)で、泉田氏は「基本的にはランニングシューズがどうなるかというのでこの会社を見るべき状況」と話しています。
好調なときこそ確認したい「ピークアウトのサイン」
業績が好調で株価も上がっている局面で、投資家は何を見ておけばよいのでしょうか。泉田氏は、いい時には気にならないものの、ピークアウト(頭打ち)したときに気になり出す項目として「在庫」を挙げます。
「靴って売れてる時はあんまり気にならないんですけども、売れなくなるとやっぱり気になるのが在庫。これを抱えすぎると最終的にはある程度時間経つと陳腐化しちゃう」
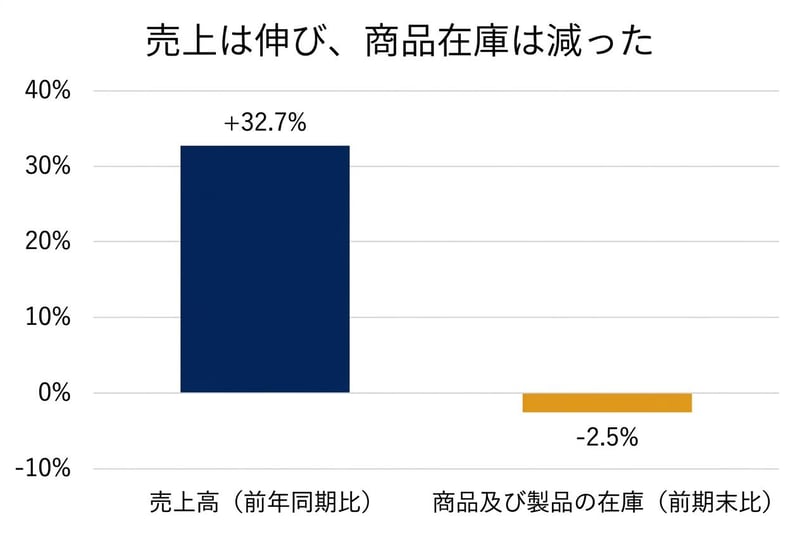
決算短信の貸借対照表を見ると、すぐに販売できる「商品及び製品」は中間期末で1,699億円でした。前期末(2025年12月末)の1,743億円から約2.5%減っています。製造途中の「仕掛品」は14億円、素材などの「原材料及び貯蔵品」は約34億円で、水準はあまり変わっていません。
売上高の伸びと商品在庫の増減
出所:アシックス「2026年12月期 第2四半期(中間期)決算短信」(2026年8月14日)を基にイズミダイズム作成。在庫の増減率はイズミダイズム算出
売上高が前年同期比で3割以上伸びる一方、商品在庫は前期末(2025年12月末)より減っているので、今のところ売れ残りが積み上がっている様子は見えないと考えられます。インタビュワーは、在庫の金額が急に増え始めたら注意して見た方がいい、と受け止めていました。
なぜ在庫がそれほど大事なのか。ランニングシューズの世界は日進月歩で、主役が入れ替わりやすいからです。
「風向き変わるとかトレンド変わるとか、機能でいいものが出されるとか、そういったことでぐるっと変わっちゃう」
競合がもっとよい機能のシューズを出せば、自社の製品は途端に売れにくくなり、抱えた在庫は時間がたつほど陳腐化していきます。泉田氏は、厳密には在庫が売上の何日分残っているかを過去と比べて見るべきだとし、うまくいっているときといっていないときの差は日数に表れると説明します。
業績が回復しきった今、投資家が次に見ること
泉田氏は、アシックスが5〜6年かけてターンアラウンドしてきた会社であり、株価もずいぶん上がった今は「次の中計にフォーカスが移ってく」と話します。同社は2026年11月17日のインベストメントデイ(会社が中長期の戦略を投資家に説明する場)で、次の中期経営計画「中期経営計画2029」を発表する予定です。泉田氏は、短期的に何ができるのかと、長期的に何を見ているのかを知りたいと語っています。
もう1つの視点が競合です。インタビュワーは、ナイキのシューズが席巻していた時期にアシックスの株価が底だったこと、そして今はアシックスが逆転し、ナイキの株価が下がっていると話しました。会社は、日米欧のコアランニング(大人・90ドル/ユーロ以上)市場で、2025年9月末時点でシェアNo.1(17.4%)になったと説明しています。
これに対し泉田氏は、スポーツをする人はそんなに増えないので、シェアの取り合いは必ずあると話します。
「アシックス好きだから日本人だからこれだけ見とけばいいって話じゃなくて、ナイキも見てアディダスも見るっていう、こういうグローバルの視点がすごい大事なんですね」
まとめ
回復のシナリオで株価を測る局面は過ぎ、いまのアシックスは「どこで頭打ちになるか」のサインを先に確認しておく局面にあると考えられます。今回の決算でいえば、売上高が前年同期比+32.7%伸びる中で、商品及び製品の在庫は前期末の1,743億円から1,699億円に減っていました。この関係が逆転し、在庫が売上の伸びを上回って増え始めるかどうかが、最初に確認したいサインです。あわせて、通期の伸びのうち為替を除いた部分(売上高+22.6%・営業利益+30.0%)がどこまで保たれるか、11月の中期経営計画2029で何が示されるかを見ていくことになります。
一方で、この記事では在庫が売上の何日分にあたるかの推移や、ナイキ・アディダスの業績との比較までは扱っていません。在庫の金額だけでは、新モデルの投入に備えた積み増しなのか売れ残りなのかを分けられないと考えられます。判断には日数ベースの推移と競合の動きをあわせて確認する必要があります。また、売上の約8割が海外である以上、円高に振れれば円換算の業績は目減りする点にも注意が必要です。
参考資料
- 株式会社アシックス「2026年12月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」(2026年8月14日)
- 株式会社アシックス「2026年12月期第2四半期(中間期)決算説明資料」(2026年8月14日)
- 株式会社アシックス「第13回インベストメントデイ パフォーマンスランニング戦略」(2025年11月20日)
- YouTubeチャンネル「イズミダイズム」
各資料の入手先: 株式会社アシックス IRライブラリ
※リンクは記事作成時点のものです。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。


「イズミダイズム」はモニクルグループが運営する金融・経済YouTubeチャンネルです。フィデリティ投信や日本生命出身の元機関投資家の泉田良輔が、プロの視点から経済ニュースの裏側や資産形成のトピックを論理的に解説します。
監修者
この著者の記事一覧
LIMO&ファイナンス編集部 編集長
株式会社モニクルリサーチ代表取締役。日本証券アナリスト協会認定アナリスト(CMA)。元機関投資家。フィデリティ投信や日本生命で日本株式や米国株式の証券アナリストやファンドマネージャーとして勤務。東京科学大学大学院非常勤講師。
関連タグ
あなたにおすすめ関連記事