


この記事はここがポイント
- 100万円を5年預けた手取り利息は個人向け国債固定5年が約9万5,224円、ゆうちょ5年定期が約4万751円で約5万4,473円の差
- ゆうちょ定期貯金は半年複利だが利率差が1.39%あり国債と同等の税引前利息には年2.27%程度が必要な水準
- 国債も定期貯金も中途換金や満期前の払戻しにペナルティがあるため5年間使わない資金での運用が前提
日本銀行は9月18日の金融政策決定会合で、政策金利(無担保コールレート・オーバーナイト物)を1.25%程度へ引き上げることを決めました。
同じ日、ゆうちょ銀行は11月9日から通常貯金の金利を0.400%から0.500%へ引き上げると発表しました。8月10日の引き上げ(0.300%→0.400%)に続くものです。
同行は定期性貯金についても引き上げを予定しているとしていますが、対象となる商品や改定後の金利、適用開始日は「確定次第、Webサイトで知らせる」としており、10月16日時点ではまだ公表されていません。
5年先までは使う予定のないお金を、ゆうちょの定期貯金に預けておこうと考えている方もいるのではないでしょうか。
同じく元本割れのない商品で、5年間の利率があらかじめ決まっているものに、個人向け国債の「固定5年」があります。
本記事では、個人向け国債の「固定5年」と、ゆうちょ銀行の5年定期貯金に100万円を5年間預けた場合、受け取れる利息にどれだけの差が出るのかを試算していきます。
比較する2つの商品の基本情報
まずは2つの商品の基本情報を整理しておきましょう。
個人向け国債 固定5年(第187回債・10月募集分)
- 利率(年):2.39%(税引後1.9044715%)
- 金利タイプ:固定金利(発行時の利率が満期まで変わらない)
- 利率の決め方:基準金利(期間5年の固定利付国債の想定利回り)-0.05%
- 最低金利:0.05%
- 募集期間:2026年10月8日~30日
- 発行日:2026年11月16日
- 償還日:2031年11月15日
- 利払い:毎年5月15日・11月15日の年2回
- 購入単位:1万円から1万円単位
- 中途換金:発行後1年経過すれば可能(直前2回分の各利子(税引前)相当額×0.79685を差し引き)
ゆうちょ銀行 定期貯金(預入期間5年)
- 利率(年):1.000%(半年複利による税引前の年平均利回りは1.023%)
- 金利タイプ:固定金利(預入時の利率が満期まで続く)
- 利子の計算:預入期間3年以上は半年複利
- 預入単位:1,000円以上1,000円単位
- 預入期間内の払戻し:預入期間内払戻利率を適用
- 満期後は自動継続の取扱いも可能
- 預金保険の対象(元本1,000万円までとその利子を保護)
固定5年の個人向け国債の利率は、9月募集分の2.24%から+0.15%となりました。
一方、ゆうちょの5年定期貯金の利率は1.000%で、両者の利率差は1.39%です。
そもそも個人向け国債の「固定5年」とは?
個人向け国債は、原則として個人だけが購入できる国債です。「変動10年」「固定5年」「固定3年」の3タイプがあり、毎月発行されています。
固定5年は、その名のとおり発行時に決まった利率が5年間変わらないタイプです。
財務省はこの特長を「発行した時点で運用結果を知ることができる」と説明しています。
いわば「5年間の利息があらかじめ確定している国債」です。
この点は、ゆうちょの5年定期貯金も同じです。預けた時点の利率が満期まで続き、その後に金利が上がっても下がっても変わりません。
つまり今回の比較は、どちらも固定金利どうしの比較になります。将来の金利の動きに左右されない分、10月時点の利率で計算した結果がそのまま5年間の利息になる、という点が変動10年との比較とは異なります。
100万円を5年間預けたら手取り利息はいくら?
では、それぞれの商品に100万円を投じた場合の手取り利息をシミュレーションしてみましょう。
試算の前提
- 運用金額:100万円
- 運用期間:5年間
- 個人向け国債 固定5年:10月募集分の年2.39%(単利、半年ごとに利子を受け取る)
- ゆうちょ 5年定期貯金:年1.000%(半年複利による税引前の年平均利回りは1.023%)、満期時に受け取ると仮定
- 税率:20.315%(復興特別所得税を含む)
端数処理などにより実際の受取額とは異なる概算です
個人向け国債 固定5年(年2.39%、単利)
- 半年ごとの利息:税引前1万1,950円/税引後約9,522円
- 5年間の利息合計:税引前11万9,500円/税引後約9万5,224円
ゆうちょ 5年定期貯金(年1.000%、半年複利による税引前の年平均利回り1.023%)
- 5年間の利息合計:税引前約5万1,140円/税引後約4万751円
差額(税引後)
- 個人向け国債 固定5年のほうが約5万4,473円多い
100万円を5年間預けた場合の税引後の利息
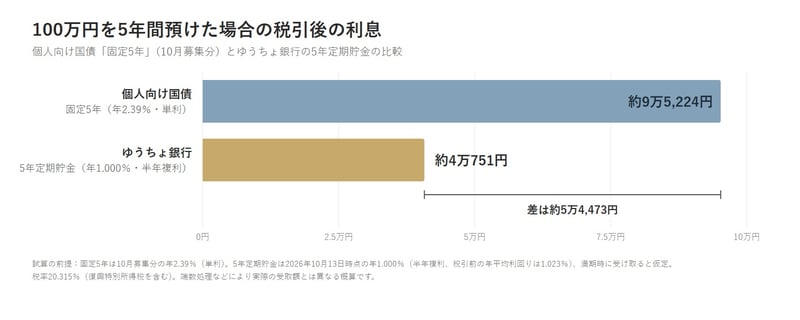
単利の国債に対し、定期貯金は半年複利のため、利息にも利息がつく分だけ有利になりますが、それでも約5万4,000円の差が残る計算です。
逆算すると、5年定期貯金で固定5年と同じ税引前利息を得るには、年2.27%程度の金利が必要になります。
現在の1.000%から1.2%以上の引き上げが必要な水準です。
なお、11月9日から引き上げられる通常貯金の金利(0.500%)で100万円を1年間預けた場合、利息は税引前5,000円、税引後3,984円です。
いつでも引き出せる通常貯金とは役割が異なりますが、固定5年の1年分の税引後利息(約1万9,045円)と比べると、金利水準の違いがわかります。
「単利」と「複利」はどう違う?
今回の試算では、国債は単利、定期貯金は半年複利で計算しています。2つの違いを整理しておきましょう。
単利は、最初に預けた元本にだけ利息がつく計算方法です。
個人向け国債は半年ごとに利子が支払われ、受け取った利子は元本に組み入れられません。そのため100万円を年2.39%で持つと、半年ごとの利子は満期まで毎回1万1,950円(税引前)で変わりません。
一方の複利は、ついた利息を元本に加え、その合計に次の利息がつく計算方法です。
ゆうちょ銀行の定期貯金は、預入期間が3年以上のものは半年複利で計算します。半年ごとに利息が元本に組み入れられるため、預けている間に元本が少しずつ膨らんでいきます。
100万円を年1.000%で5年間預けた場合、単利なら税引前の利息は5万円ちょうどですが、半年複利では約5万1,140円となり、約1,140円多くなります。
ゆうちょ銀行が金利一覧で示している「半年複利による税引前の年平均利回り1.023%」は、この複利の効果を含めて1年あたりにならした数字です。
いわば、表示金利の1.000%は「利息の計算に使う率」、1.023%は「複利で増えた分も含めた実質的な1年あたりの増え方」と考えるとわかりやすいでしょう。
ただし、複利の上乗せは利率が低く期間が短いほど小さくなります。今回の5年・年1.000%の条件では、複利の効果を含めても固定5年との差は埋まりません。
比較する前に知っておきたい注意点
それぞれのリスクや違い、注意点も整理しておきましょう。
【固定5年は10月30日までに申し込んだ分が2.39%】
固定5年の利率は募集月ごとに決まります。2.39%が適用されるのは10月募集分(10月30日まで)で、11月募集分は改めて利率が決まります。
【定期貯金の金利は今後引き上げられる予定】
ゆうちょ銀行は定期性貯金の金利引き上げを予定していますが、どの商品が対象になるかは10月16日時点で公表されていません。
5年定期貯金が対象となり利率が上がれば、試算の差は縮まります。どちらも固定金利のため、申し込む時点の利率で5年間の利息が決まる点に注意が必要です。
【途中で解約・換金した場合の扱い】
個人向け国債は発行から1年間は原則として中途換金できず、1年経過後の換金では直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。
定期貯金も、満期前に払い戻すと当初の利率ではなく預入期間内払戻利率が適用されます。
この利率は、経過した期間に応じた定期貯金の利率の60%が目安です。
たとえば2026年10月13日時点の利率で5年定期貯金を預け、4年経過後に払い戻した場合は、4年定期貯金の利率0.900%×60%=0.54%が目安となります。
どちらも「5年間使わないお金」で運用することが前提になります。
【税金はどちらも20.315%】
個人向け国債の利子も定期貯金の利子も、受け取り時に20.315%分の税金が差し引かれます。
次回の個人向け国債は11月9日から募集
個人向け国債の11月募集分の募集期間は2026年11月9日~30日で、金利は募集開始日の前営業日の11月6日に公表される予定です。
10月募集分の募集期間は10月30日までです。
まとめ
ゆうちょ銀行は11月9日に通常貯金の金利を0.500%へ引き上げ、定期性貯金についても引き上げを予定しています。
それでも現時点の利率で比べると、100万円を5年間預けた場合の税引後の手取り利息は、個人向け国債の固定5年が約9万5,000円、5年定期貯金が約4万1,000円と、約5万4,000円の差があります。
どちらも固定金利で、申し込んだ時点の利率が5年間続くという点は共通しています。
ゆうちょ銀行が定期性貯金の改定後の金利を公表した段階で、5年定期貯金が対象になっているかどうかも含めて、あらためて両者の利率を比べてみてください。
記者コメント

固定5年と5年定期貯金は、どちらも「5年間の利息を先に決めてしまう」商品です。
金利が上がっていく局面では、早く申し込むほど、その後の上昇分を取り逃がすことになります。
一方で、待っている間に金利が下がれば、今の利率を確保できなくなります。
どちらに転ぶかは誰にもわからないため、5年分の資金を一度に固定せず、何回かに分けて申し込むという考え方もあります。
個人向け国債は毎月発行されており、1万円から購入できます。月ごとに利率が変わるため、時期を分けて買えば、異なる利率の国債を少しずつ積み上げることになります。
また、5年という期間は10年に比べれば短く、満期を迎えた時点で、その時の金利水準をふまえて次の預け先を選び直せます。
10年定期貯金と比べて利率は低いものの、固定する期間が短いことも、5年ものを選ぶ一つの理由になるでしょう。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。


フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。